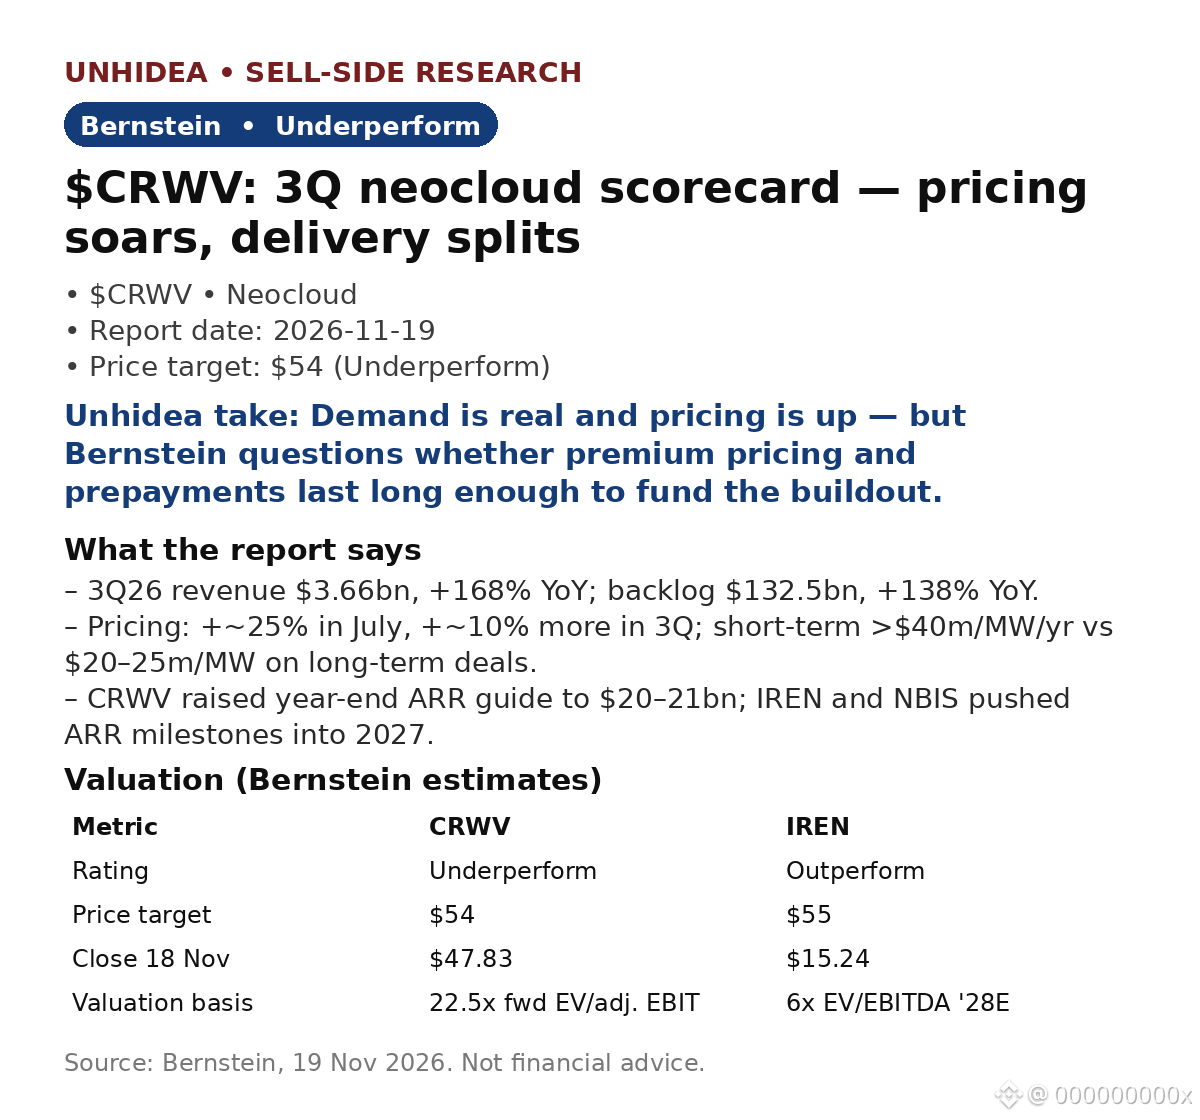
$CRWV: Bernstein bleibt bei „Underperform“ und einem Kursziel von $54 – obwohl die Neocloud-Preise im Juli um ~25 % und im 3. Quartal nochmals um ~10 % gestiegen sind.
- Umsatz: $3.66 Mrd., +168 % im Jahresvergleich; über der Prognose von $3.45–3.60 Mrd. Auftragsbestand: $132.5 Mrd., +138 % im Jahresvergleich; qualifizierte Nachfrage bis 2027 bei etwa dem 10-Fachen der verfügbaren Kapazität.
- Bereinigtes EBITDA: $2.26 Mrd., +169 % im Jahresvergleich, Marge von 62 % (59 % im 2. Quartal); bereinigtes operatives Ergebnis: $379 Mio., Marge von 10 % gegenüber $128 Mio. / 5 % im 2. Quartal – zweistellige Margen ein Quartal früher als erwartet.
- Preise: Kurzfristige Verträge erzielen jährlich >$40 Mio./MW gegenüber $20–25 Mio./MW bei Laufzeiten von 4–5 Jahren; Ampere-/Hopper-Preise stiegen im Quartalsvergleich um 30–50 %.
- Unterschiede bei der Umsetzung: CRWV hat >1.7 GW in Betrieb; die ARR-Prognose für das Jahresende wurde auf $20–21 Mrd. angehoben. IREN verschob seinen Meilenstein von >$4 Mrd. operativem ARR auf Anfang 2027; NBIS verschob sein ARR-Ziel von >$7 Mrd. auf Februar 2027.
- Finanzierung: CRWV plant für das Geschäftsjahr 2026 CapEx von $37–39 Mrd., gestützt durch Vorauszahlungen von etwa $9 Mrd.; IREN senkte die Ausgaben für das Geschäftsjahr 2027 auf etwa $15 Mrd. Die Zinsaufwendungen beliefen sich im 3. Quartal jedoch auf $846 Mio. – mehr als das Doppelte des bereinigten operativen Ergebnisses.
- Aktienkurs am 19. Nov. um 6.1 % auf $44.91 gesunken; NBIS um 9.4 % gefallen. (Marktdaten nach der Veröffentlichung.)
Einschätzung von Unhidea: Der Auftragsbestand ist ein Versprechen, Strom mit Netzanschluss das Produkt – CRWV hat geliefert, IREN und NBIS haben Verzögerungen. Entscheidend sind die online geschalteten GW, nicht die vertraglich vereinbarten.
Einschätzung von Unhidea: Ein Kursziel von $54, also +13 % gegenüber dem Schlusskurs von $47.83 am 18. Nov., bei einer „Underperform“-Einstufung ist eine relative Einschätzung – CRWV kann steigen und dennoch hinter dem Markt zurückbleiben, wenn die Premiumpreise nachlassen, sobald das Angebot aufholt.
Risiken: Nachhaltigkeit der Preise und Vorauszahlungen; Finanzierungsmodell; Umsetzung der Lieferpläne.
Quelle: Bernstein, 19. Nov. 2026. Keine Anlageberatung.
- Umsatz: $3.66 Mrd., +168 % im Jahresvergleich; über der Prognose von $3.45–3.60 Mrd. Auftragsbestand: $132.5 Mrd., +138 % im Jahresvergleich; qualifizierte Nachfrage bis 2027 bei etwa dem 10-Fachen der verfügbaren Kapazität.
- Bereinigtes EBITDA: $2.26 Mrd., +169 % im Jahresvergleich, Marge von 62 % (59 % im 2. Quartal); bereinigtes operatives Ergebnis: $379 Mio., Marge von 10 % gegenüber $128 Mio. / 5 % im 2. Quartal – zweistellige Margen ein Quartal früher als erwartet.
- Preise: Kurzfristige Verträge erzielen jährlich >$40 Mio./MW gegenüber $20–25 Mio./MW bei Laufzeiten von 4–5 Jahren; Ampere-/Hopper-Preise stiegen im Quartalsvergleich um 30–50 %.
- Unterschiede bei der Umsetzung: CRWV hat >1.7 GW in Betrieb; die ARR-Prognose für das Jahresende wurde auf $20–21 Mrd. angehoben. IREN verschob seinen Meilenstein von >$4 Mrd. operativem ARR auf Anfang 2027; NBIS verschob sein ARR-Ziel von >$7 Mrd. auf Februar 2027.
- Finanzierung: CRWV plant für das Geschäftsjahr 2026 CapEx von $37–39 Mrd., gestützt durch Vorauszahlungen von etwa $9 Mrd.; IREN senkte die Ausgaben für das Geschäftsjahr 2027 auf etwa $15 Mrd. Die Zinsaufwendungen beliefen sich im 3. Quartal jedoch auf $846 Mio. – mehr als das Doppelte des bereinigten operativen Ergebnisses.
- Aktienkurs am 19. Nov. um 6.1 % auf $44.91 gesunken; NBIS um 9.4 % gefallen. (Marktdaten nach der Veröffentlichung.)
Einschätzung von Unhidea: Der Auftragsbestand ist ein Versprechen, Strom mit Netzanschluss das Produkt – CRWV hat geliefert, IREN und NBIS haben Verzögerungen. Entscheidend sind die online geschalteten GW, nicht die vertraglich vereinbarten.
Einschätzung von Unhidea: Ein Kursziel von $54, also +13 % gegenüber dem Schlusskurs von $47.83 am 18. Nov., bei einer „Underperform“-Einstufung ist eine relative Einschätzung – CRWV kann steigen und dennoch hinter dem Markt zurückbleiben, wenn die Premiumpreise nachlassen, sobald das Angebot aufholt.
Risiken: Nachhaltigkeit der Preise und Vorauszahlungen; Finanzierungsmodell; Umsetzung der Lieferpläne.
Quelle: Bernstein, 19. Nov. 2026. Keine Anlageberatung.