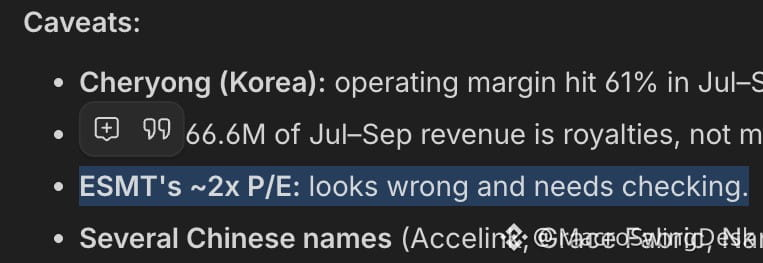
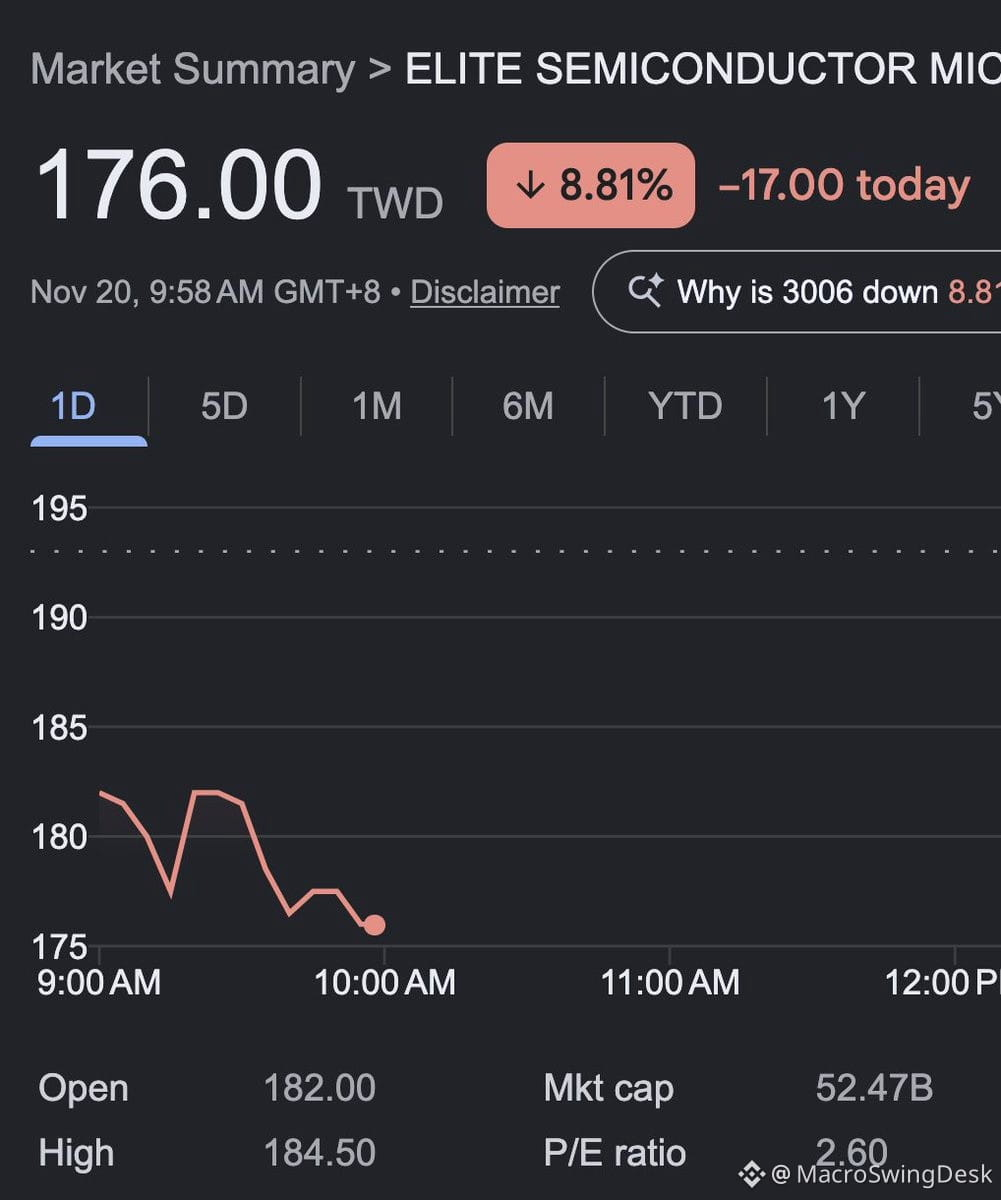
Der Markt bewertet $ESMT, als stünde der Zusammenbruch unmittelbar bevor – aber die Zahlen erzählen eine völlig andere Geschichte.
Schauen wir uns das genauer an:
• 1,58 Mrd. $ Marktkapitalisierung
• 747 Mio. $ Nettoliquidität + 274,7 Mio. $ Lagerbestand = 1,02 Mrd. $ an liquiden Werten
• Der bereinigte Unternehmenswert liegt bei gerade einmal 559 Mio. $
• Freier Cashflow im Q3: 349,5 Mio. $
• Nettogewinn im Q3: 327 Mio. $
Das operative Geschäft wird also mit etwa 559 Mio. $ bewertet, während es pro Quartal mehr als 300 Mio. $ Nettogewinn erzielt. Wenn man davon ausgeht, dass Q3 kein Ausreißer war, entspricht das einem annualisierten KGV von 1,2.
Und jetzt kommt der Clou:
• Das Angebot an DDR2/DDR3 bleibt bis 2027 knapp
• Die durchschnittlichen Verkaufspreise steigen bis ins Q4, obwohl die Verbrauchernachfrage nachlässt
• Das Management spricht von einer Dividendenausschüttungsquote von 30–50 % bis 2027
• Im Oktober kamen wahrscheinlich weitere rund 96 Mio. $ zur Bilanz hinzu
Das ist keine spekulative Wachstumsstory und auch kein KI-Hype. Das ist ein etablierter Speicherchip-Hersteller, der absurde Cashflows generiert, auf einer Festungsbilanz sitzt und so gehandelt wird, als stünde er vor dem Aus.
Entweder weiß der Markt, dass etwas Katastrophales bevorsteht, oder dies ist derzeit eine der am stärksten fehlbewerteten Aktien im Small-Cap-Bereich. Selbst KI-Modelle, mit denen ich die Zahlen durchgerechnet habe, stuften das als statistisch bizarr ein.
Wenn die Gewinne stabil bleiben und sich weiter Barmittel anhäufen, wird das Unternehmen entweder übernommen, beginnt aggressiv eigene Aktien zurückzukaufen oder der Markt wacht auf. Das Chance-Risiko-Verhältnis wirkt hier asymmetrisch.
Schauen wir uns das genauer an:
• 1,58 Mrd. $ Marktkapitalisierung
• 747 Mio. $ Nettoliquidität + 274,7 Mio. $ Lagerbestand = 1,02 Mrd. $ an liquiden Werten
• Der bereinigte Unternehmenswert liegt bei gerade einmal 559 Mio. $
• Freier Cashflow im Q3: 349,5 Mio. $
• Nettogewinn im Q3: 327 Mio. $
Das operative Geschäft wird also mit etwa 559 Mio. $ bewertet, während es pro Quartal mehr als 300 Mio. $ Nettogewinn erzielt. Wenn man davon ausgeht, dass Q3 kein Ausreißer war, entspricht das einem annualisierten KGV von 1,2.
Und jetzt kommt der Clou:
• Das Angebot an DDR2/DDR3 bleibt bis 2027 knapp
• Die durchschnittlichen Verkaufspreise steigen bis ins Q4, obwohl die Verbrauchernachfrage nachlässt
• Das Management spricht von einer Dividendenausschüttungsquote von 30–50 % bis 2027
• Im Oktober kamen wahrscheinlich weitere rund 96 Mio. $ zur Bilanz hinzu
Das ist keine spekulative Wachstumsstory und auch kein KI-Hype. Das ist ein etablierter Speicherchip-Hersteller, der absurde Cashflows generiert, auf einer Festungsbilanz sitzt und so gehandelt wird, als stünde er vor dem Aus.
Entweder weiß der Markt, dass etwas Katastrophales bevorsteht, oder dies ist derzeit eine der am stärksten fehlbewerteten Aktien im Small-Cap-Bereich. Selbst KI-Modelle, mit denen ich die Zahlen durchgerechnet habe, stuften das als statistisch bizarr ein.
Wenn die Gewinne stabil bleiben und sich weiter Barmittel anhäufen, wird das Unternehmen entweder übernommen, beginnt aggressiv eigene Aktien zurückzukaufen oder der Markt wacht auf. Das Chance-Risiko-Verhältnis wirkt hier asymmetrisch.