Die nächste große makroökonomische Frage: Wie stark wird KI die Produktivität tatsächlich steigern?
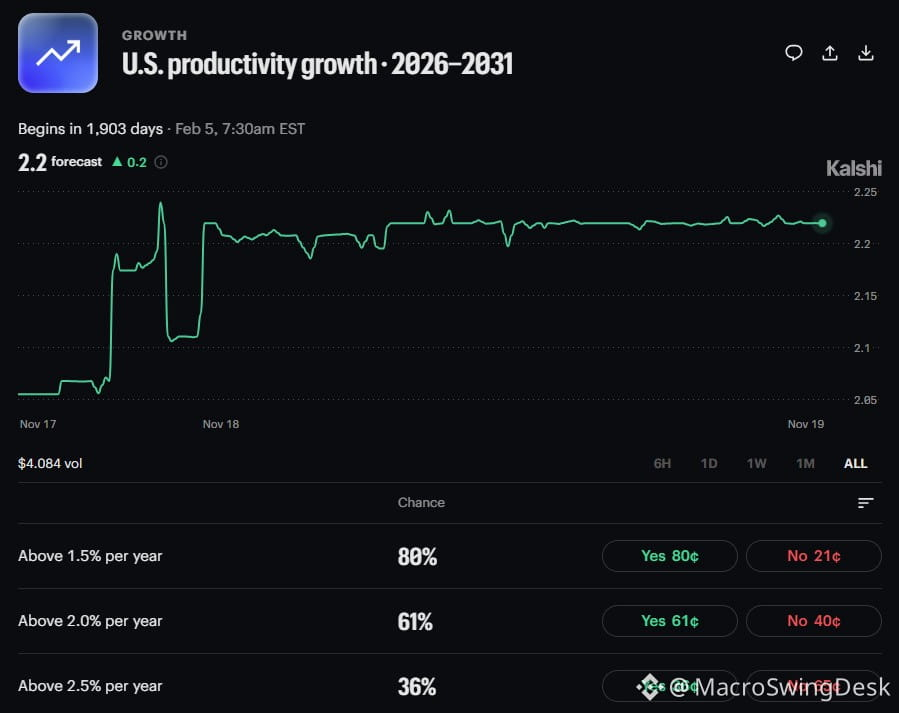
Der Markt bewertet ein jährliches Produktivitätswachstum von >2,5 % bis 2031 als unwahrscheinliches Extremszenario.
Ich denke, das sollte das BASISSZENARIO sein, nicht der Ausreißer.
Wenn KI auch nur die Hälfte dessen leistet, was versprochen wird, stehen wir vor einem strukturellen Wandel beim Wachstumspotenzial, bei der Margenausweitung und bei den disinflationären Kräften – Entwicklungen, die die meisten Anleger noch immer unterschätzen.
Dabei geht es nicht nur um Tech-Aktien. Es geht um das gesamte Wirtschaftsgefüge – BIP-Wachstum, Dynamik am Arbeitsmarkt, Inflationserwartungen und die Frage, wie die Zentralbanken reagieren werden, wenn sich Produktivitätsgewinne in den Daten zeigen.
Der Markt ist derzeit noch skeptisch. Doch wenn die Produktivität schneller als erwartet steigt, könnte es bei Aktien, Zinsen und Wachstumserwartungen zu einer deutlichen Neubewertung kommen.
Beobachtet die Daten genau. Das könnte die große Chance des Jahrzehnts sein.
Der Markt bewertet ein jährliches Produktivitätswachstum von >2,5 % bis 2031 als unwahrscheinliches Extremszenario.
Ich denke, das sollte das BASISSZENARIO sein, nicht der Ausreißer.
Wenn KI auch nur die Hälfte dessen leistet, was versprochen wird, stehen wir vor einem strukturellen Wandel beim Wachstumspotenzial, bei der Margenausweitung und bei den disinflationären Kräften – Entwicklungen, die die meisten Anleger noch immer unterschätzen.
Dabei geht es nicht nur um Tech-Aktien. Es geht um das gesamte Wirtschaftsgefüge – BIP-Wachstum, Dynamik am Arbeitsmarkt, Inflationserwartungen und die Frage, wie die Zentralbanken reagieren werden, wenn sich Produktivitätsgewinne in den Daten zeigen.
Der Markt ist derzeit noch skeptisch. Doch wenn die Produktivität schneller als erwartet steigt, könnte es bei Aktien, Zinsen und Wachstumserwartungen zu einer deutlichen Neubewertung kommen.
Beobachtet die Daten genau. Das könnte die große Chance des Jahrzehnts sein.