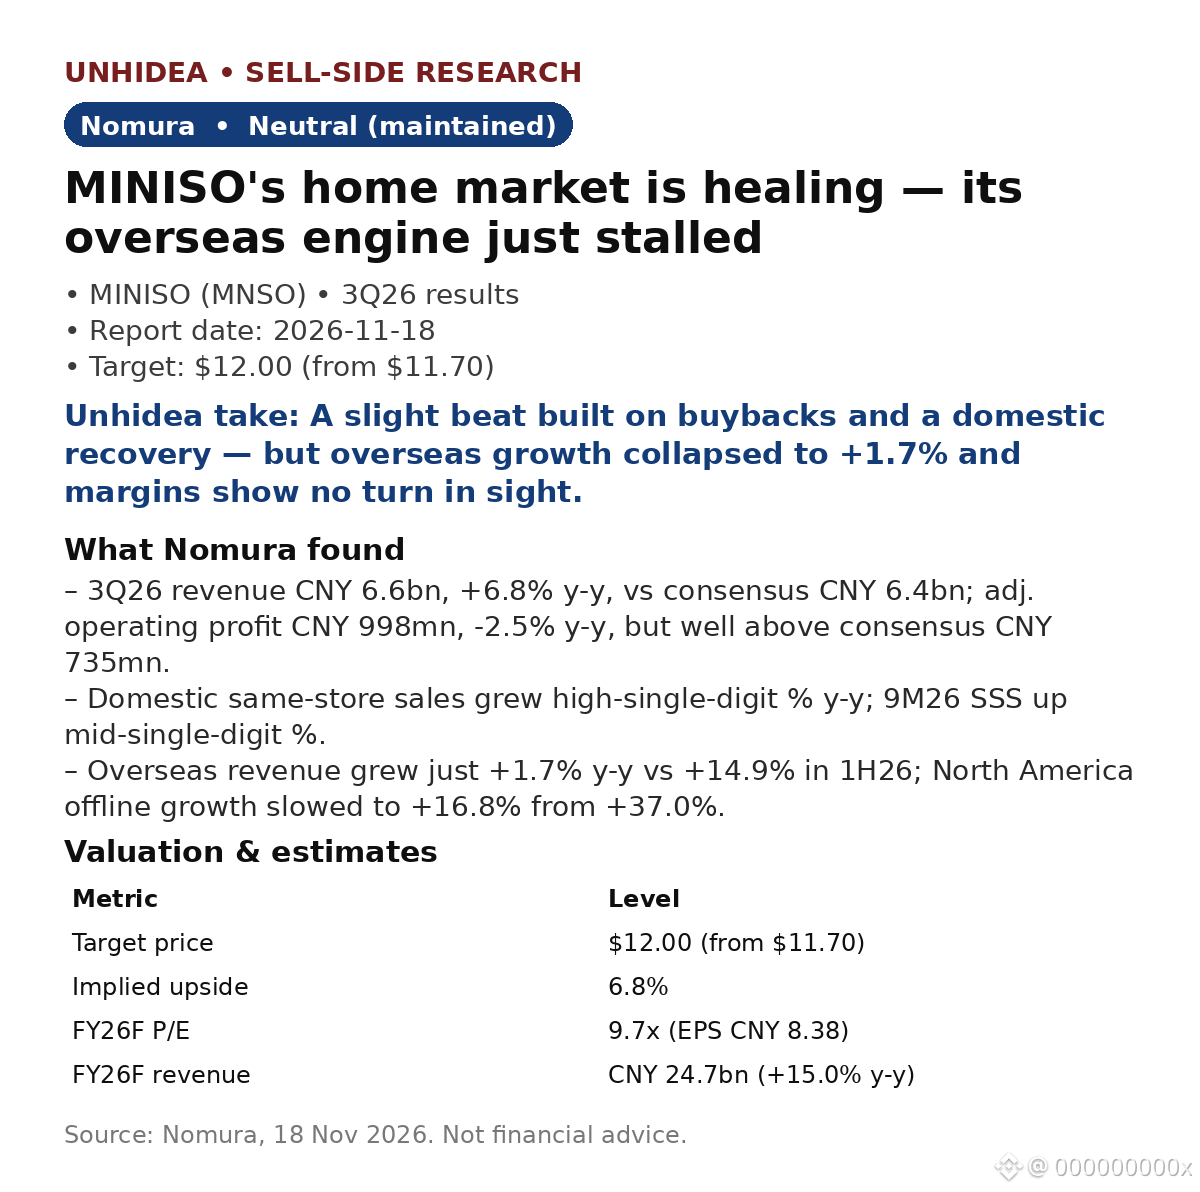
$MNSO: Nomura hält an „Neutral“ fest – die Erholung im Inland ist real, doch das Wachstum im Ausland ist eingebrochen
- Umsatz im 3Q26: CNY 6.6bn, +6.8% ggü. Vorjahr und über dem Konsens von CNY 6.4bn; bereinigtes Betriebsergebnis: CNY 998mn, -2.5% ggü. Vorjahr, aber deutlich über dem Konsens von CNY 735mn.
- Der Umsatz in bestehenden Filialen im Inland wuchs im 3Q26 im hohen einstelligen Prozentbereich ggü. Vorjahr (9M26: mittlerer einstelliger Prozentbereich). Der Heimatmarkt erholt sich.
- Das Problem liegt im Ausland: Umsatz +1.7% ggü. Vorjahr gegenüber +14.9% im 1H26. Das Wachstum im stationären Geschäft in Nordamerika verlangsamte sich von +37.0% auf +16.8%; die Lagerbestände im Ausland erreichten 271 Tage (gegenüber 212 vor einem Jahr).
- Margen: Die Bruttomarge stieg ggü. Vorjahr um +0.6pp, was durch einen Anstieg der Vertriebs- und Distributionskosten um +2.9pp ggü. Vorjahr zunichtegemacht wurde. Nomura erwartet im 4Q26 keine Margenwende.
- Bewertung: Kursziel $12.00 (zuvor $11.70, Aufwärtspotenzial 6.8%) bei unverändertem 10.0x-KGV auf Basis der erwarteten Gewinne; die Aktie wird mit dem 9.7x FY26F-KGV gehandelt. Umsatzprognose für FY26F: CNY 24.7bn, +15.0% ggü. Vorjahr; normalisiertes verwässertes EPS: CNY 8.38, -11.7% ggü. Vorjahr.
Einschätzung von Unhidea: Das Ausland war die Wachstumsgeschichte hinter der Bewertungsprämie von MINISO – bei +1.7% und 271 Tagen Lagerbestand liegt diese Geschichte vorerst auf Eis. Lagerbestände binden Liquidität und erzwingen Preisnachlässe, bevor sich dies in den Margen niederschlägt.
Einschätzung von Unhidea: Aktienrückkäufe von >CNY 1bn (etwa 4.5% der Aktien) leisten den Großteil der Arbeit, während das normalisierte EPS für FY26F weiterhin um 11.7% sinkt. Eine günstige Aktie (9.7x), die auf eine erneute Wachstumsbeschleunigung im Ausland wartet – eine Trendwende ist es noch nicht.
Risiken: Verlangsamung des SSS-Wachstums im Inland, Unsicherheit im Ausland, zunehmender Wettbewerb.
Quelle: Nomura, 18. Nov. 2026. Keine Anlageberatung.
- Umsatz im 3Q26: CNY 6.6bn, +6.8% ggü. Vorjahr und über dem Konsens von CNY 6.4bn; bereinigtes Betriebsergebnis: CNY 998mn, -2.5% ggü. Vorjahr, aber deutlich über dem Konsens von CNY 735mn.
- Der Umsatz in bestehenden Filialen im Inland wuchs im 3Q26 im hohen einstelligen Prozentbereich ggü. Vorjahr (9M26: mittlerer einstelliger Prozentbereich). Der Heimatmarkt erholt sich.
- Das Problem liegt im Ausland: Umsatz +1.7% ggü. Vorjahr gegenüber +14.9% im 1H26. Das Wachstum im stationären Geschäft in Nordamerika verlangsamte sich von +37.0% auf +16.8%; die Lagerbestände im Ausland erreichten 271 Tage (gegenüber 212 vor einem Jahr).
- Margen: Die Bruttomarge stieg ggü. Vorjahr um +0.6pp, was durch einen Anstieg der Vertriebs- und Distributionskosten um +2.9pp ggü. Vorjahr zunichtegemacht wurde. Nomura erwartet im 4Q26 keine Margenwende.
- Bewertung: Kursziel $12.00 (zuvor $11.70, Aufwärtspotenzial 6.8%) bei unverändertem 10.0x-KGV auf Basis der erwarteten Gewinne; die Aktie wird mit dem 9.7x FY26F-KGV gehandelt. Umsatzprognose für FY26F: CNY 24.7bn, +15.0% ggü. Vorjahr; normalisiertes verwässertes EPS: CNY 8.38, -11.7% ggü. Vorjahr.
Einschätzung von Unhidea: Das Ausland war die Wachstumsgeschichte hinter der Bewertungsprämie von MINISO – bei +1.7% und 271 Tagen Lagerbestand liegt diese Geschichte vorerst auf Eis. Lagerbestände binden Liquidität und erzwingen Preisnachlässe, bevor sich dies in den Margen niederschlägt.
Einschätzung von Unhidea: Aktienrückkäufe von >CNY 1bn (etwa 4.5% der Aktien) leisten den Großteil der Arbeit, während das normalisierte EPS für FY26F weiterhin um 11.7% sinkt. Eine günstige Aktie (9.7x), die auf eine erneute Wachstumsbeschleunigung im Ausland wartet – eine Trendwende ist es noch nicht.
Risiken: Verlangsamung des SSS-Wachstums im Inland, Unsicherheit im Ausland, zunehmender Wettbewerb.
Quelle: Nomura, 18. Nov. 2026. Keine Anlageberatung.