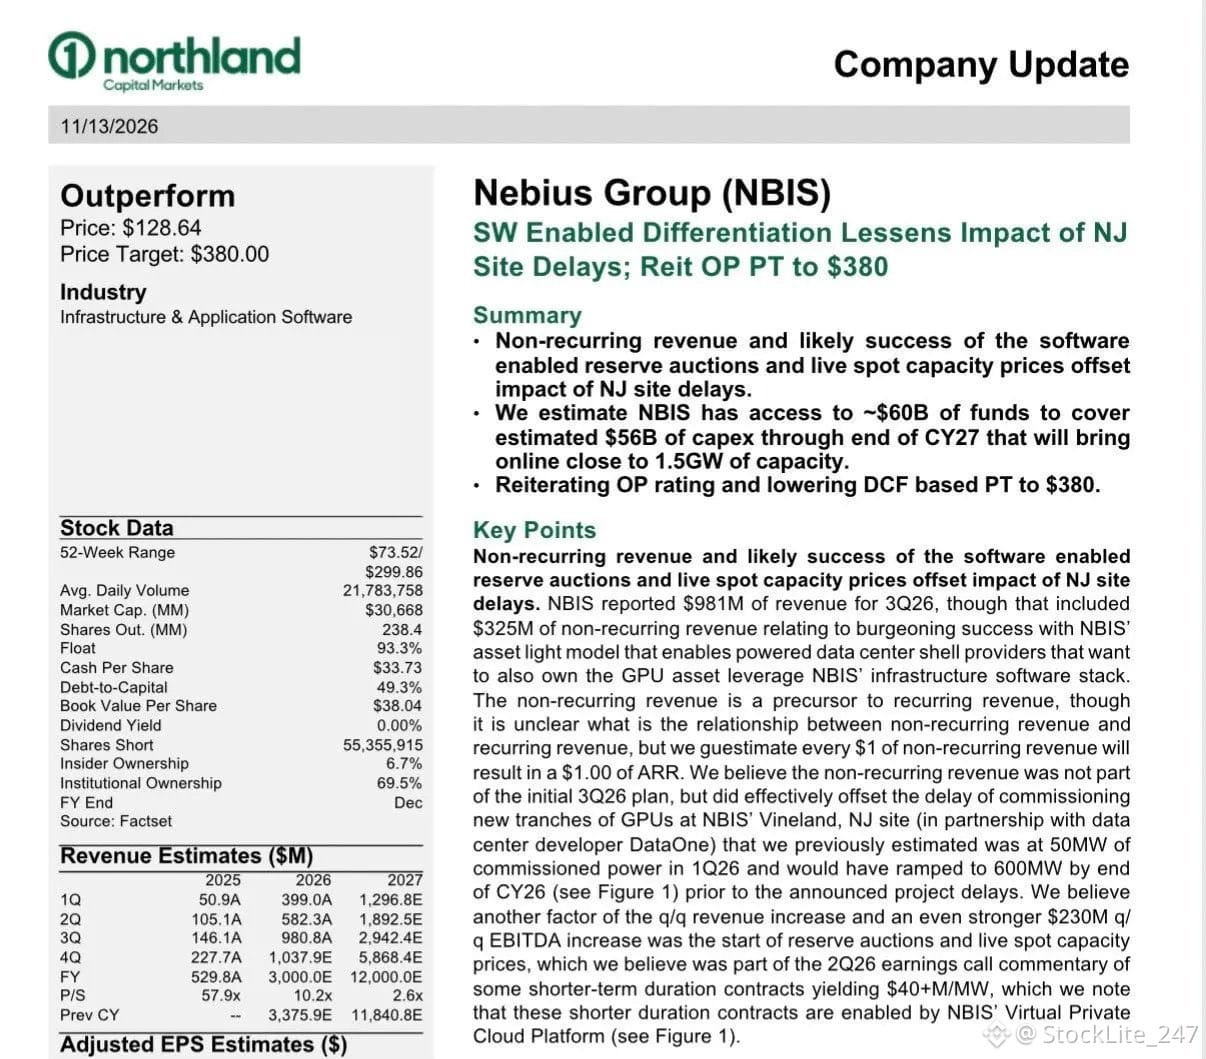
Northland senkte sein Kursziel für $NBIS von 410 $ auf 380 $, weil sich der Standort in New Jersey verzögert und ein Teil des Umsatzes ins nächste Jahr verschiebt.
Sie behielten die Einstufung „Outperform“ bei, denn eine Verzögerung macht das Geschäft nicht zunichte.
Die Aktie steht bei 110 $. Selbst nach der Senkung entspricht das einem Aufwärtspotenzial von 245 %.
981 Mio. $ Umsatz im dritten Quartal, gegenüber 146 Mio. $ vor einem Jahr.
Das EBITDA stieg in einem Quartal um 230 Mio. $ auf 466 Mio. $.
Die Umsatzkosten sanken auf 22 % des Umsatzes.
Und das alles trotz der Verzögerung beim Standort in New Jersey.
Bei etwa 110 $ preist der Markt einen gescheiterten Ausbau ein, keine Verzögerung.
Die Zahlen von Nebius sprechen eine andere Sprache.
Diese makroökonomischen Belastungen werden vorübergehen, und das Gewicht dieses Geschäfts wird wieder sichtbar werden.
Sie behielten die Einstufung „Outperform“ bei, denn eine Verzögerung macht das Geschäft nicht zunichte.
Die Aktie steht bei 110 $. Selbst nach der Senkung entspricht das einem Aufwärtspotenzial von 245 %.
981 Mio. $ Umsatz im dritten Quartal, gegenüber 146 Mio. $ vor einem Jahr.
Das EBITDA stieg in einem Quartal um 230 Mio. $ auf 466 Mio. $.
Die Umsatzkosten sanken auf 22 % des Umsatzes.
Und das alles trotz der Verzögerung beim Standort in New Jersey.
Bei etwa 110 $ preist der Markt einen gescheiterten Ausbau ein, keine Verzögerung.
Die Zahlen von Nebius sprechen eine andere Sprache.
Diese makroökonomischen Belastungen werden vorübergehen, und das Gewicht dieses Geschäfts wird wieder sichtbar werden.