


Bitcoin-Carry-Trades könnten 2027 gegenüber US-Schatzwechseln wieder die Nase vorn haben, wenn sich die Nachfrage nach Hebelwirkung erholt, prognostiziert die Digital-Asset-Bank Sygnum.
In ihrem Bericht „Sygnal Outlook 2027“ prognostiziert Sygnum, dass die annualisierte Prämie auf dreimonatige Bitcoin-Futures (BTC) an der Chicago Mercantile Exchange im kommenden Jahr durchschnittlich mehr als 2 % über den Renditen dreimonatiger US-Schatzwechsel liegen wird.
Bei einem Krypto-Carry-Trade wird Bitcoin gekauft und gleichzeitig mithilfe von Futures-Kontrakten auf einen fallenden Kurs gesetzt. So lässt sich das Risiko durch Bitcoins Kursschwankungen begrenzen, während Händler zugleich Funding-Zahlungen oder Futures-Prämien einnehmen können.
Fabian Dori, Chief Investment Officer bei Sygnum, sagte gegenüber Cointelegraph, dass sich die Renditen erholen könnten, wenn Anleger risikofreudiger werden und weniger Hedgefonds um dieselben Gewinne konkurrieren.
„Der Basis-Trade war sehr überlaufen, da viele Hedgefonds ihn über Spot-ETFs [börsengehandelte Fonds] gegen Short-Positionen in CME-Futures umsetzten“, sagte Dori. „Positionsdaten zeigen, dass diese Fonds inzwischen einen Großteil ihrer CME-Short-Positionen aufgelöst haben. Somit konkurriert weniger Kapital um dieselbe Prämie.“
Warum die Renditen von Bitcoin-Carry-Trades gesunken sind
Sygnum verwies auf eine 67-tägige Phase negativer Bitcoin-Finanzierungsraten im Jahr 2026. Außerdem veröffentlichte das Krypto-Technologie- und Infrastrukturunternehmen Talos kürzlich eine Studie, die das Ausmaß des Renditerückgangs zeigt.
In seinem jüngsten Bericht erklärte Talos, dass die Bitcoin-Finanzierungsraten und Futures-Prämien, die Anfang 2024 annualisierte Höchststände von 20 % bis 40 % erreicht hatten, in diesem Jahr auf nur noch 3 % bis 5 % gesunken seien. Die aktuelle Rendite dreimonatiger US-Schatzwechsel liegt bei etwa 4,25 %. Das bedeutet, dass Trader mit Staatsschulden ungefähr dieselbe Rendite erzielen können, ohne die zusätzlichen Risiken des Kryptohandels einzugehen.
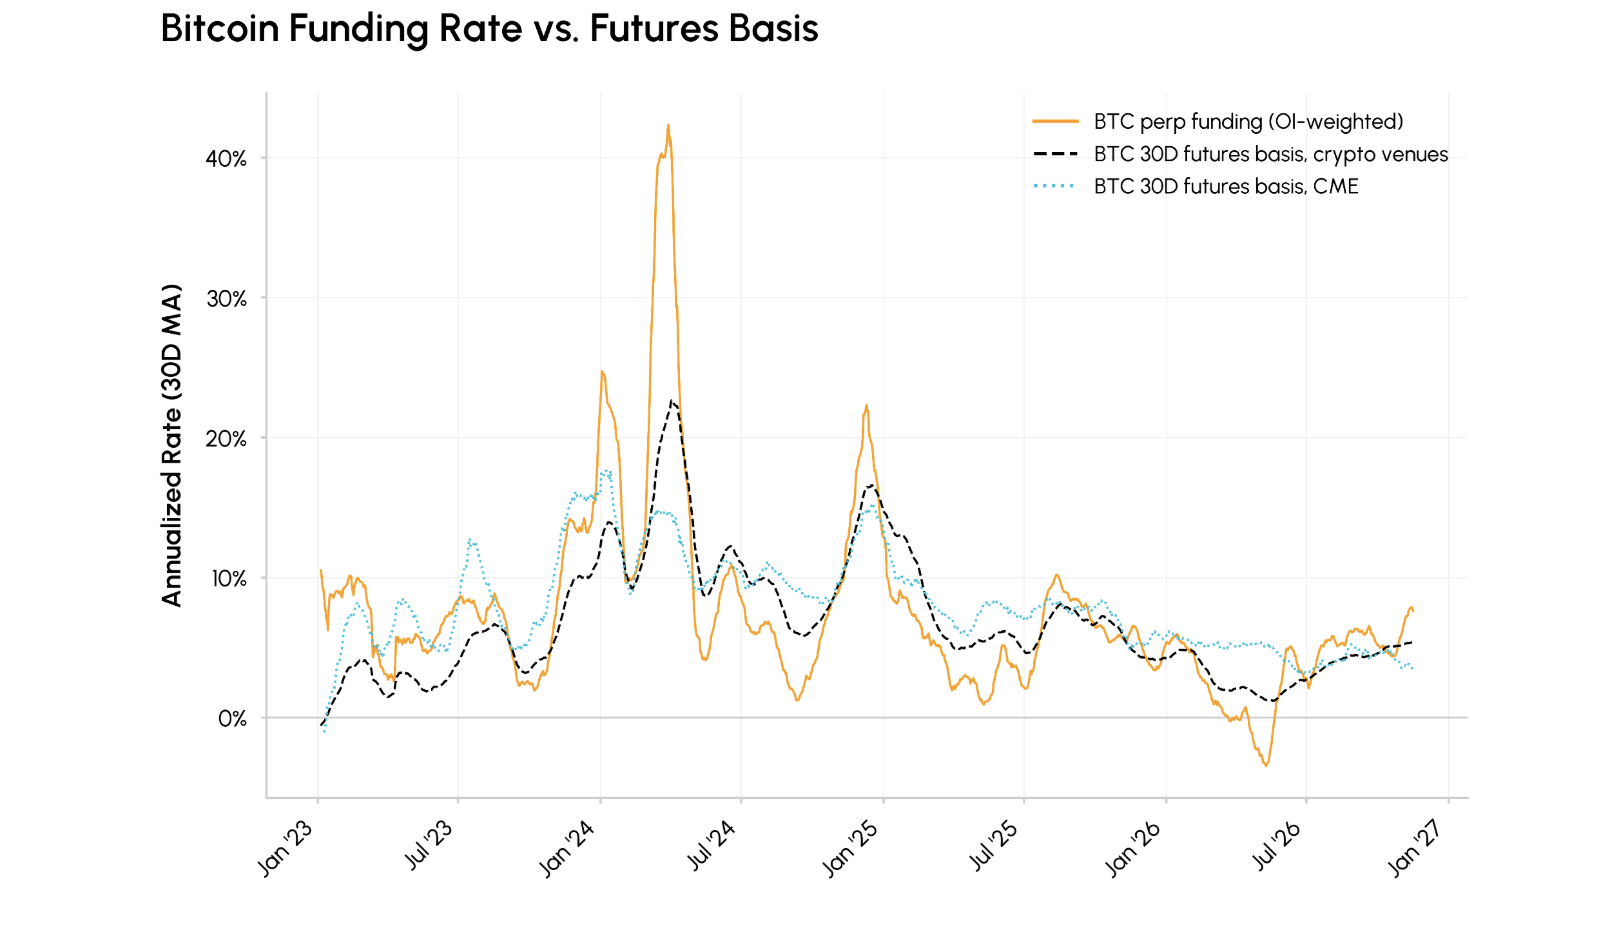
Bitcoin-Perpetual-Finanzierungsraten und die annualisierte 30-Tage-Futures-Basis, 2024–2026. Quelle: Talos CM Market Data Pro
Die Prognose von Sygnum wirft nun die Frage auf, ob Bitcoin-Carry-Trades genug einbringen können, um die Risiken zu rechtfertigen, etwa plötzliche Renditerückgänge und höhere Handelskosten. Und obwohl sich die Renditen inzwischen wieder verbessert haben, ist unklar, ob sich dieser Trend bis 2027 fortsetzt.
Bitcoin-Carry-Trades wurden nach dem Start der US-amerikanischen Bitcoin-Spot-ETFs im Jahr 2024 populär, da sie größeren Anlegern den Einsatz dieser Strategie erleichterten. Doch als immer mehr Anleger in den Markt einstiegen, begannen die mit diesen Trades erzielbaren Renditen zu sinken.
„Ein reiferer Markt zahlt für denselben Trade weniger“, sagte Dori. „Er zieht jedoch auch zusätzliche Anleger an, was die Nachfrage nach Hebelwirkung erhöhen könnte.“
Laut Talos wurden die Bitcoin-Finanzierungsraten im zweiten Quartal des Jahres kurzzeitig negativ. Das bedeutete, dass Trader, die über Perpetual-Futures auf fallende Bitcoin-Kurse setzten, Tradern mit einer bullischen Position – also einer Wette auf steigende Kurse – zahlen mussten, statt Zahlungen zu erhalten.
Verwandt: Zuflüsse in Bitcoin-ETFs lassen institutionelle Nachfrage unklar: CoinShares
Bitcoin-Finanzierung deutet auf vorsichtige Erholung hin
Dennoch gibt es Anzeichen für eine Erholung: Talos stellte fest, dass die Krypto-Finanzierungsraten seit August wieder zu steigen begonnen haben, was Sygnums Prognose stützen könnte. Coinbase erklärte zudem in einem Bericht vom 2. November, dass die Bitcoin-Finanzierungsraten von etwa 4 % auf Jahresbasis Anfang Oktober auf durchschnittlich 8,9 % auf Jahresbasis in der letzten Woche des Monats gestiegen seien.
Coinbase stellte infrage, ob der Anstieg eine nennenswerte Nachfrage nach gehebelten Bitcoin-Trades widerspiegelte, und verwies auf eine schwächere Kaufaktivität am Spotmarkt.
„Für uns ist weniger klar, ob der späte Anstieg der BTC-Hebelwirkung auf Überzeugung beruht, wenn man bedenkt, wie wenig Unterstützung er von Spot-Anlegern oder dem Optionsmarkt erhielt“, heißt es in dem Bericht von Coinbase.
Sygnum erwartet, dass eine breitere institutionelle Akzeptanz die Nachfrage nach gehebeltem Bitcoin-Engagement im Jahr 2027 stützen wird. Als Faktoren nannte das Unternehmen unter anderem wachsende institutionelle Bitcoin-Investitionen, die zunehmende Tokenisierung und eine steigende Nachfrage nach KI.
Dori warnte jedoch, dass ein starker Marktabschwung, ein Liquiditätsengpass oder länger anhaltend hohe Zinsen eine Erholung der Carry-Trade-Renditen verhindern könnten. Er verwies außerdem auf Risiken, die mit einem verstärkten Einsatz von Hebelwirkung einhergehen. Selbst bei einer abgesicherten Position kann es zu Nachschussforderungen kommen, sodass Trader mehr Sicherheiten hinterlegen oder ihre Futures-Position schließen müssen.
„Carry kann über lange Zeit stetige Erträge abwerfen und dann schnell ins Gegenteil umschlagen“, sagte er. „Wenn die Positionierung überfüllt ist und die Finanzierungsraten sich umkehren, erfolgt der Abbau typischerweise schnell, weil dieselbe Hebelwirkung, die den Carry einbringt, auch zum Ausstieg zwingt.“
Magazin: Warum in den USA regulierte Bitcoin-Perpetuals den Kryptohandel verändern könnten