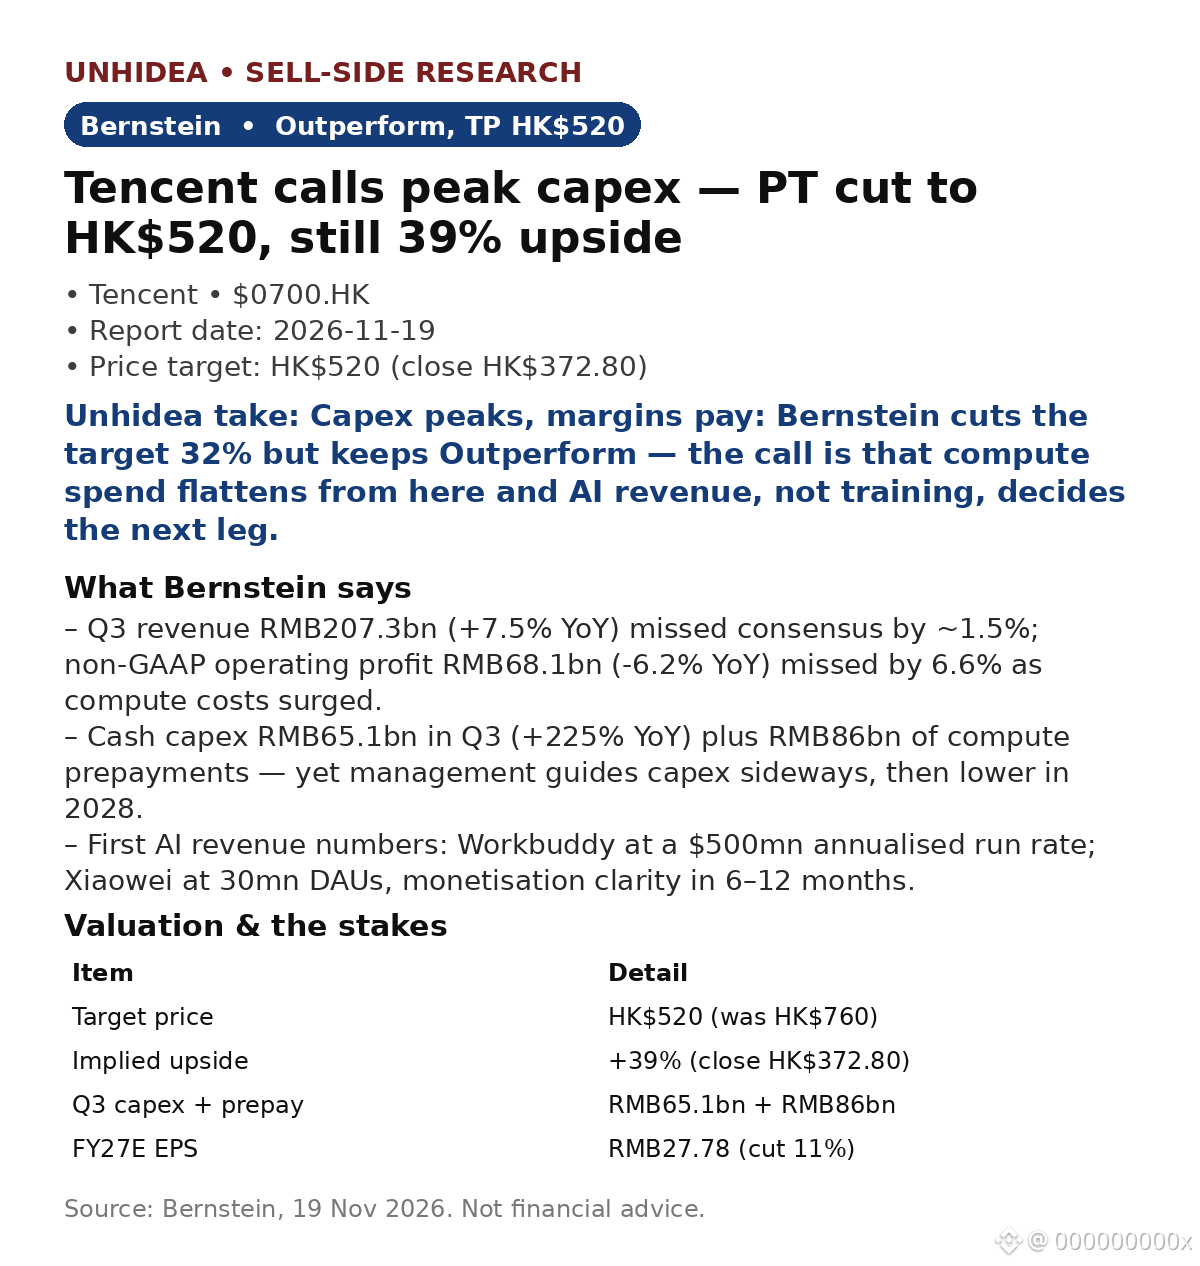
$0700.HK: Tencent sieht Investitionsausgaben auf dem Höhepunkt — Bernstein behält „Outperform“ bei, Kursziel HK$520 (gesenkt von HK$760)
- Q3-Umsatz RMB207.3bn (+7.5% im Jahresvergleich), rund 1.5% unter Konsens; operativer Gewinn nach Non-GAAP RMB68.1bn (-6.2% im Jahresvergleich), 6.6% unter Konsens — die Kosten für Rechenleistung waren ausschlaggebend.
- Die Investitionsausgaben sind das zentrale Thema: RMB65.1bn im Q3 (+225% im Jahresvergleich) plus RMB86bn an Vorauszahlungen für Rechenleistung — dennoch sagt das Management, die Investitionsausgaben würden zunächst seitwärts verlaufen und 2028 dann sinken. Laut Bernstein ist Tencent nach Sony das zweite Unternehmen, das die Hardwarekosten als nicht nachhaltig bezeichnet.
- Die Kosten: Bandbreiten- und Serverkosten +132% im Jahresvergleich, F&E-Kosten ohne Personal +152%. Werbung weiterhin +18.8% auf RMB43.0bn, Gaming +4.6% auf RMB66.5bn, FBS +9.4% auf RMB63.7bn. Operativer Kerngewinn ohne KI-Ausgaben +8% auf RMB83.3bn.
- Erste KI-Umsatzzahlen: Workbuddy erreicht eine annualisierte Umsatzrate von $500mn; Xiaowei kommt auf 30mn täglich aktive Nutzer, Monetarisierung in 6–12 Monaten. US-Chipbeschränkungen verzögern das Training, nicht aber die Umsätze mit Inferenz, so Bernstein.
- Bewertung: Das Kursziel von HK$520 liegt +39% über dem Schlusskurs von HK$372.80 (18. Nov.) und nahe dem 52-Wochen-Tief von HK$370; nach einem Rückgang von 38% seit Jahresbeginn entspricht die Bewertung etwa dem 11-Fachen des Gewinns der letzten zwölf Monate. Die FY27E-EPS-Prognose wurde um 11% auf RMB27.78 gesenkt.
Unhidea-Einschätzung: Der Höhepunkt der Investitionsausgaben ist auch über Tencent hinaus ein Diskussionsthema — wenn ein Käufer dieser Größenordnung seine Ausgaben stabilisiert, stellt sich die Frage nach der Dauer des KI-Hardwarezyklus.
Unhidea-Einschätzung: Tencent wird mit etwa dem 11-Fachen bewertet, während das KI-Potenzial noch nicht eingepreist ist — Workbuddy und Xiaowei liefern die ersten konkreten Zahlen; wenn die Monetarisierung gelingt, bietet Bernsteins FY+1-Multiplikator von 16x den Weg zu einer Neubewertung.
Risiken: US-Chipbeschränkungen, chinesische Konjunktur, Vergleichswerte im Gaming, Zeitpunkt der KI-Monetarisierung.
Quelle: Bernstein, 19. Nov. 2026. Keine Finanzberatung.
- Q3-Umsatz RMB207.3bn (+7.5% im Jahresvergleich), rund 1.5% unter Konsens; operativer Gewinn nach Non-GAAP RMB68.1bn (-6.2% im Jahresvergleich), 6.6% unter Konsens — die Kosten für Rechenleistung waren ausschlaggebend.
- Die Investitionsausgaben sind das zentrale Thema: RMB65.1bn im Q3 (+225% im Jahresvergleich) plus RMB86bn an Vorauszahlungen für Rechenleistung — dennoch sagt das Management, die Investitionsausgaben würden zunächst seitwärts verlaufen und 2028 dann sinken. Laut Bernstein ist Tencent nach Sony das zweite Unternehmen, das die Hardwarekosten als nicht nachhaltig bezeichnet.
- Die Kosten: Bandbreiten- und Serverkosten +132% im Jahresvergleich, F&E-Kosten ohne Personal +152%. Werbung weiterhin +18.8% auf RMB43.0bn, Gaming +4.6% auf RMB66.5bn, FBS +9.4% auf RMB63.7bn. Operativer Kerngewinn ohne KI-Ausgaben +8% auf RMB83.3bn.
- Erste KI-Umsatzzahlen: Workbuddy erreicht eine annualisierte Umsatzrate von $500mn; Xiaowei kommt auf 30mn täglich aktive Nutzer, Monetarisierung in 6–12 Monaten. US-Chipbeschränkungen verzögern das Training, nicht aber die Umsätze mit Inferenz, so Bernstein.
- Bewertung: Das Kursziel von HK$520 liegt +39% über dem Schlusskurs von HK$372.80 (18. Nov.) und nahe dem 52-Wochen-Tief von HK$370; nach einem Rückgang von 38% seit Jahresbeginn entspricht die Bewertung etwa dem 11-Fachen des Gewinns der letzten zwölf Monate. Die FY27E-EPS-Prognose wurde um 11% auf RMB27.78 gesenkt.
Unhidea-Einschätzung: Der Höhepunkt der Investitionsausgaben ist auch über Tencent hinaus ein Diskussionsthema — wenn ein Käufer dieser Größenordnung seine Ausgaben stabilisiert, stellt sich die Frage nach der Dauer des KI-Hardwarezyklus.
Unhidea-Einschätzung: Tencent wird mit etwa dem 11-Fachen bewertet, während das KI-Potenzial noch nicht eingepreist ist — Workbuddy und Xiaowei liefern die ersten konkreten Zahlen; wenn die Monetarisierung gelingt, bietet Bernsteins FY+1-Multiplikator von 16x den Weg zu einer Neubewertung.
Risiken: US-Chipbeschränkungen, chinesische Konjunktur, Vergleichswerte im Gaming, Zeitpunkt der KI-Monetarisierung.
Quelle: Bernstein, 19. Nov. 2026. Keine Finanzberatung.