
Können Clearingstellen jetzt alle auf die Blockchain?
Diesmal hat die Bank of England keine bloßen Parolen ausgegeben, sondern direkt einen Zeitplan für den Start vorgelegt.
Meine zentrale Einschätzung gleich vorweg: Das ist kein Hintertürchen für Krypto, sondern eine abgesicherte Teststrecke für das Clearing auf der Blockchain. Damit RWA wirklich im traditionellen Finanzwesen ankommen, fehlte es nie an Token – entscheidend ist, ob das Clearing regelkonform funktionieren kann.
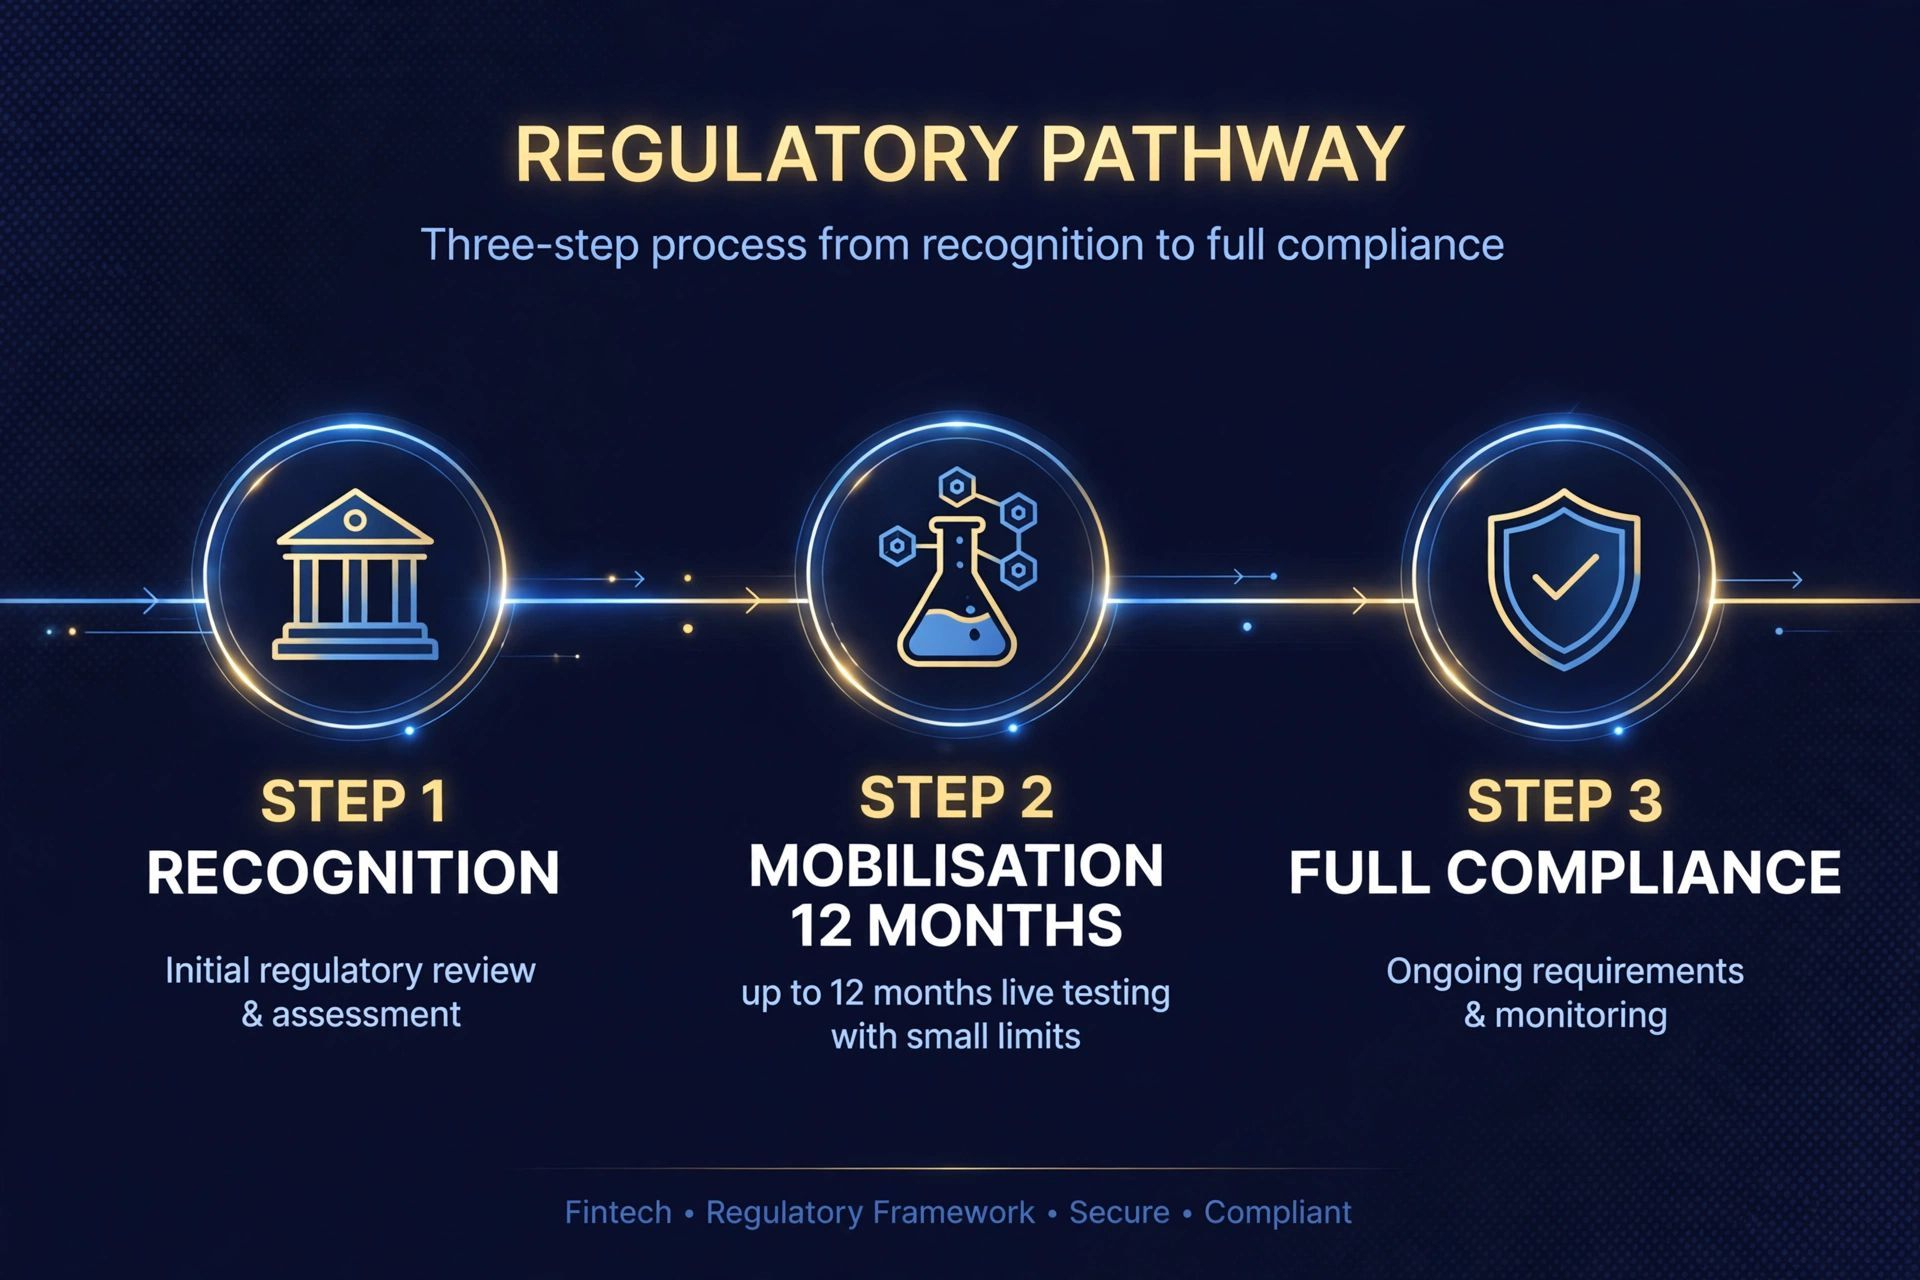
Am 16. November veröffentlichte die Bank of England ihre endgültige Regelung sowie eine Grundsatzerklärung zur „Mobilisierungsphase“ (mobilisation) für neue Clearingstellen.
Einfach gesagt: Nach der Zulassung muss eine neue Clearingstelle nicht warten, bis alle Systeme und Regeln zu 100 Prozent fertig sind, bevor sie den Betrieb aufnehmen kann.
Zunächst kann eine bis zu 12-monatige Mobilisierungsphase beginnen, in der der Geschäftsbetrieb in kleinen Schritten getestet wird.
Wie läuft diese Mobilisierungsphase ab?
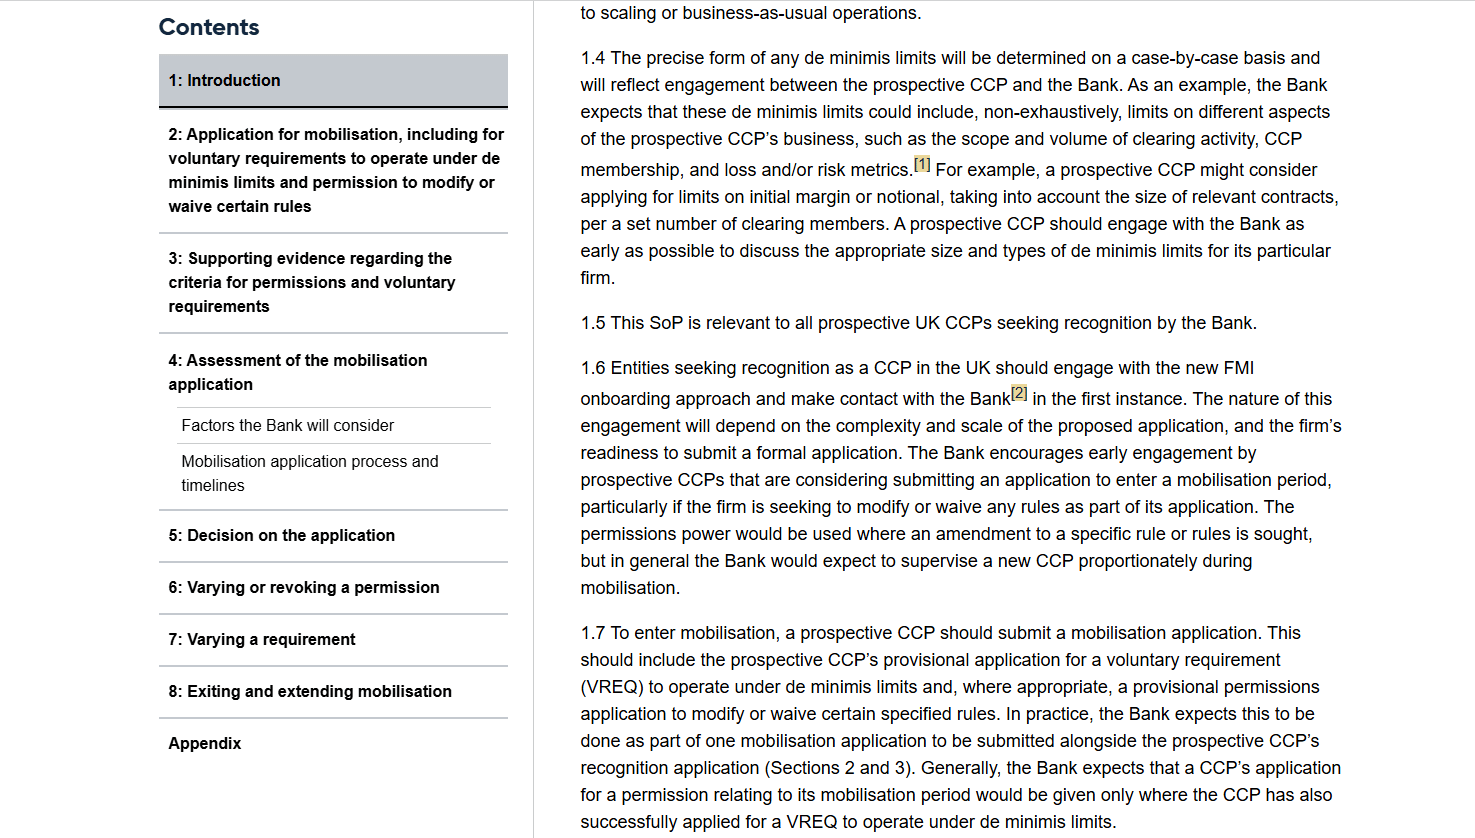
Erstens: Das Geschäftsvolumen muss auf ein Minimum begrenzt werden.
Die Zentralbank legt für jedes Unternehmen mittels einer Anforderungsänderung (VREQ) ein De-minimis-Limit fest, also eine Obergrenze für ein sehr geringes Geschäftsvolumen.
Für dieses Limit gibt es keinen einheitlichen Wert. Es wird für jedes Unternehmen individuell und abhängig von dessen Geschäftsmodell und Risikoprofil festgelegt.
Zweitens: Einige Regeln können vorübergehend ausgesetzt oder geändert werden.
Die Zentralbank kann im Rahmen ihrer Genehmigungsbefugnis bestimmte Regeln vorübergehend lockern. Voraussetzung ist, dass das Unternehmen einen Mobilisierungsplan vorlegt, aus dem hervorgeht, wie es alle noch nicht geänderten Regeln bis zum Ablauf der Frist erfüllen wird.
Drittens: Nicht über alle Regeln kann verhandelt werden.
Die grundlegenden Fundamental Rules können nicht ausgesetzt werden. Der Eigenanteil der Clearingstelle am Risiko („skin in the game“), also der Teil, für den sie im Ernstfall zuerst mit eigenem Geld haftet, kann angepasst werden. Das Mindestkapital lässt sich ebenfalls anpassen, allerdings gilt eine Untergrenze von 1 Million Pfund. Auch über die Governance-Regeln kann verhandelt werden, aber im Risikoausschuss muss ein Vertreter der Clearingmitglieder sitzen.
Viertens: Eine Überschreitung des Limits hat Konsequenzen.
Die Zentralbank hat erklärt, dass sie bei einem Verstoß zunächst das Gespräch suchen und die Lage bewerten wird. Bei schwerwiegenden Verstößen kann sie die Anforderungen ändern, eine Offenlegung gegenüber den Mitgliedern verlangen, die vorübergehende Genehmigung widerrufen, von ihrer Anweisungsbefugnis nach Abschnitt 296 des FSMA Gebrauch machen oder sogar die Anerkennung entziehen.
Für DLT-Unternehmen ist dieser eine Satz besonders wichtig: Technologieneutralität.
Die Zentralbank hat weder ein eigenes neues Regelwerk für Blockchain geschaffen noch spezifische aufsichtsrechtliche Erwartungen für DLT-Clearingstellen formuliert.
Der Grundsatz lautet: „Gleiches Risiko, gleiches Aufsichtsergebnis.“ Ob traditionelles Datenbanksystem oder Distributed Ledger – Risikomanagement, Endgültigkeit der Abwicklung und Belastbarkeit müssen dieselben Anforderungen erfüllen.
Dieser Weg ist für DLT-Unternehmen jedoch besonders wichtig, denn Clearingstellen können nicht an der Digital Securities Sandbox (DSS) teilnehmen.
Derzeit sind 16 Institutionen in der DSS aktiv, darunter HSBC und LSEG B3. Sie läuft mindestens bis Januar 2029, nimmt aber keine CCPs auf.
Wer also On-Chain-Clearing betreiben möchte, hat mit der Mobilisierungsphase derzeit den einzigen regulären Weg im Vereinigten Königreich, um den realen Geschäftsbetrieb zu testen.
Diese Entwicklung steht auch nicht für sich allein.
Am 29. Oktober hat die Bank of England eine Konsultation dazu gestartet, dass Clearingstellen tokenisierte Sicherheiten akzeptieren. Die Frist endet am 12. Februar 2027.
Auf der einen Seite steht die Frage, „wer Clearing anbieten darf“, auf der anderen, „was als Sicherheit dienen darf“. Zusammengenommen ergeben beide Teile das vollständige Bild der tokenisierten Finanzwelt.
Auch die stellvertretende Gouverneurin Sarah Breeden formulierte es ganz klar: Ziel sei es, „die Tokenisierung verantwortungsvoll in den Finanzmärkten zu verankern“.
Auch den Zeitplan sollte man klarstellen, damit niemand glaubt, es könne „schon morgen losgehen“.
Diese Politik kann erst umgesetzt werden, wenn das Finanzministerium die Genehmigungsbefugnis per Rechtsverordnung (Statutory Instrument) überträgt und zugleich die endgültige Fassung der Clearingstellen-Regeln in Kraft tritt. Die Zentralbank rechnet damit bis Ende des ersten Quartals 2027.
Danach folgt eine Umsetzungsphase von mindestens drei Monaten. Unternehmen, die vorher einen Antrag stellen, müssen weiterhin den bisherigen Weg nach der britischen EMIR-Regelung gehen.
Auch die Konsultation selbst ist einen Blick wert: Auf die Konsultation vom 4. März bis zum 4. Juni gingen nur drei Stellungnahmen ein – von einer etablierten Clearingstelle, einem potenziellen Anbieter von Marktinfrastruktur und einem Branchenverband.
Es gab zwar nicht viele Stellungnahmen, aber die Richtung war einheitlich: Alle unterstützen den Ansatz, möchten jedoch wissen, wie die Limits festgelegt werden, welche Regeln geändert werden können und wie das Antragsverfahren abläuft.
Für die Krypto- und RWA-Branche liegt die eigentliche Bedeutung dieser Nachricht also nicht darin, dass „das Vereinigte Königreich Blockchain unterstützt“, sondern darin, dass „der zentralste und konservativste Bereich – das Clearing – beginnt, On-Chain-Architekturen zu akzeptieren“.
Ausgabe und Handel kann man erst einmal in einer Sandbox ausprobieren, Clearing nicht. Beim Clearing geht es um Gegenparteirisiken, Margin und den Umgang mit Ausfällen – es ist das Herzstück, das täglich Transaktionen im Billionenbereich abwickelt.
Erst wenn eine DLT-native Clearingstelle hier den Betrieb aufnehmen kann, können tokenisierte Staatsanleihen, Fonds und Anleihen den Schritt von „ausgebbar und handelbar“ in das „Mainstream-Clearing-System“ schaffen.
Als Nächstes reichen drei Punkte, die man im Blick behalten sollte.
Erstens: Wer reicht als Erstes einen Antrag ein? Die Zentralbank wird auf ihrer Website den Stand der Mobilisierung veröffentlichen.
Zweitens: Wie niedrig wird ihr De-minimis-Limit angesetzt, und von welchen Regeln wird sie ausgenommen?
Drittens: Werden die Gesetzesmaßnahmen des Finanzministeriums bis Ende des ersten Quartals 2027 rechtzeitig umgesetzt?
Wer wird deiner Meinung nach als Erstes den Schritt wagen: die On-Chain-Abteilung einer traditionellen Clearingstelle oder ein neues, rein DLT-natives Unternehmen? Schreib’s in die Kommentare.
#BankofEngland #RWA #DLT #Clearingstelle #CCP #Tokenisierung #BankofEngland #VereinigtesKönigreich #金融基建