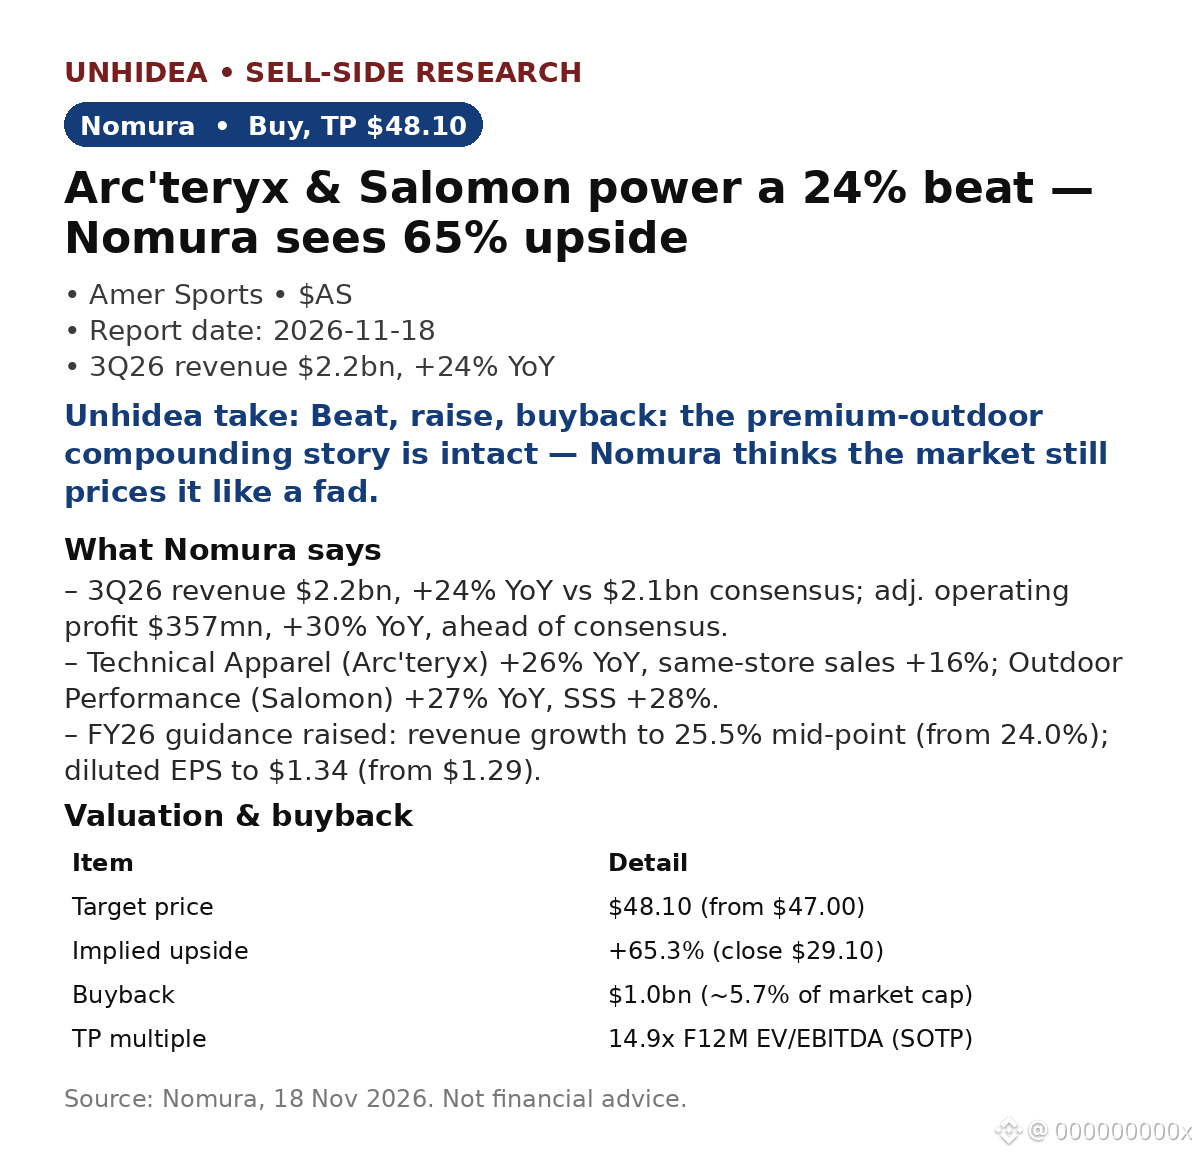
$AS: Arc'teryx & Salomon sorgen für ein Plus von 24 % – Nomura bekräftigt Kaufempfehlung, Kursziel 48,10 $ (+65 % Potenzial)
- Umsatz im 3. Quartal 2026: 2,2 Mrd. $, +24 % im Jahresvergleich gegenüber einem Konsens von 2,1 Mrd. $. Bereinigter Betriebsgewinn: 357 Mio. $, +30 % im Jahresvergleich und über den Erwartungen. Bereinigter Gewinn je Aktie: 0,42 $ gegenüber erwarteten 0,35 $.
- Technical Apparel (Arc'teryx) +26 % im Jahresvergleich, flächenbereinigter Umsatz +16 %; Outdoor Performance (Salomon) +27 % im Jahresvergleich, flächenbereinigter Umsatz +28 %. Ball & Racquet +12 %, doch die Marge sank aufgrund von Wilson-Investitionen um 2,1 Prozentpunkte.
- Prognose angehoben: Umsatzwachstum für das Geschäftsjahr 2026 auf 25,5 % (zuvor 24,0 %); verwässerter Gewinn je Aktie auf 1,34 $ (zuvor 1,29 $). Ein Aktienrückkaufprogramm über 1 Mrd. $ (rund 5,7 % der Marktkapitalisierung) bildet eine Untergrenze.
- Die Aktie stieg am 17. November um 3,9 % auf 30,24 $, während der S&P um rund 1 % nachgab, und am 18. November um weitere 2,3 % auf 30,95 $ (Marktdaten nach Veröffentlichung der Ergebnisse). Das SOTP-Kursziel impliziert ein zukunftsgerichtetes EV/EBITDA von 14,9x.
Einschätzung von Unhidea: Zwei Marken wachsen um 26–27 % und verfügen über Preissetzungsmacht im Direktvertrieb, dazu ein Rückkaufprogramm als Untergrenze – der Markt bewertet Amer weiterhin wie einen zyklischen Einzelhändler; Nomuras Aufwärtspotenzial von 65 % spricht für eine Markenplattform.
Einschätzung von Unhidea: Die Analysten sind geteilter Meinung – UBS senkte das Kursziel auf 56 $, Nomura hält an 48,10 $ fest; beide empfehlen den Kauf. Darin liegt die Debatte: Welches Multiple ist für ein Unternehmen mit 25 % Wachstum und einer Bruttomarge von 59,3 % angemessen?
Risiken: Belastung durch Wilson, Umsetzung des Direktvertriebs, Zölle/Wechselkurse, Abschwächung bei Premiumkonsumenten.
Quelle: Nomura, 18. November 2026. Kurse nach Veröffentlichung der Ergebnisse: Finnhub/Marktdaten. Keine Anlageberatung.
- Umsatz im 3. Quartal 2026: 2,2 Mrd. $, +24 % im Jahresvergleich gegenüber einem Konsens von 2,1 Mrd. $. Bereinigter Betriebsgewinn: 357 Mio. $, +30 % im Jahresvergleich und über den Erwartungen. Bereinigter Gewinn je Aktie: 0,42 $ gegenüber erwarteten 0,35 $.
- Technical Apparel (Arc'teryx) +26 % im Jahresvergleich, flächenbereinigter Umsatz +16 %; Outdoor Performance (Salomon) +27 % im Jahresvergleich, flächenbereinigter Umsatz +28 %. Ball & Racquet +12 %, doch die Marge sank aufgrund von Wilson-Investitionen um 2,1 Prozentpunkte.
- Prognose angehoben: Umsatzwachstum für das Geschäftsjahr 2026 auf 25,5 % (zuvor 24,0 %); verwässerter Gewinn je Aktie auf 1,34 $ (zuvor 1,29 $). Ein Aktienrückkaufprogramm über 1 Mrd. $ (rund 5,7 % der Marktkapitalisierung) bildet eine Untergrenze.
- Die Aktie stieg am 17. November um 3,9 % auf 30,24 $, während der S&P um rund 1 % nachgab, und am 18. November um weitere 2,3 % auf 30,95 $ (Marktdaten nach Veröffentlichung der Ergebnisse). Das SOTP-Kursziel impliziert ein zukunftsgerichtetes EV/EBITDA von 14,9x.
Einschätzung von Unhidea: Zwei Marken wachsen um 26–27 % und verfügen über Preissetzungsmacht im Direktvertrieb, dazu ein Rückkaufprogramm als Untergrenze – der Markt bewertet Amer weiterhin wie einen zyklischen Einzelhändler; Nomuras Aufwärtspotenzial von 65 % spricht für eine Markenplattform.
Einschätzung von Unhidea: Die Analysten sind geteilter Meinung – UBS senkte das Kursziel auf 56 $, Nomura hält an 48,10 $ fest; beide empfehlen den Kauf. Darin liegt die Debatte: Welches Multiple ist für ein Unternehmen mit 25 % Wachstum und einer Bruttomarge von 59,3 % angemessen?
Risiken: Belastung durch Wilson, Umsetzung des Direktvertriebs, Zölle/Wechselkurse, Abschwächung bei Premiumkonsumenten.
Quelle: Nomura, 18. November 2026. Kurse nach Veröffentlichung der Ergebnisse: Finnhub/Marktdaten. Keine Anlageberatung.