JD.com ($JD): Nomura bleibt bei „Kaufen“ mit Kursziel 41 $ — Gewinn über Erwartungen in Q3, verhaltener Ausblick für Q4 und ein Markt, der mit den Füßen abstimmte
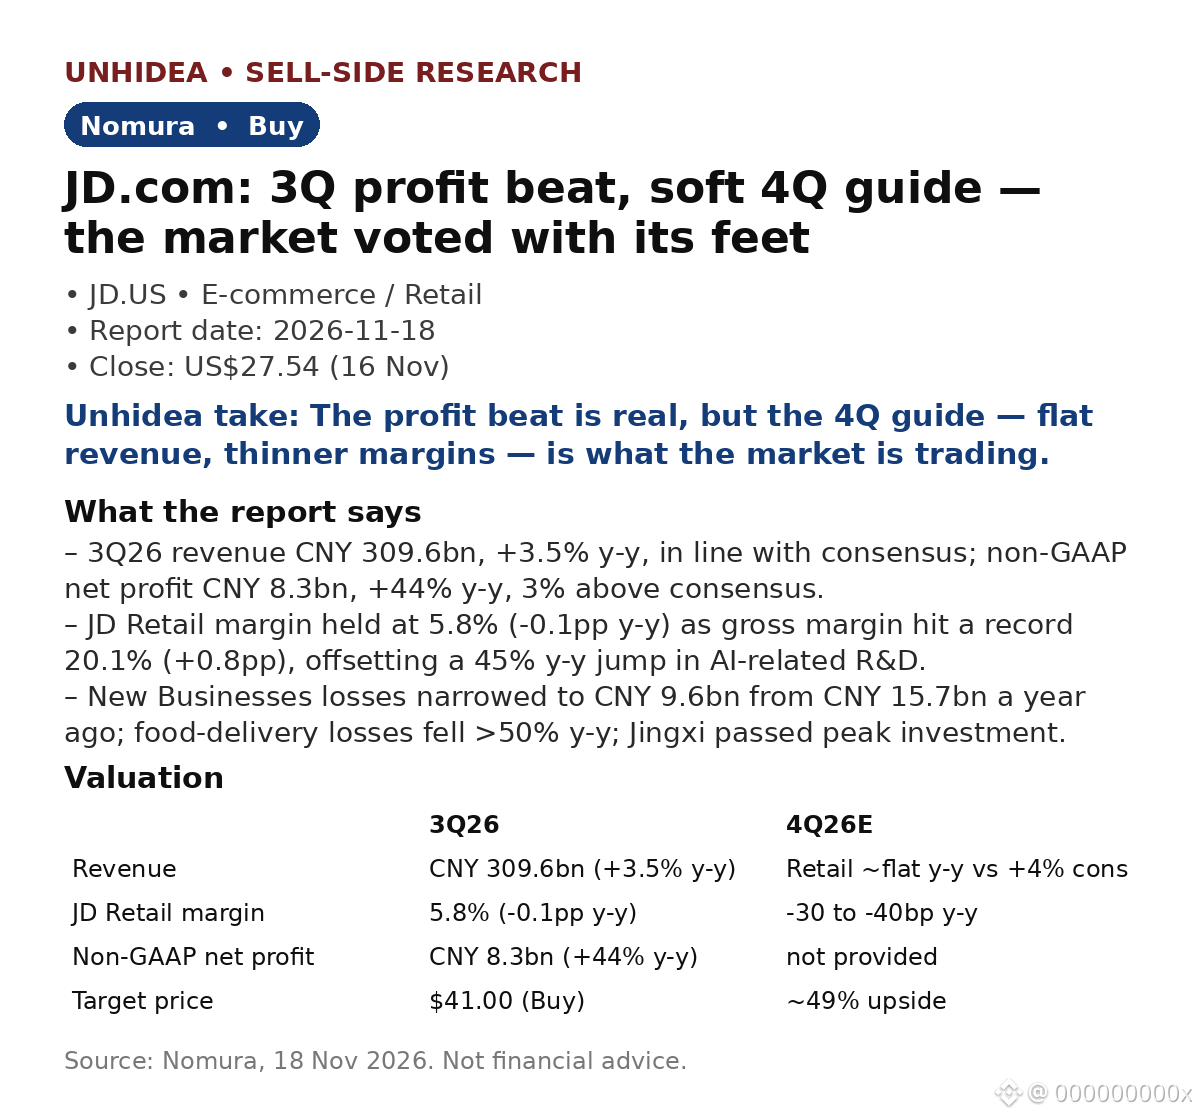
- Umsatz in Q3 2026: 309,6 Mrd. CNY, +3,5 % gegenüber dem Vorjahr und im Rahmen der Erwartungen; Nettogewinn nach Non-GAAP: 8,3 Mrd. CNY, +44 % gegenüber dem Vorjahr und 3 % über dem Konsens; operativer Gewinn nach Non-GAAP: 7,3 Mrd. CNY, 15 % über dem Konsens.
- Die Marge von JD Retail blieb mit 5,8 % stabil (-0,1 Prozentpunkte gegenüber dem Vorjahr); die Bruttomarge erreichte mit 20,1 % einen Rekordwert (+0,8 Prozentpunkte) und glich damit den Anstieg der KI-Forschungs- und Entwicklungsausgaben um 45 % gegenüber dem Vorjahr aus.
- Die Verluste der neuen Geschäftsbereiche gingen von 15,7 Mrd. CNY im Vorjahr auf 9,6 Mrd. CNY zurück; die Verluste im Essensliefergeschäft sanken gegenüber dem Vorjahr um >50 %.
- Q4 sieht jedoch verhalten aus: Für den Umsatz von JD Retail wird gegenüber dem Vorjahr keine Veränderung erwartet, während der Konsens bei +4 % liegt; die Marge soll gegenüber dem Vorjahr um 30 bis 40 Basispunkte sinken, verglichen mit erwarteten 10 Basispunkten.
- Bewertung: Das Kursziel von 41 $ entspricht einem KGV von 8,5 auf Basis des für das Geschäftsjahr 2027 erwarteten Gewinns, gegenüber derzeit 5,7 — ein Aufwärtspotenzial von rund 49 % gegenüber dem Schlusskurs von 27,54 $ am 16. Nov.
Einschätzung von Unhidea: Die übertroffenen Erwartungen sind real, aber rückwärtsgerichtet — der Markt bewertet den Ausblick für Q4, nicht die Zahlen für Q3.
Einschätzung von Unhidea: Bei JD geht es inzwischen um Margendisziplin, nicht um Wachstum — sinkende Verluste sind wichtiger als ein stagnierender Umsatz.
Marktreaktion: Die Aktien fielen am 17. Nov. um 7,7 % auf 25,43 $ und am 18. Nov. um weitere 2,0 % auf 24,92 $ (Finnhub).
Risiken: schwacher Konsum; Wettbewerb; Integration von CECONYOMY (Übernahme am 12. Nov. abgeschlossen).
Quelle: Nomura, 18. Nov. 2026. Keine Anlageberatung.
- Umsatz in Q3 2026: 309,6 Mrd. CNY, +3,5 % gegenüber dem Vorjahr und im Rahmen der Erwartungen; Nettogewinn nach Non-GAAP: 8,3 Mrd. CNY, +44 % gegenüber dem Vorjahr und 3 % über dem Konsens; operativer Gewinn nach Non-GAAP: 7,3 Mrd. CNY, 15 % über dem Konsens.
- Die Marge von JD Retail blieb mit 5,8 % stabil (-0,1 Prozentpunkte gegenüber dem Vorjahr); die Bruttomarge erreichte mit 20,1 % einen Rekordwert (+0,8 Prozentpunkte) und glich damit den Anstieg der KI-Forschungs- und Entwicklungsausgaben um 45 % gegenüber dem Vorjahr aus.
- Die Verluste der neuen Geschäftsbereiche gingen von 15,7 Mrd. CNY im Vorjahr auf 9,6 Mrd. CNY zurück; die Verluste im Essensliefergeschäft sanken gegenüber dem Vorjahr um >50 %.
- Q4 sieht jedoch verhalten aus: Für den Umsatz von JD Retail wird gegenüber dem Vorjahr keine Veränderung erwartet, während der Konsens bei +4 % liegt; die Marge soll gegenüber dem Vorjahr um 30 bis 40 Basispunkte sinken, verglichen mit erwarteten 10 Basispunkten.
- Bewertung: Das Kursziel von 41 $ entspricht einem KGV von 8,5 auf Basis des für das Geschäftsjahr 2027 erwarteten Gewinns, gegenüber derzeit 5,7 — ein Aufwärtspotenzial von rund 49 % gegenüber dem Schlusskurs von 27,54 $ am 16. Nov.
Einschätzung von Unhidea: Die übertroffenen Erwartungen sind real, aber rückwärtsgerichtet — der Markt bewertet den Ausblick für Q4, nicht die Zahlen für Q3.
Einschätzung von Unhidea: Bei JD geht es inzwischen um Margendisziplin, nicht um Wachstum — sinkende Verluste sind wichtiger als ein stagnierender Umsatz.
Marktreaktion: Die Aktien fielen am 17. Nov. um 7,7 % auf 25,43 $ und am 18. Nov. um weitere 2,0 % auf 24,92 $ (Finnhub).
Risiken: schwacher Konsum; Wettbewerb; Integration von CECONYOMY (Übernahme am 12. Nov. abgeschlossen).
Quelle: Nomura, 18. Nov. 2026. Keine Anlageberatung.