Zijin Mining (2899.HK): BofA bleibt bei Kaufen — Chinas Kupfernachfrage erholt sich, während Hütten ihre Produktion kürzen
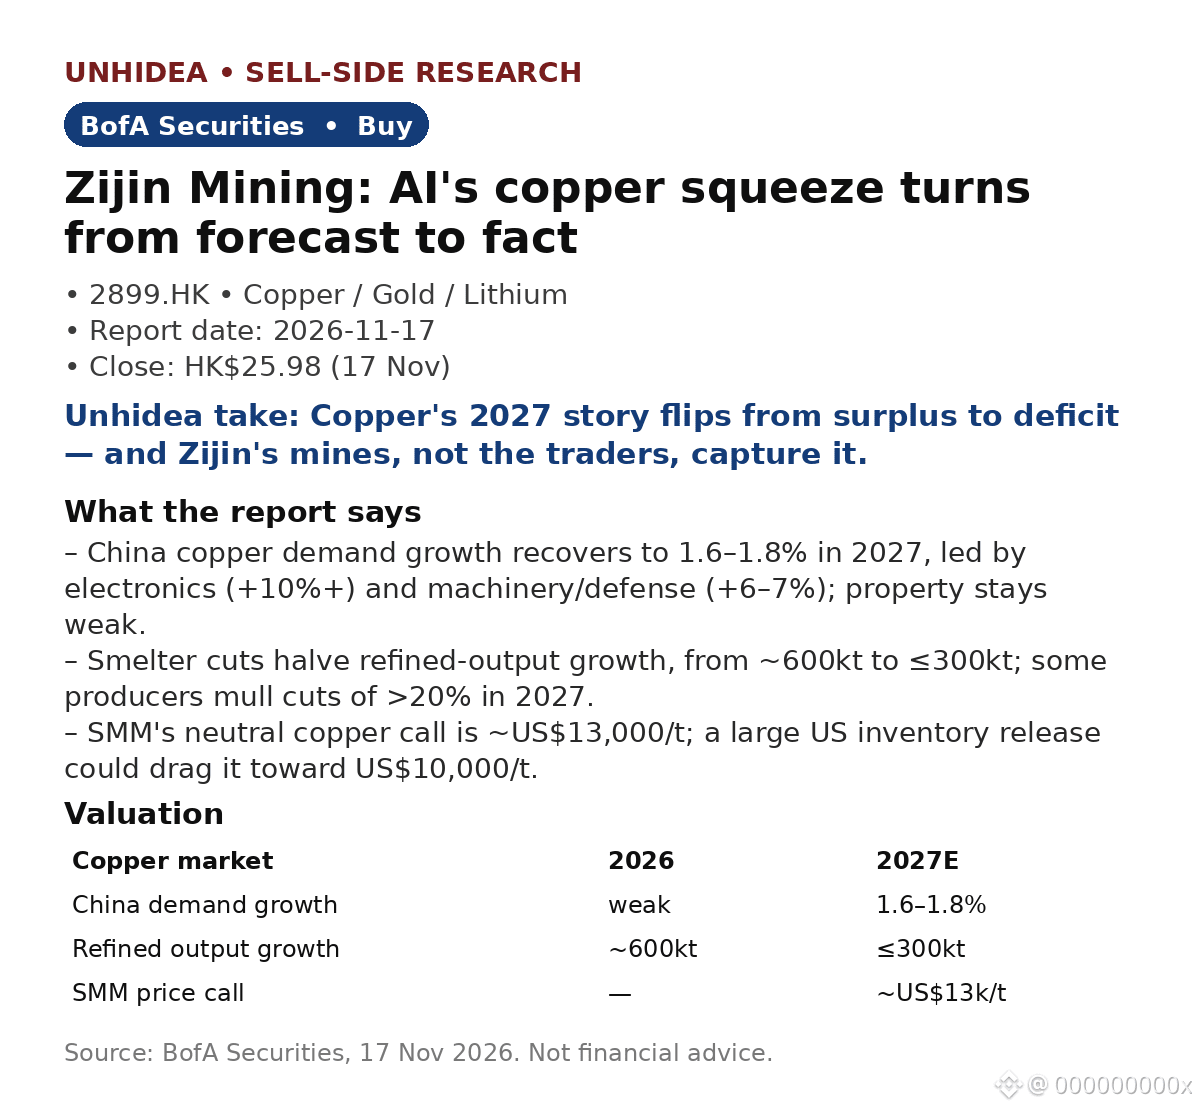
- Das Wachstum der chinesischen Kupfernachfrage erholt sich 2027 auf 1,6–1,8 %, angeführt von Elektronik (+10 %+) und Maschinenbau/Verteidigung (+6–7 %); der Immobiliensektor bleibt schwach.
- Die Kürzungen der Hütten halbieren das Wachstum der Raffinadeproduktion von etwa 600 kt auf ≤300 kt; die neutrale Einschätzung von SMM liegt bei etwa 13.000 US$/t. Freigaben aus US-Lagerbeständen bergen ein Abwärtsrisiko in Richtung 10.000 US$/t.
- Zijin hält an der Prognose für 2026 fest (ohne etwa 50 kt Verluste bei Kamoa-Kakula); bestehende Minen liefern 2028 1,40–1,45 Mio. t gegenüber einem Ziel von 1,50 Mio. t; Afrika steuert mehr als 300 kt bei.
- KI-Infrastruktur ist der Kurstreiber: Die Nachfrage nach M8-CCL verdreifacht sich von 2,5 Mio. auf 7,5 Mio. pro Monat bis Ende 2027; InP macht mehr als 70 % des Nettogewinns von Yunnan Germanium bei einer Marge von über 65 % aus, und die Aufträge sind bis 2027 gesichert.
- Zijin wird mit „Kaufen“ bewertet; Schlusskurs am 17. Nov.: HK$25,98. In dieser Notiz wird kein Kursziel genannt.
Einschätzung von Unhidea: Kupfer ist der vergessene Engpass der KI — der Markt diskutiert über GPUs, während das Metall für die Verkabelung jedes Rechenzentrums vom Überschuss ins Defizit kippt.
Einschätzung von Unhidea: Zijins Stärke ist das Mengenwachstum in einem Defizitmarkt — das Unternehmen wächst, während Hütten ihre Produktion zurückfahren; in einem angespannten Markt zählen Tonnen mehr als Bewertungsmultiplikatoren.
Risiken: schwache Konjunktur; Freigaben aus US-Lagerbeständen; Betriebsstörungen bei Kamoa-Kakula.
Quelle: BofA Securities, 17. Nov. 2026. Keine Anlageberatung.
- Das Wachstum der chinesischen Kupfernachfrage erholt sich 2027 auf 1,6–1,8 %, angeführt von Elektronik (+10 %+) und Maschinenbau/Verteidigung (+6–7 %); der Immobiliensektor bleibt schwach.
- Die Kürzungen der Hütten halbieren das Wachstum der Raffinadeproduktion von etwa 600 kt auf ≤300 kt; die neutrale Einschätzung von SMM liegt bei etwa 13.000 US$/t. Freigaben aus US-Lagerbeständen bergen ein Abwärtsrisiko in Richtung 10.000 US$/t.
- Zijin hält an der Prognose für 2026 fest (ohne etwa 50 kt Verluste bei Kamoa-Kakula); bestehende Minen liefern 2028 1,40–1,45 Mio. t gegenüber einem Ziel von 1,50 Mio. t; Afrika steuert mehr als 300 kt bei.
- KI-Infrastruktur ist der Kurstreiber: Die Nachfrage nach M8-CCL verdreifacht sich von 2,5 Mio. auf 7,5 Mio. pro Monat bis Ende 2027; InP macht mehr als 70 % des Nettogewinns von Yunnan Germanium bei einer Marge von über 65 % aus, und die Aufträge sind bis 2027 gesichert.
- Zijin wird mit „Kaufen“ bewertet; Schlusskurs am 17. Nov.: HK$25,98. In dieser Notiz wird kein Kursziel genannt.
Einschätzung von Unhidea: Kupfer ist der vergessene Engpass der KI — der Markt diskutiert über GPUs, während das Metall für die Verkabelung jedes Rechenzentrums vom Überschuss ins Defizit kippt.
Einschätzung von Unhidea: Zijins Stärke ist das Mengenwachstum in einem Defizitmarkt — das Unternehmen wächst, während Hütten ihre Produktion zurückfahren; in einem angespannten Markt zählen Tonnen mehr als Bewertungsmultiplikatoren.
Risiken: schwache Konjunktur; Freigaben aus US-Lagerbeständen; Betriebsstörungen bei Kamoa-Kakula.
Quelle: BofA Securities, 17. Nov. 2026. Keine Anlageberatung.