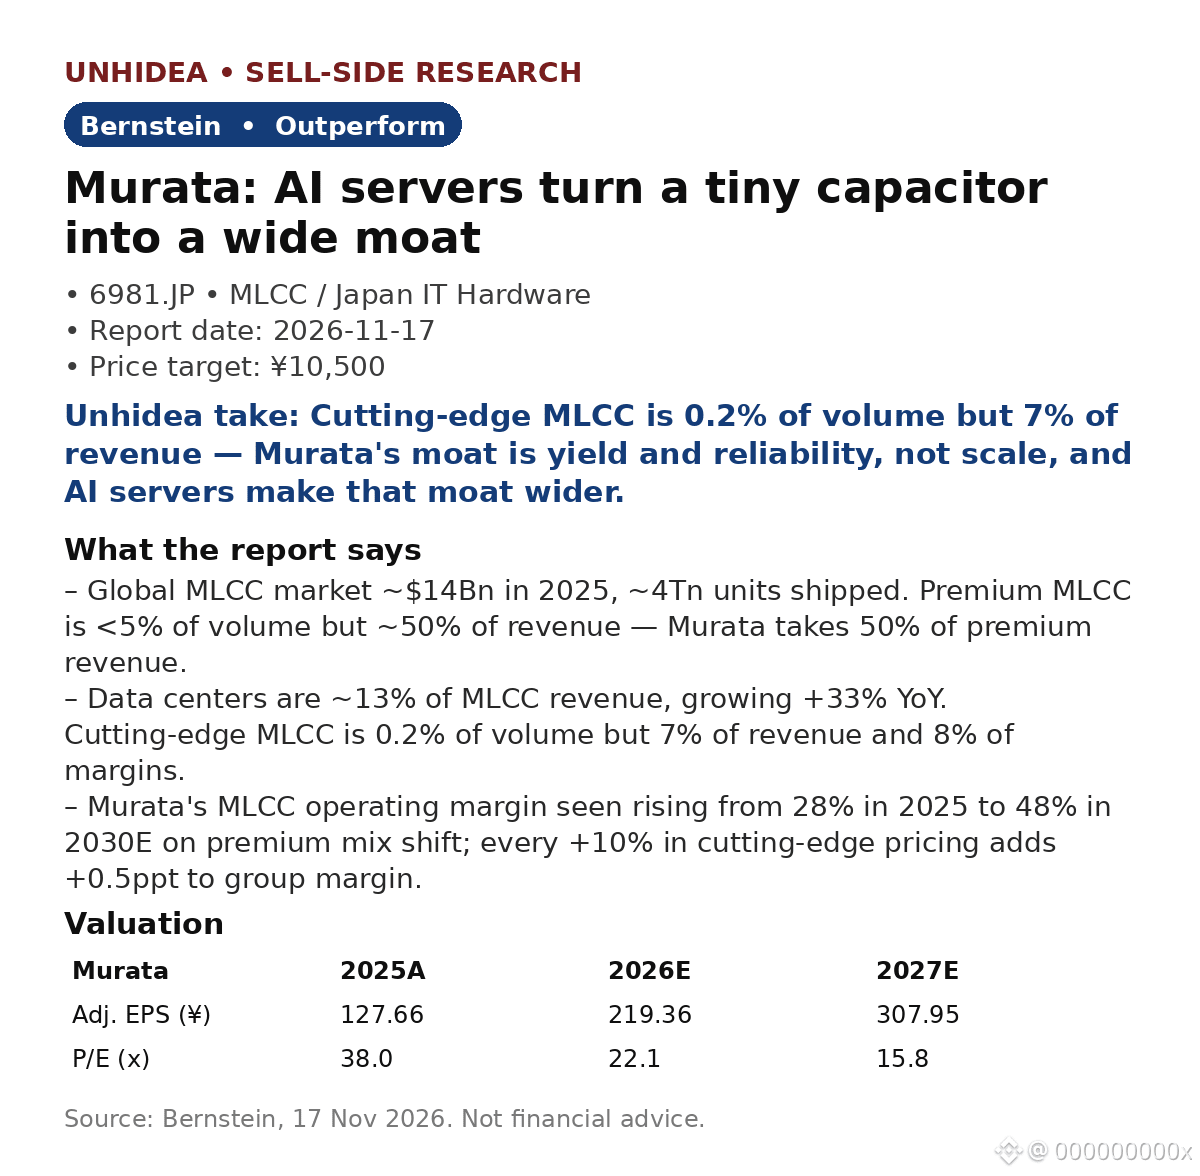
Murata (6981.JP): Bernstein sieht rund 116 % Aufwärtspotenzial, da KI-Server aus einem winzigen Kondensator einen breiten Wettbewerbsgraben machen — Kursziel ¥10.500 gegenüber Schlusskurs ¥4.855 am 16. Nov.
- Globaler MLCC-Markt 2025: rund 14 Mrd. $, etwa 4 Billionen Stück. Premiumprodukte machen weniger als 5 % des Volumens, aber rund 50 % des Umsatzes aus — Murata erzielt 50 % des Premiumumsatzes.
- Rechenzentren stehen für rund 13 % des MLCC-Umsatzes, ein Plus von 33 % gegenüber dem Vorjahr. MLCCs der Spitzenklasse: 0,2 % des Volumens, 7 % des Umsatzes und 8 % der Margen.
- MLCCs in KI-Servern müssen mehr als 10 Jahre lang rund um die Uhr laufen und nahezu ausfallsicher sein — eine Hürde, die die meisten Wettbewerber im großen Maßstab nicht nehmen können. Muratas F&E-Ausgaben betragen 9 % des Umsatzes, gegenüber 4–7 % bei vergleichbaren Unternehmen.
- Verschiebung im Produktmix statt Preiserhöhungen: Muratas MLCC-Marge dürfte von 28 % (2025) auf 48 % (2030E) steigen. Jede Preiserhöhung von 10 % bei MLCCs der Spitzenklasse bringt der Konzernmarge zusätzlich 0,5 Prozentpunkte.
- Bernstein bekräftigt die Einstufung „Outperform“ und das Kursziel von ¥10.500. Bereinigter Gewinn je Aktie: ¥219,36 im Geschäftsjahr 2026E (+72 % gegenüber dem Vorjahr), ¥307,95 im Geschäftsjahr 2027E; KGV von 22,1 bzw. 15,8.
Einschätzung von Unhidea: Beim KI-Boom ging es bisher um GPUs und Stromversorgung — doch jedes KI-Rack benötigt Tausende MLCCs, die nicht ausfallen dürfen. Muratas Vorteil ist von der unspektakulären, zertifizierten und ausbeutegetriebenen Art, die sich leise auszahlt.
Einschätzung von Unhidea: Bernstein geht davon aus, dass China 5–10 Jahre braucht, um bei Premium-MLCCs aufzuholen. Der Ausbau der KI-Infrastruktur findet jetzt statt, und die Liste qualifizierter Lieferanten umfasst effektiv nur zwei Namen — dieses Zeitfenster ist die Investmentthese.
Risiken: Murata zögert, die Preise anzuheben, daher muss die Verschiebung im Produktmix den Ausschlag geben. Eine Verlangsamung bei KI-Servern oder eine schwache Nachfrage nach Smartphones und Autos würde die Absatzmengen belasten.
Quelle: Bernstein, 17. Nov. 2026. Keine Anlageberatung.
- Globaler MLCC-Markt 2025: rund 14 Mrd. $, etwa 4 Billionen Stück. Premiumprodukte machen weniger als 5 % des Volumens, aber rund 50 % des Umsatzes aus — Murata erzielt 50 % des Premiumumsatzes.
- Rechenzentren stehen für rund 13 % des MLCC-Umsatzes, ein Plus von 33 % gegenüber dem Vorjahr. MLCCs der Spitzenklasse: 0,2 % des Volumens, 7 % des Umsatzes und 8 % der Margen.
- MLCCs in KI-Servern müssen mehr als 10 Jahre lang rund um die Uhr laufen und nahezu ausfallsicher sein — eine Hürde, die die meisten Wettbewerber im großen Maßstab nicht nehmen können. Muratas F&E-Ausgaben betragen 9 % des Umsatzes, gegenüber 4–7 % bei vergleichbaren Unternehmen.
- Verschiebung im Produktmix statt Preiserhöhungen: Muratas MLCC-Marge dürfte von 28 % (2025) auf 48 % (2030E) steigen. Jede Preiserhöhung von 10 % bei MLCCs der Spitzenklasse bringt der Konzernmarge zusätzlich 0,5 Prozentpunkte.
- Bernstein bekräftigt die Einstufung „Outperform“ und das Kursziel von ¥10.500. Bereinigter Gewinn je Aktie: ¥219,36 im Geschäftsjahr 2026E (+72 % gegenüber dem Vorjahr), ¥307,95 im Geschäftsjahr 2027E; KGV von 22,1 bzw. 15,8.
Einschätzung von Unhidea: Beim KI-Boom ging es bisher um GPUs und Stromversorgung — doch jedes KI-Rack benötigt Tausende MLCCs, die nicht ausfallen dürfen. Muratas Vorteil ist von der unspektakulären, zertifizierten und ausbeutegetriebenen Art, die sich leise auszahlt.
Einschätzung von Unhidea: Bernstein geht davon aus, dass China 5–10 Jahre braucht, um bei Premium-MLCCs aufzuholen. Der Ausbau der KI-Infrastruktur findet jetzt statt, und die Liste qualifizierter Lieferanten umfasst effektiv nur zwei Namen — dieses Zeitfenster ist die Investmentthese.
Risiken: Murata zögert, die Preise anzuheben, daher muss die Verschiebung im Produktmix den Ausschlag geben. Eine Verlangsamung bei KI-Servern oder eine schwache Nachfrage nach Smartphones und Autos würde die Absatzmengen belasten.
Quelle: Bernstein, 17. Nov. 2026. Keine Anlageberatung.