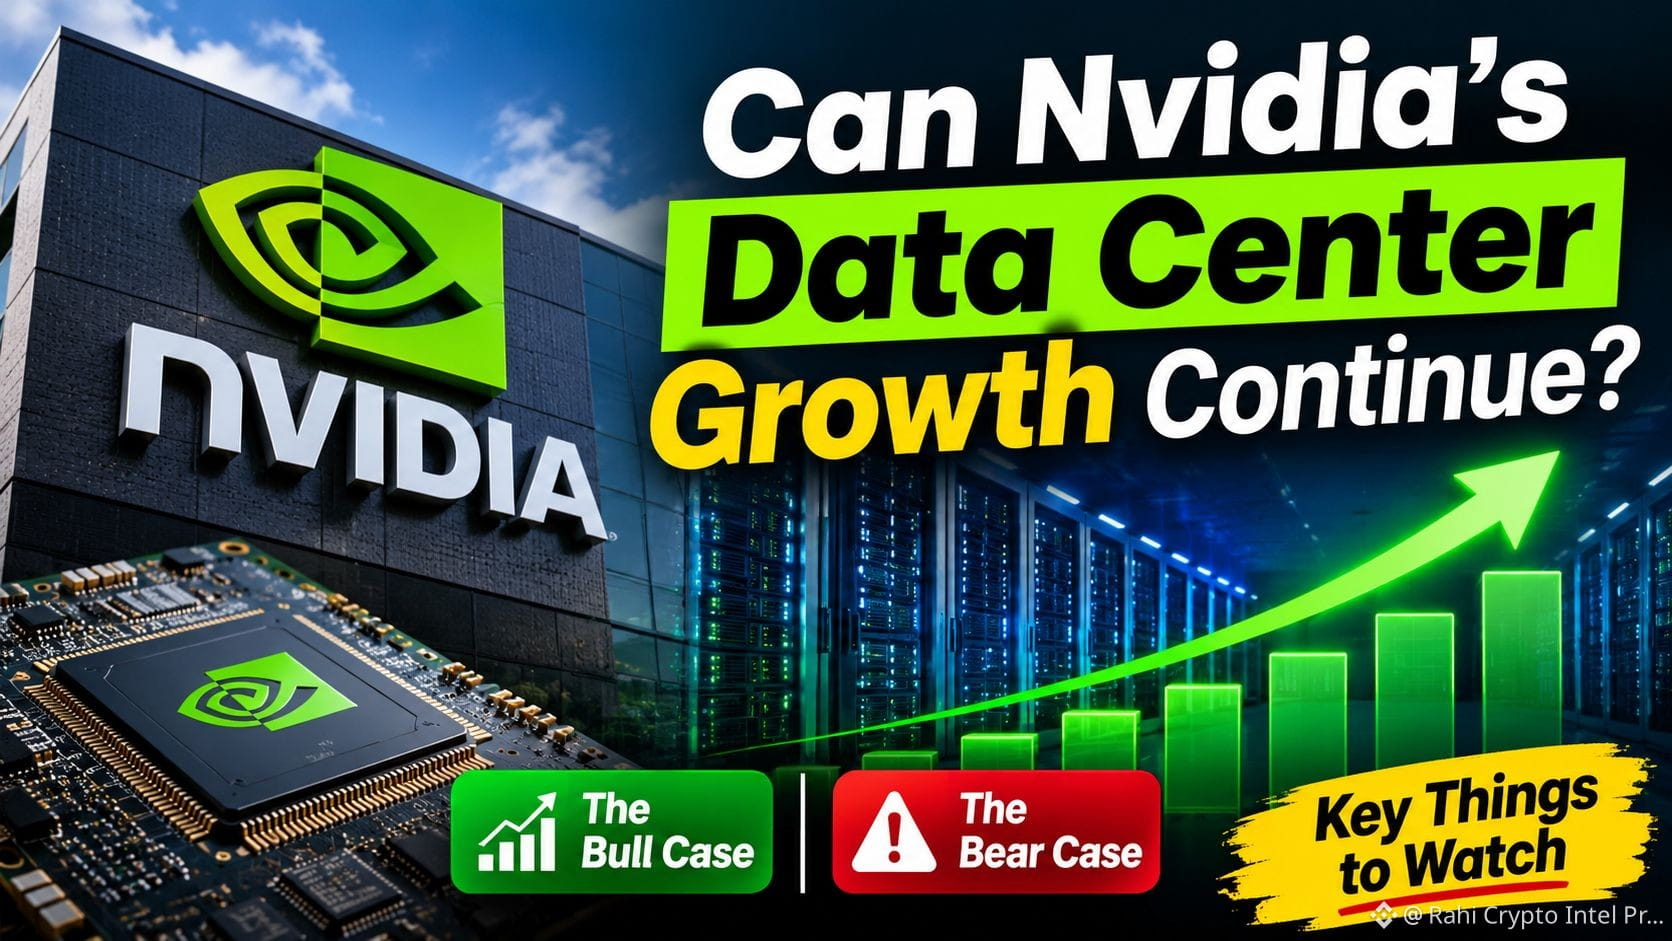
#CanNvidia’sDataCenterGrowthContinue?
Meine Einschätzung: JA. NVIDIA hat mit seinem KI-Rechenzentrumsgeschäft weiterhin starkes Wachstumspotenzial, doch es wird schwieriger, das derzeitige Tempo beizubehalten, wenn der Umsatz weiter steigt.
Warum?
Das bullishe Szenario
NVIDIAs Geschäftszahlen vom 17. November 2026 zeigten:
Gesamtumsatz: 115,8 Milliarden US-Dollar, ein Plus von 103 % gegenüber dem Vorjahr.
Umsatz im Rechenzentrumsgeschäft: 107,6 Milliarden US-Dollar, ein Plus von 110 % gegenüber dem Vorjahr.
Umsatzprognose für Q4: 130 Milliarden US-Dollar, plus oder minus 3 %.
Die kommende Vera-Rubin-Plattform und die anhaltende Nachfrage nach KI-Infrastruktur bieten weitere Wachstumschancen.
Das bearishe Szenario
Drei Risiken verdienen besondere Aufmerksamkeit:
Beschränkungen in China: NVIDIA erwartet für Q4 keinerlei Umsatz mit Rechenzentrums-Computing aus China.
Margen: Die Prognose für die Bruttomarge in Q4 von 71 %–72 % liegt unter der GAAP-Marge von 74,8 % in Q3.
Wettbewerb: AMD und Hyperscaler, die eigene KI-Chips entwickeln, könnten NVIDIAs Marktposition herausfordern.
Worauf sollten Anleger achten?
Umsatzwachstum im Rechenzentrumsgeschäft.
KI-Ausgaben der Hyperscaler.
Einführung von Vera Rubin.
Erholung der Bruttomarge.
Exportbeschränkungen für China und Wettbewerb.
Mein abschließendes Fazit
NVIDIAs jüngste Zahlen sprechen für anhaltendes Wachstum. Anleger sollten jedoch darauf achten, ob die Ausgaben für KI-Infrastruktur nachhaltig bleiben.
Auch für die Kryptomärkte ist die Entwicklung bei NVIDIA relevant, denn die Stimmung rund um KI kann die Bewertungen im Technologiesektor und die Risikobereitschaft insgesamt beeinflussen.
Die Wachstumsgeschichte der KI ist weiterhin überzeugend, doch die Umsetzung wird darüber entscheiden, wie lange sie anhält.
Dies ist eine Marktanalyse und keine Finanzberatung.
#NVIDIA #AI #Crypto #MarketAnalysis
$MMT
$HEI
$SPCXB
Meine Einschätzung: JA. NVIDIA hat mit seinem KI-Rechenzentrumsgeschäft weiterhin starkes Wachstumspotenzial, doch es wird schwieriger, das derzeitige Tempo beizubehalten, wenn der Umsatz weiter steigt.
Warum?
Das bullishe Szenario
NVIDIAs Geschäftszahlen vom 17. November 2026 zeigten:
Gesamtumsatz: 115,8 Milliarden US-Dollar, ein Plus von 103 % gegenüber dem Vorjahr.
Umsatz im Rechenzentrumsgeschäft: 107,6 Milliarden US-Dollar, ein Plus von 110 % gegenüber dem Vorjahr.
Umsatzprognose für Q4: 130 Milliarden US-Dollar, plus oder minus 3 %.
Die kommende Vera-Rubin-Plattform und die anhaltende Nachfrage nach KI-Infrastruktur bieten weitere Wachstumschancen.
Das bearishe Szenario
Drei Risiken verdienen besondere Aufmerksamkeit:
Beschränkungen in China: NVIDIA erwartet für Q4 keinerlei Umsatz mit Rechenzentrums-Computing aus China.
Margen: Die Prognose für die Bruttomarge in Q4 von 71 %–72 % liegt unter der GAAP-Marge von 74,8 % in Q3.
Wettbewerb: AMD und Hyperscaler, die eigene KI-Chips entwickeln, könnten NVIDIAs Marktposition herausfordern.
Worauf sollten Anleger achten?
Umsatzwachstum im Rechenzentrumsgeschäft.
KI-Ausgaben der Hyperscaler.
Einführung von Vera Rubin.
Erholung der Bruttomarge.
Exportbeschränkungen für China und Wettbewerb.
Mein abschließendes Fazit
NVIDIAs jüngste Zahlen sprechen für anhaltendes Wachstum. Anleger sollten jedoch darauf achten, ob die Ausgaben für KI-Infrastruktur nachhaltig bleiben.
Auch für die Kryptomärkte ist die Entwicklung bei NVIDIA relevant, denn die Stimmung rund um KI kann die Bewertungen im Technologiesektor und die Risikobereitschaft insgesamt beeinflussen.
Die Wachstumsgeschichte der KI ist weiterhin überzeugend, doch die Umsetzung wird darüber entscheiden, wie lange sie anhält.
Dies ist eine Marktanalyse und keine Finanzberatung.
#NVIDIA #AI #Crypto #MarketAnalysis
$MMT
$HEI
$SPCXB