$NAURA: Bernsteins Top-Pick, da Chinas HBM-Engpass einen DRAM-Investitionsboom auslöst – Kursziel CNY 1.380 impliziert ein Aufwärtspotenzial von ~153 %
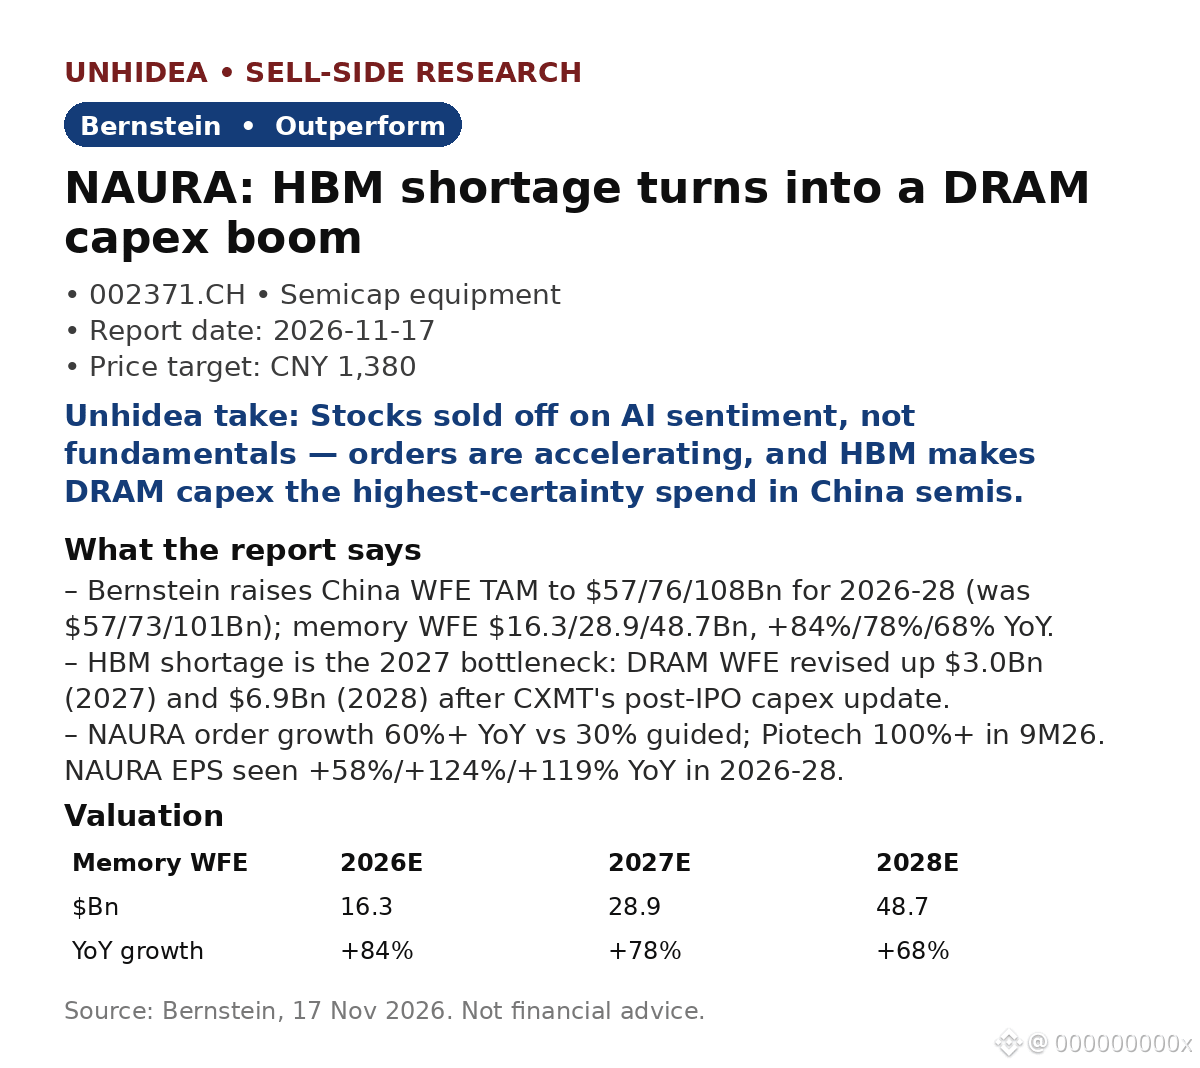
- Bernstein hebt den China-WFE-TAM für 2026–28 auf 57/76/108 Mrd. USD an (zuvor 57/73/101 Mrd. USD); Memory-WFE: 16,3/28,9/48,7 Mrd. USD, mit einem Wachstum von +84 %/+78 %/+68 % gegenüber dem Vorjahr.
- Der HBM-Engpass ist der Flaschenhals im Jahr 2027: Die DRAM-WFE-Prognose wurde nach CXMTs aktualisiertem Investitionsausblick nach dem Börsengang um 3,0 Mrd. USD (2027) und 6,9 Mrd. USD (2028) angehoben; YMTC beginnt 2027 mit dem Ausbau der DRAM-Kapazitäten.
- Das Auftragswachstum von NAURA liegt bei über 60 % gegenüber dem Vorjahr, verglichen mit einer Prognose von 30 %; der Gewinn je Aktie dürfte 2026–28 gegenüber dem Vorjahr um +58 %/+124 %/+119 % steigen. Die Aufträge von Piotech legten in den ersten neun Monaten 2026 um über 100 % zu.
- Die Lokalisierung nimmt Fahrt auf: Bei Fabs für ausgereifte Logikchips steigt der Anteil lokaler Anlagen im kommenden Jahr von unter 20 % auf über 50 %; Bernstein erwartet für 2027/28 einen Lokalisierungsgrad von 36 %/49 %.
- NAURA wird mit „Outperform“ bewertet, das Kursziel liegt bei CNY 1.380 gegenüber einem Schlusskurs von CNY 546,39 am 16. November; dies entspricht dem 32-Fachen des für 2028 erwarteten KGV. AMEC mit einem Kursziel von CNY 660 und Piotech mit CNY 1.200 werden ebenfalls mit „Outperform“ bewertet.
Einschätzung von Unhidea: Der Markt preist die KI-Stimmung ein, nicht den Auftragsbestand – ein Auftragswachstum von über 60 % in einer Branche, die laut Bernstein „eindeutig nicht auf Basis der Fundamentaldaten gehandelt wird“, ist die Diskrepanz; starke Aufträge im 1. Quartal 2027 wären der Auslöser für eine Neubewertung.
Einschätzung von Unhidea: HBM ist der Engpass, der DRAM-Investitionen zu den sichersten Ausgaben im Halbleitersektor macht – Speicherkapazitäten lassen sich nicht aufschieben, wenn China bei KI autark werden will. Damit ist WFE das direkteste Lokalisierungsthema, und NAURAs breitestes Portfolio profitiert am stärksten davon.
Risiken: kein starker Katalysator im 4. Quartal 2026, kurzfristige Volatilität; globale KI-Stimmung.
Quelle: Bernstein, 17. November 2026. Keine Anlageberatung.
- Bernstein hebt den China-WFE-TAM für 2026–28 auf 57/76/108 Mrd. USD an (zuvor 57/73/101 Mrd. USD); Memory-WFE: 16,3/28,9/48,7 Mrd. USD, mit einem Wachstum von +84 %/+78 %/+68 % gegenüber dem Vorjahr.
- Der HBM-Engpass ist der Flaschenhals im Jahr 2027: Die DRAM-WFE-Prognose wurde nach CXMTs aktualisiertem Investitionsausblick nach dem Börsengang um 3,0 Mrd. USD (2027) und 6,9 Mrd. USD (2028) angehoben; YMTC beginnt 2027 mit dem Ausbau der DRAM-Kapazitäten.
- Das Auftragswachstum von NAURA liegt bei über 60 % gegenüber dem Vorjahr, verglichen mit einer Prognose von 30 %; der Gewinn je Aktie dürfte 2026–28 gegenüber dem Vorjahr um +58 %/+124 %/+119 % steigen. Die Aufträge von Piotech legten in den ersten neun Monaten 2026 um über 100 % zu.
- Die Lokalisierung nimmt Fahrt auf: Bei Fabs für ausgereifte Logikchips steigt der Anteil lokaler Anlagen im kommenden Jahr von unter 20 % auf über 50 %; Bernstein erwartet für 2027/28 einen Lokalisierungsgrad von 36 %/49 %.
- NAURA wird mit „Outperform“ bewertet, das Kursziel liegt bei CNY 1.380 gegenüber einem Schlusskurs von CNY 546,39 am 16. November; dies entspricht dem 32-Fachen des für 2028 erwarteten KGV. AMEC mit einem Kursziel von CNY 660 und Piotech mit CNY 1.200 werden ebenfalls mit „Outperform“ bewertet.
Einschätzung von Unhidea: Der Markt preist die KI-Stimmung ein, nicht den Auftragsbestand – ein Auftragswachstum von über 60 % in einer Branche, die laut Bernstein „eindeutig nicht auf Basis der Fundamentaldaten gehandelt wird“, ist die Diskrepanz; starke Aufträge im 1. Quartal 2027 wären der Auslöser für eine Neubewertung.
Einschätzung von Unhidea: HBM ist der Engpass, der DRAM-Investitionen zu den sichersten Ausgaben im Halbleitersektor macht – Speicherkapazitäten lassen sich nicht aufschieben, wenn China bei KI autark werden will. Damit ist WFE das direkteste Lokalisierungsthema, und NAURAs breitestes Portfolio profitiert am stärksten davon.
Risiken: kein starker Katalysator im 4. Quartal 2026, kurzfristige Volatilität; globale KI-Stimmung.
Quelle: Bernstein, 17. November 2026. Keine Anlageberatung.