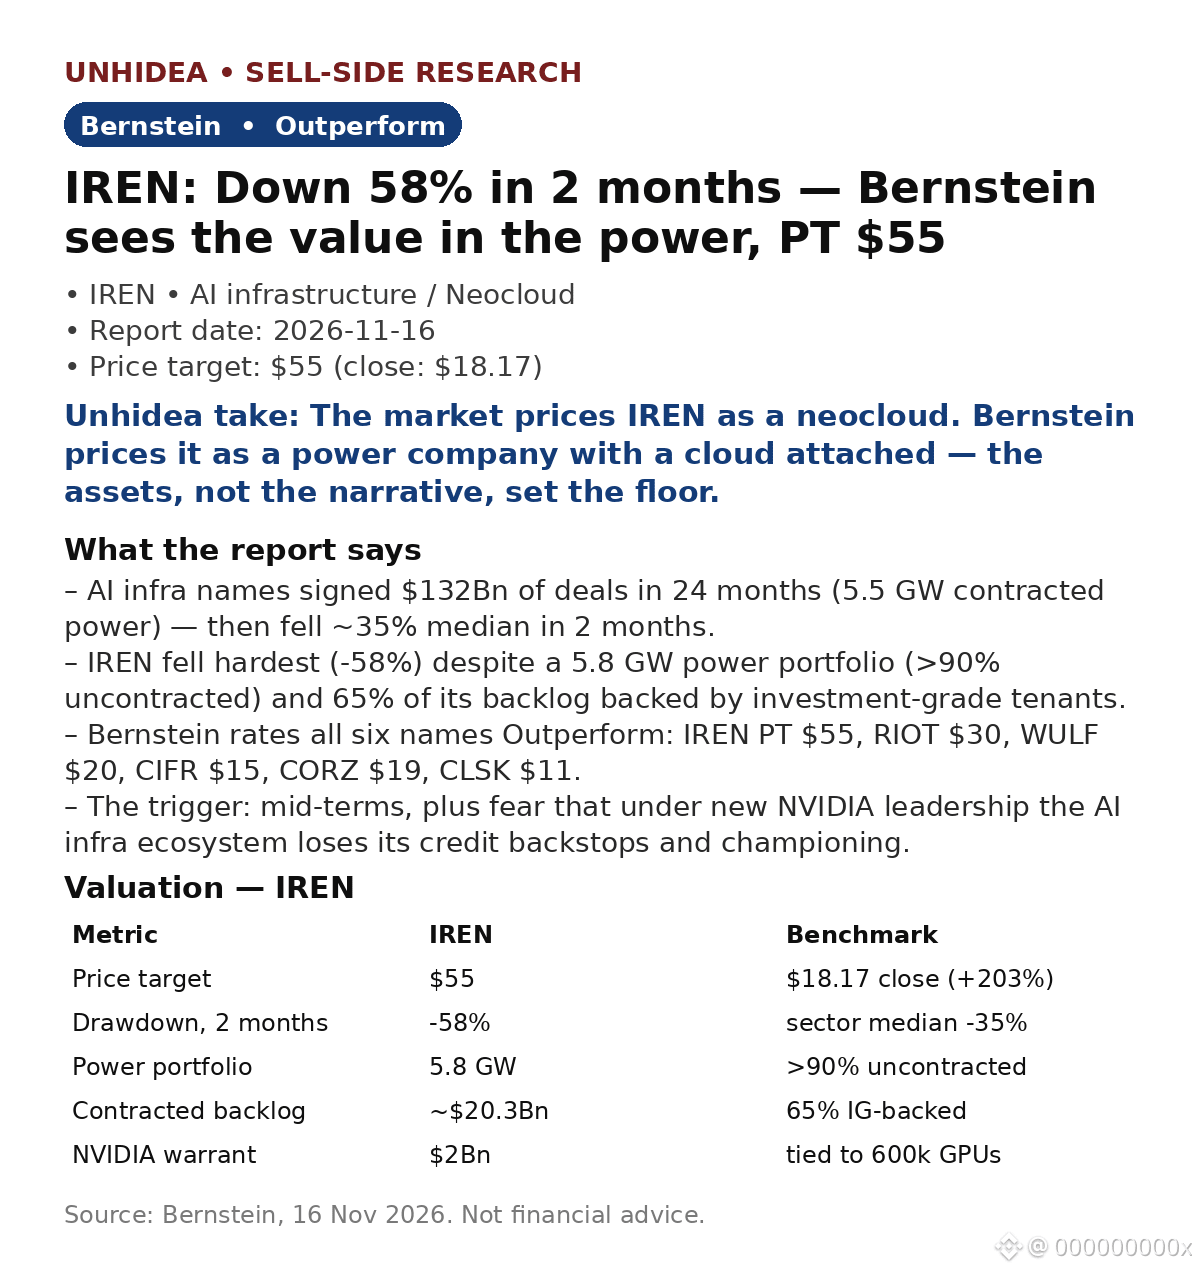
$IREN: Bernstein zufolge ist der am stärksten abgestrafte KI-Infrastrukturwert eine Strom-Story — in 2 Monaten 58 % im Minus, Kursziel 55 $ (+203 % gegenüber dem Schlusskurs von 18,17 $)
- Die Gruppe schloss innerhalb von 24 Monaten KI-Verträge im Wert von 132 Mrd. $ ab (5,5 GW) — und verlor dann innerhalb von 2 Monaten im Median rund 35 % aufgrund mittelfristiger Bedenken und der Sorge, dass eine neue NVIDIA-Führung die Kreditabsicherungen des Ökosystems beendet.
- IREN fiel am stärksten (−58 %), obwohl 65 % seines Auftragsbestands von rund 20,3 Mrd. $ durch Schuldner mit Investment-Grade-Rating abgesichert sind; MSFT ist der größte Kunde (48 %), NVIDIA steht für 3,4 Mrd. $.
- Der Vorteil: 5,8 GW Stromkapazität, zu mehr als 90 % vertraglich ungebunden — das Unternehmen kann den Ausbau der Cloud-Infrastruktur steuern oder den Strom verkaufen. Dazu kommt ein NVIDIA-Optionsschein im Wert von 2 Mrd. $, gekoppelt an 600.000 GPUs.
- Alle sechs Titel mit „Outperform“ bewertet (RIOT 30 $, WULF 20 $, CIFR 15 $, CORZ 19 $, CLSK 11 $); RIOT wird rund 50 % unter dem Vertragswert gehandelt, WULF 22 % darunter.
- Seit Veröffentlichung des Berichts: NVIDIA übertraf im Geschäftsjahr 2026, Q3, die Erwartungen — Umsatz von 115,84 Mrd. $ gegenüber erwarteten rund 109 Mrd. $, bereinigter Gewinn je Aktie von 2,68 $ gegenüber 2,48 $, Prognose für Q4 bei rund 130 Mrd. $ (CNBC).
Einschätzung von Unhidea: Der Markt bewertet IRENs Umsetzungsrisiko im Cloud-Geschäft so, als wäre der Strom wertlos — doch Strom ist das knappe Gut und lässt sich auch dann verkaufen, wenn das Cloud-Geschäft ins Stocken gerät.
Einschätzung von Unhidea: Der Kursrückgang von 58 % ist zugleich Chance und Warnsignal — die These setzt voraus, dass IREN die Lieferung an MSFT ohne weitere Verzögerungen bewältigt.
Risiken: Verzögerungen bei der Umsetzung des Cloud-Geschäfts, GPU-Spotpreise, der Großteil der für CY27e erwarteten Kapazität ist vertraglich ungebunden, Führungswechsel bei NVIDIA.
Quelle: Bernstein, 16. Nov. 2026. Nachrichten nach Veröffentlichung des Berichts: CNBC / Investing.com. Keine Anlageberatung.
- Die Gruppe schloss innerhalb von 24 Monaten KI-Verträge im Wert von 132 Mrd. $ ab (5,5 GW) — und verlor dann innerhalb von 2 Monaten im Median rund 35 % aufgrund mittelfristiger Bedenken und der Sorge, dass eine neue NVIDIA-Führung die Kreditabsicherungen des Ökosystems beendet.
- IREN fiel am stärksten (−58 %), obwohl 65 % seines Auftragsbestands von rund 20,3 Mrd. $ durch Schuldner mit Investment-Grade-Rating abgesichert sind; MSFT ist der größte Kunde (48 %), NVIDIA steht für 3,4 Mrd. $.
- Der Vorteil: 5,8 GW Stromkapazität, zu mehr als 90 % vertraglich ungebunden — das Unternehmen kann den Ausbau der Cloud-Infrastruktur steuern oder den Strom verkaufen. Dazu kommt ein NVIDIA-Optionsschein im Wert von 2 Mrd. $, gekoppelt an 600.000 GPUs.
- Alle sechs Titel mit „Outperform“ bewertet (RIOT 30 $, WULF 20 $, CIFR 15 $, CORZ 19 $, CLSK 11 $); RIOT wird rund 50 % unter dem Vertragswert gehandelt, WULF 22 % darunter.
- Seit Veröffentlichung des Berichts: NVIDIA übertraf im Geschäftsjahr 2026, Q3, die Erwartungen — Umsatz von 115,84 Mrd. $ gegenüber erwarteten rund 109 Mrd. $, bereinigter Gewinn je Aktie von 2,68 $ gegenüber 2,48 $, Prognose für Q4 bei rund 130 Mrd. $ (CNBC).
Einschätzung von Unhidea: Der Markt bewertet IRENs Umsetzungsrisiko im Cloud-Geschäft so, als wäre der Strom wertlos — doch Strom ist das knappe Gut und lässt sich auch dann verkaufen, wenn das Cloud-Geschäft ins Stocken gerät.
Einschätzung von Unhidea: Der Kursrückgang von 58 % ist zugleich Chance und Warnsignal — die These setzt voraus, dass IREN die Lieferung an MSFT ohne weitere Verzögerungen bewältigt.
Risiken: Verzögerungen bei der Umsetzung des Cloud-Geschäfts, GPU-Spotpreise, der Großteil der für CY27e erwarteten Kapazität ist vertraglich ungebunden, Führungswechsel bei NVIDIA.
Quelle: Bernstein, 16. Nov. 2026. Nachrichten nach Veröffentlichung des Berichts: CNBC / Investing.com. Keine Anlageberatung.