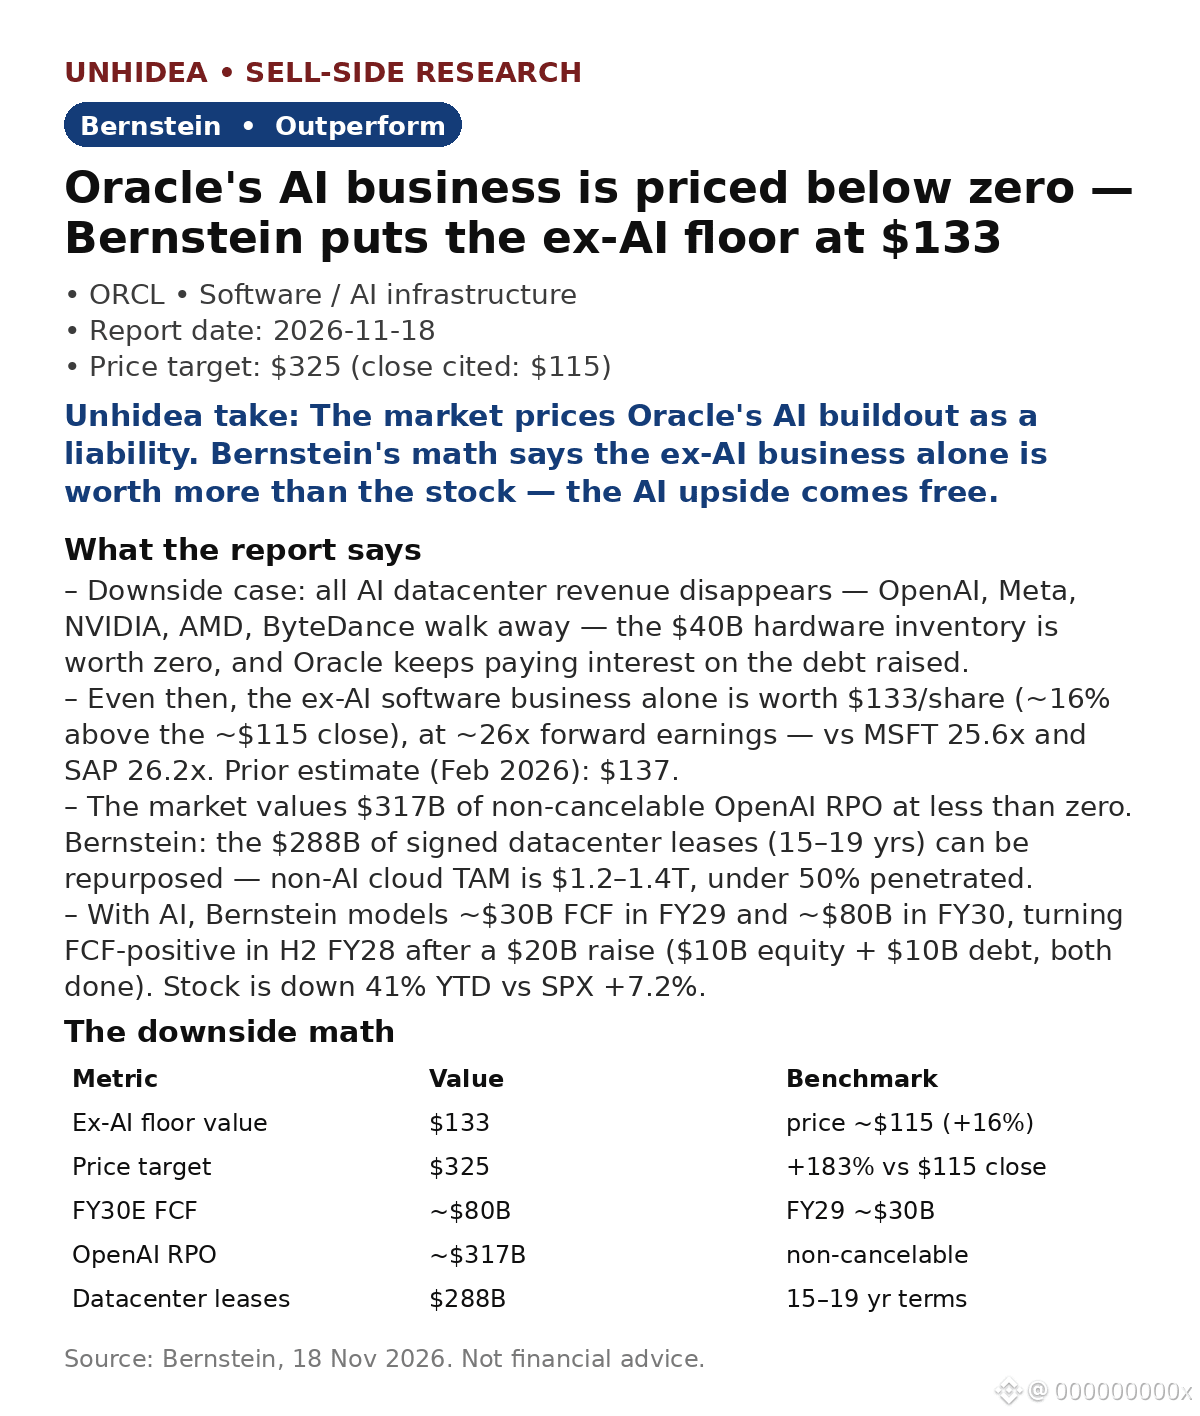
$ORCL: Bernstein sagt, Oracle sei selbst dann 133 $ wert, wenn der KI-Ausbau wegfiele — 16 % über dem Schlusskurs von 115 $ — und behält die Einstufung „Outperform“ sowie das Kursziel von 325 $ (+183 %) bei
- Negativszenario: Sämtliche Umsätze mit KI-Rechenzentren verschwinden — OpenAI, Meta, NVIDIA, AMD und ByteDance ziehen sich zurück — die Hardware im Wert von 40 Mrd. $ ist wertlos, und Oracle zahlt weiterhin die Zinsen.
- Selbst dann ist das Softwaregeschäft ohne KI allein bei etwa dem 26-Fachen der erwarteten Gewinne 133 $ je Aktie wert — auf einer Linie mit MSFT (25,6-fach) und SAP (26,2-fach). (Feb. 2026: 137 $.)
- Der Markt bewertet OpenAI-RPO in Höhe von 317 Mrd. $, das nicht gekündigt werden kann, mit weniger als null. Die Leasingverträge über 288 Mrd. $ (15–19 Jahre) lassen sich anderweitig nutzen — der adressierbare Markt für Cloud-Dienste ohne KI beträgt 1,2–1,4 Bio. $, bei einer Marktdurchdringung von unter 50 %.
- Mit KI prognostiziert Bernstein einen freien Cashflow von etwa 30 Mrd. $ im Geschäftsjahr 2029 und etwa 80 Mrd. $ im Geschäftsjahr 2030. Nach einer Kapitalaufnahme von 20 Mrd. $ (10 Mrd. $ Eigenkapital + 10 Mrd. $ Fremdkapital, abgeschlossen) soll der freie Cashflow in der zweiten Hälfte des Geschäftsjahres 2028 positiv werden.
Einschätzung von Unhidea: eine Fehlbewertungsgeschichte, keine Wachstumsgeschichte — etwa 16 % Absicherung durch den Wert ohne KI; die KI-Option gibt es kostenlos dazu.
Einschätzung von Unhidea: Die Untergrenze von 133 $ setzt voraus, dass das 26-Fache Bestand hat — sinken die SaaS-Bewertungen, fällt auch die Untergrenze. Beobachte das Bewertungsmultiple, nicht die Schlagzeilen zu OpenAI.
Risiken: KI-Winter, Kunden erfüllen ihre Zusagen nicht, Schulden-/Zinslast, Verwässerung.
Quelle: Bernstein, 18. Nov. 2026. Keine Anlageberatung.
- Negativszenario: Sämtliche Umsätze mit KI-Rechenzentren verschwinden — OpenAI, Meta, NVIDIA, AMD und ByteDance ziehen sich zurück — die Hardware im Wert von 40 Mrd. $ ist wertlos, und Oracle zahlt weiterhin die Zinsen.
- Selbst dann ist das Softwaregeschäft ohne KI allein bei etwa dem 26-Fachen der erwarteten Gewinne 133 $ je Aktie wert — auf einer Linie mit MSFT (25,6-fach) und SAP (26,2-fach). (Feb. 2026: 137 $.)
- Der Markt bewertet OpenAI-RPO in Höhe von 317 Mrd. $, das nicht gekündigt werden kann, mit weniger als null. Die Leasingverträge über 288 Mrd. $ (15–19 Jahre) lassen sich anderweitig nutzen — der adressierbare Markt für Cloud-Dienste ohne KI beträgt 1,2–1,4 Bio. $, bei einer Marktdurchdringung von unter 50 %.
- Mit KI prognostiziert Bernstein einen freien Cashflow von etwa 30 Mrd. $ im Geschäftsjahr 2029 und etwa 80 Mrd. $ im Geschäftsjahr 2030. Nach einer Kapitalaufnahme von 20 Mrd. $ (10 Mrd. $ Eigenkapital + 10 Mrd. $ Fremdkapital, abgeschlossen) soll der freie Cashflow in der zweiten Hälfte des Geschäftsjahres 2028 positiv werden.
Einschätzung von Unhidea: eine Fehlbewertungsgeschichte, keine Wachstumsgeschichte — etwa 16 % Absicherung durch den Wert ohne KI; die KI-Option gibt es kostenlos dazu.
Einschätzung von Unhidea: Die Untergrenze von 133 $ setzt voraus, dass das 26-Fache Bestand hat — sinken die SaaS-Bewertungen, fällt auch die Untergrenze. Beobachte das Bewertungsmultiple, nicht die Schlagzeilen zu OpenAI.
Risiken: KI-Winter, Kunden erfüllen ihre Zusagen nicht, Schulden-/Zinslast, Verwässerung.
Quelle: Bernstein, 18. Nov. 2026. Keine Anlageberatung.