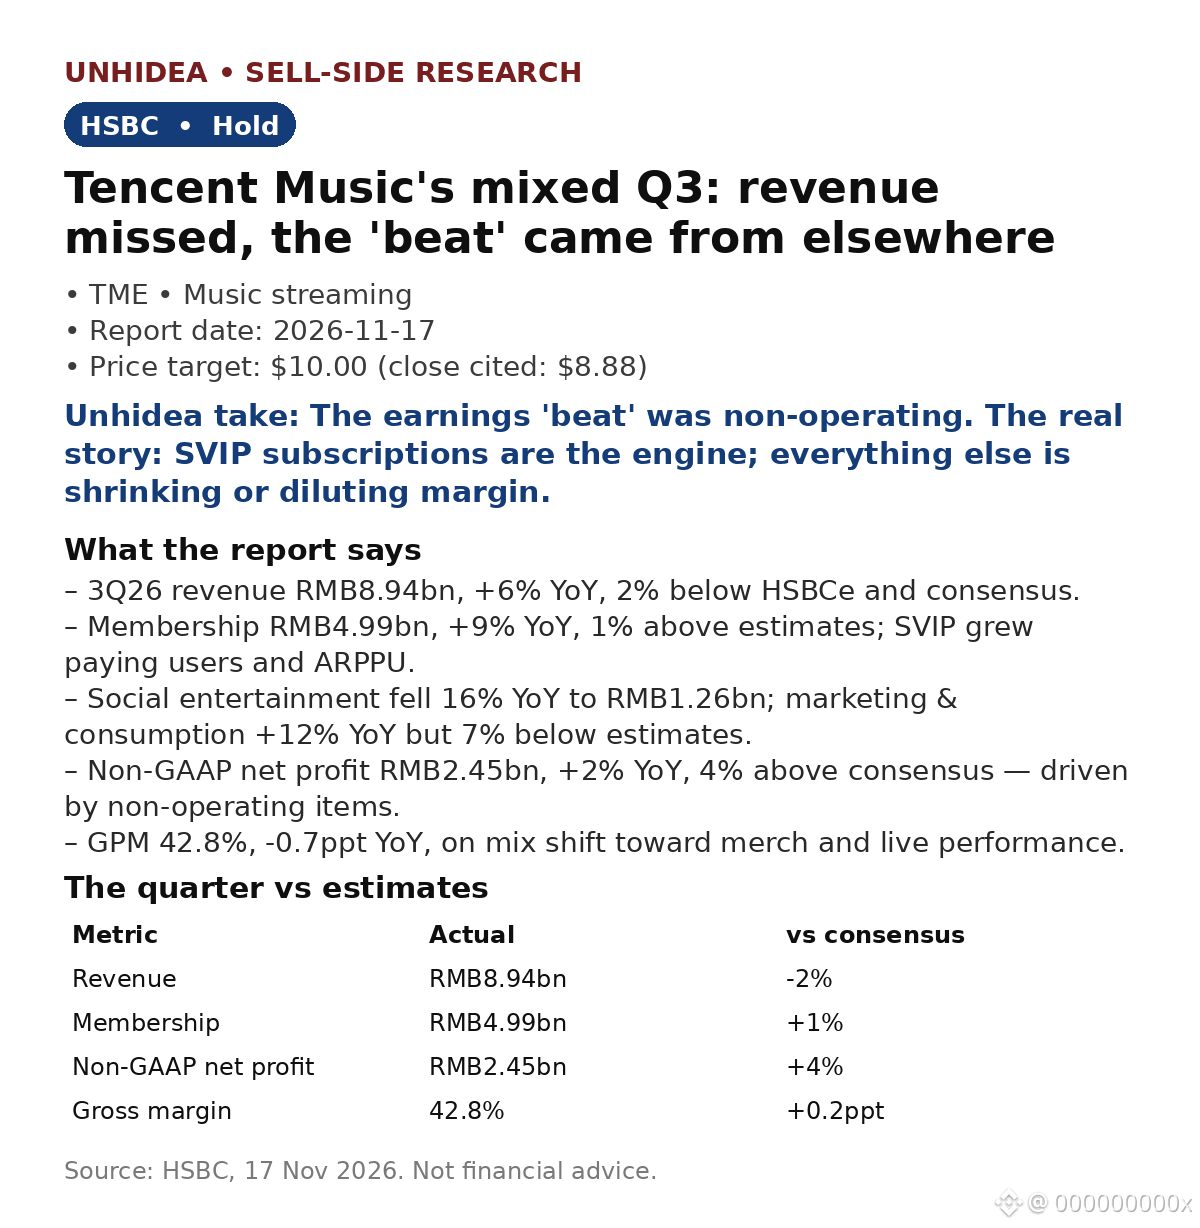
$TME: Umsatz im 3. Quartal verfehlt — RMB8.94B, +6% im Jahresvergleich, 2% unter den Markterwartungen — HSBC bleibt jedoch bei „Halten“, Kursziel $10.00
- Mitgliedschaften machten den Unterschied: RMB4.99B, +9% im Jahresvergleich, 1% über den Schätzungen; SVIP steigerte die Zahl der zahlenden Nutzer und den ARPPU.
- Der Umsatz mit Social Entertainment sank im Jahresvergleich um 16% auf RMB1.26B; Marketing & Konsum wuchsen um 12%, verfehlten die Erwartungen aber um 7%.
- Nettogewinn nach Non-GAAP RMB2.45B, +2% im Jahresvergleich, 4% über dem Konsens — die positive Überraschung kam jedoch aus nicht operativen Posten, nicht aus dem Geschäft.
- Bruttomarge 42.8%, -0.7 Prozentpunkte im Jahresvergleich, da Merchandising und Live-Auftritte einen größeren Umsatzanteil ausmachten.
- Aktienrückkauf: 34.7m ADSs für etwa $300M im 3. Quartal — 2.1% der Marktkapitalisierung in einem Quartal.
Bewertung: Das Kursziel von $10.00 liegt etwa 13% über dem angeführten Schlusskurs von $8.88 (16. Nov.).
Einschätzung von Unhidea: Eine „positive Überraschung“, die auf nicht operativen Posten beruht, ist keine operative Überraschung — bereinigt man diese heraus, war das Quartal enttäuschend, und der operative Gewinn nach Non-GAAP blieb im Jahresvergleich unverändert.
Einschätzung von Unhidea: TME entwickelt sich still und leise zu einem Abonnementunternehmen — SVIP ist der nachhaltige Wachstumsmotor; entscheidend ist der ARPPU bei Mitgliedschaften, nicht der Umsatzmix.
Risiken: Integrationskosten von Ximalaya, Rückgang im Bereich Social Entertainment, Margendruck durch den Umsatzmix.
Quelle: HSBC, 17. Nov. 2026. Keine Anlageberatung.
- Mitgliedschaften machten den Unterschied: RMB4.99B, +9% im Jahresvergleich, 1% über den Schätzungen; SVIP steigerte die Zahl der zahlenden Nutzer und den ARPPU.
- Der Umsatz mit Social Entertainment sank im Jahresvergleich um 16% auf RMB1.26B; Marketing & Konsum wuchsen um 12%, verfehlten die Erwartungen aber um 7%.
- Nettogewinn nach Non-GAAP RMB2.45B, +2% im Jahresvergleich, 4% über dem Konsens — die positive Überraschung kam jedoch aus nicht operativen Posten, nicht aus dem Geschäft.
- Bruttomarge 42.8%, -0.7 Prozentpunkte im Jahresvergleich, da Merchandising und Live-Auftritte einen größeren Umsatzanteil ausmachten.
- Aktienrückkauf: 34.7m ADSs für etwa $300M im 3. Quartal — 2.1% der Marktkapitalisierung in einem Quartal.
Bewertung: Das Kursziel von $10.00 liegt etwa 13% über dem angeführten Schlusskurs von $8.88 (16. Nov.).
Einschätzung von Unhidea: Eine „positive Überraschung“, die auf nicht operativen Posten beruht, ist keine operative Überraschung — bereinigt man diese heraus, war das Quartal enttäuschend, und der operative Gewinn nach Non-GAAP blieb im Jahresvergleich unverändert.
Einschätzung von Unhidea: TME entwickelt sich still und leise zu einem Abonnementunternehmen — SVIP ist der nachhaltige Wachstumsmotor; entscheidend ist der ARPPU bei Mitgliedschaften, nicht der Umsatzmix.
Risiken: Integrationskosten von Ximalaya, Rückgang im Bereich Social Entertainment, Margendruck durch den Umsatzmix.
Quelle: HSBC, 17. Nov. 2026. Keine Anlageberatung.