$NVDA: Rekordquartal Q3 — Umsatz von 115,8 Mrd. $, +103 % im Jahresvergleich — doch Bernstein bleibt bei „Market-Perform“, Kursziel 200 $
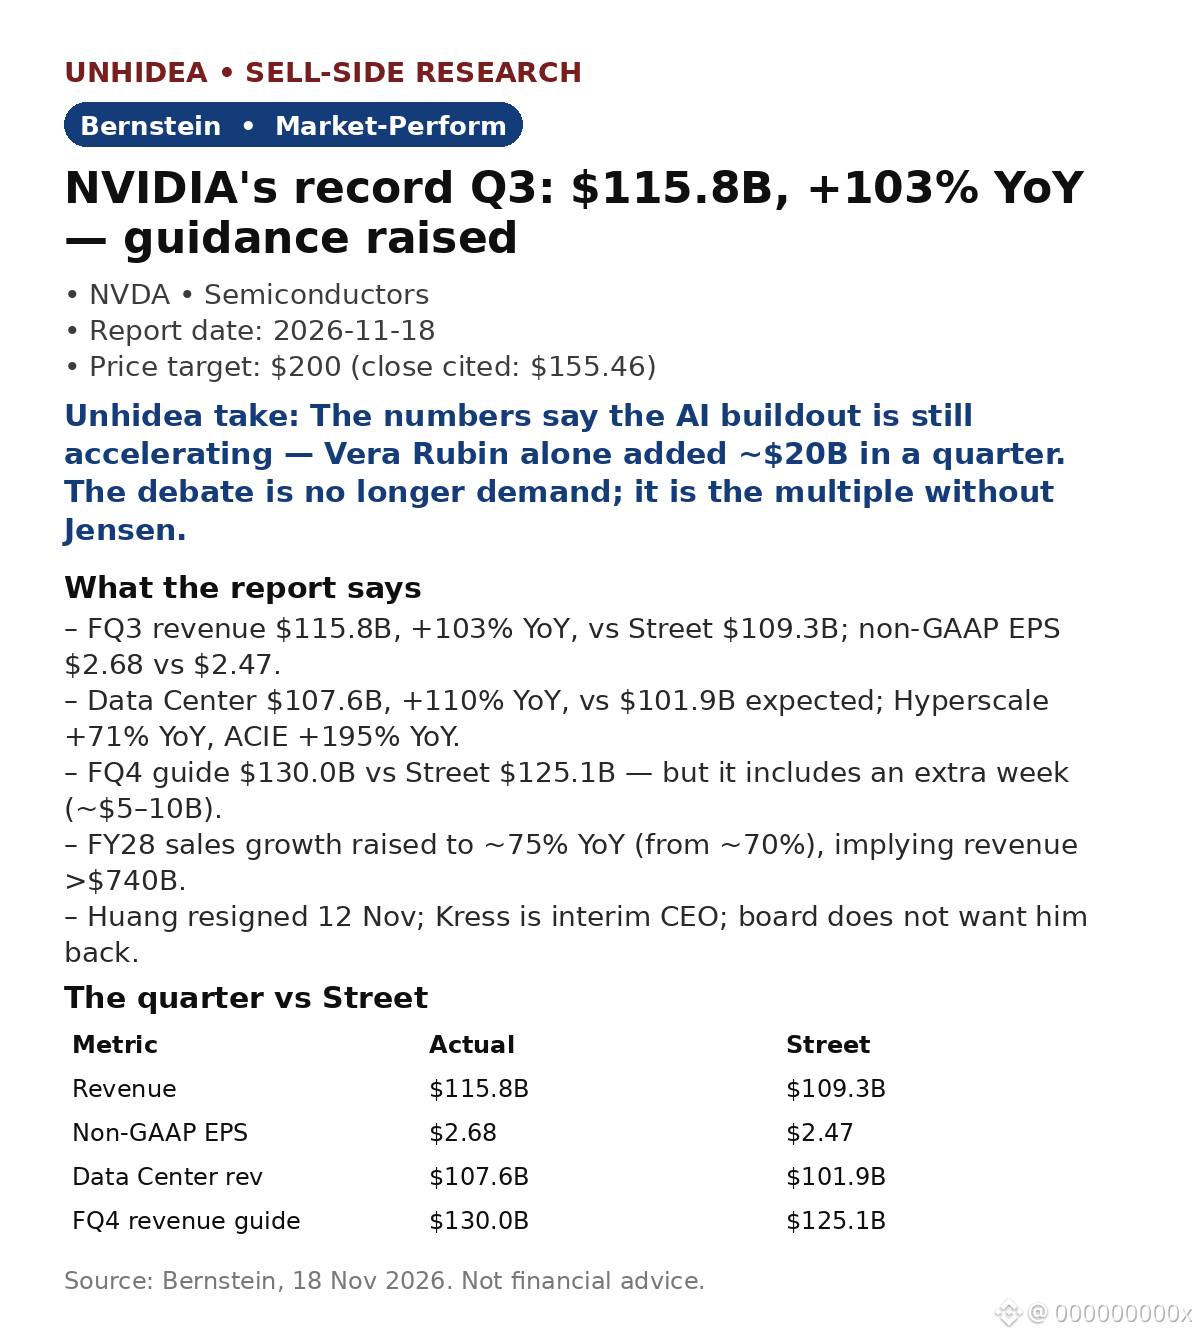
FQ3 übertroffen: Umsatz von 115,8 Mrd. $ (+103 % im Jahresvergleich, +20 % im Quartalsvergleich) gegenüber den Analystenerwartungen von 109,3 Mrd. $; Gewinn je Aktie 2,68 $ gegenüber 2,47 $. Rechenzentren: 107,6 Mrd. $, +110 % im Jahresvergleich, gegenüber erwarteten 101,9 Mrd. $. Vera Rubin steuerte rund 20 Mrd. $ bei — die stärkste Hochlaufphase in der Unternehmensgeschichte.
- Prognose für FQ4: 130 Mrd. $ (±3 %) gegenüber den Analystenerwartungen von 125,1 Mrd. $ — sie umfasst jedoch eine zusätzliche Woche (rund 5–10 Mrd. $), daher fiel die bereinigte Prognose wahrscheinlich schwach aus.
- Das Umsatzwachstum für GJ28 wurde auf rund 75 % im Jahresvergleich (von rund 70 %) angehoben. Das bedeutet einen Umsatz von über 740 Mrd. $, selbst mit den neuen BIS-Sanktionen.
- Führung: Huang ist am 12. Nov. zurückgetreten; Kress ist Interims-CEO; der Verwaltungsrat will ihn nicht zurück — kurzfristig stabil, langfristig bleiben Fragen offen.
Bewertung: Das Kursziel von 200 $ liegt rund 29 % über dem angegebenen Schlusskurs von 155,46 $ (17. Nov.); die 52-Wochen-Spanne beträgt 148,80–243,37 $.
Unhideas Einschätzung: Die Zahlen zeigen, dass der Ausbau der KI-Infrastruktur weiter an Fahrt gewinnt — allein Rubin steuerte in einem Quartal rund 20 Mrd. $ bei. Es geht nicht mehr um die Nachfrage, sondern um die Bewertungsmultiplikatoren ohne Jensen.
Unhideas Einschätzung: Ohne die zusätzliche Woche ist die Q4-Prognose weniger ambitioniert, als die Schlagzeile vermuten lässt; die Anhebung für GJ28 auf rund 75 % ist das eigentliche Signal.
Risiken: Führungswechsel, Exportkontrollen, Lieferverpflichtungen von 390 Mrd. $, Margentiefpunkt.
Quelle: Bernstein, 18. Nov. 2026. Keine Anlageberatung.
FQ3 übertroffen: Umsatz von 115,8 Mrd. $ (+103 % im Jahresvergleich, +20 % im Quartalsvergleich) gegenüber den Analystenerwartungen von 109,3 Mrd. $; Gewinn je Aktie 2,68 $ gegenüber 2,47 $. Rechenzentren: 107,6 Mrd. $, +110 % im Jahresvergleich, gegenüber erwarteten 101,9 Mrd. $. Vera Rubin steuerte rund 20 Mrd. $ bei — die stärkste Hochlaufphase in der Unternehmensgeschichte.
- Prognose für FQ4: 130 Mrd. $ (±3 %) gegenüber den Analystenerwartungen von 125,1 Mrd. $ — sie umfasst jedoch eine zusätzliche Woche (rund 5–10 Mrd. $), daher fiel die bereinigte Prognose wahrscheinlich schwach aus.
- Das Umsatzwachstum für GJ28 wurde auf rund 75 % im Jahresvergleich (von rund 70 %) angehoben. Das bedeutet einen Umsatz von über 740 Mrd. $, selbst mit den neuen BIS-Sanktionen.
- Führung: Huang ist am 12. Nov. zurückgetreten; Kress ist Interims-CEO; der Verwaltungsrat will ihn nicht zurück — kurzfristig stabil, langfristig bleiben Fragen offen.
Bewertung: Das Kursziel von 200 $ liegt rund 29 % über dem angegebenen Schlusskurs von 155,46 $ (17. Nov.); die 52-Wochen-Spanne beträgt 148,80–243,37 $.
Unhideas Einschätzung: Die Zahlen zeigen, dass der Ausbau der KI-Infrastruktur weiter an Fahrt gewinnt — allein Rubin steuerte in einem Quartal rund 20 Mrd. $ bei. Es geht nicht mehr um die Nachfrage, sondern um die Bewertungsmultiplikatoren ohne Jensen.
Unhideas Einschätzung: Ohne die zusätzliche Woche ist die Q4-Prognose weniger ambitioniert, als die Schlagzeile vermuten lässt; die Anhebung für GJ28 auf rund 75 % ist das eigentliche Signal.
Risiken: Führungswechsel, Exportkontrollen, Lieferverpflichtungen von 390 Mrd. $, Margentiefpunkt.
Quelle: Bernstein, 18. Nov. 2026. Keine Anlageberatung.