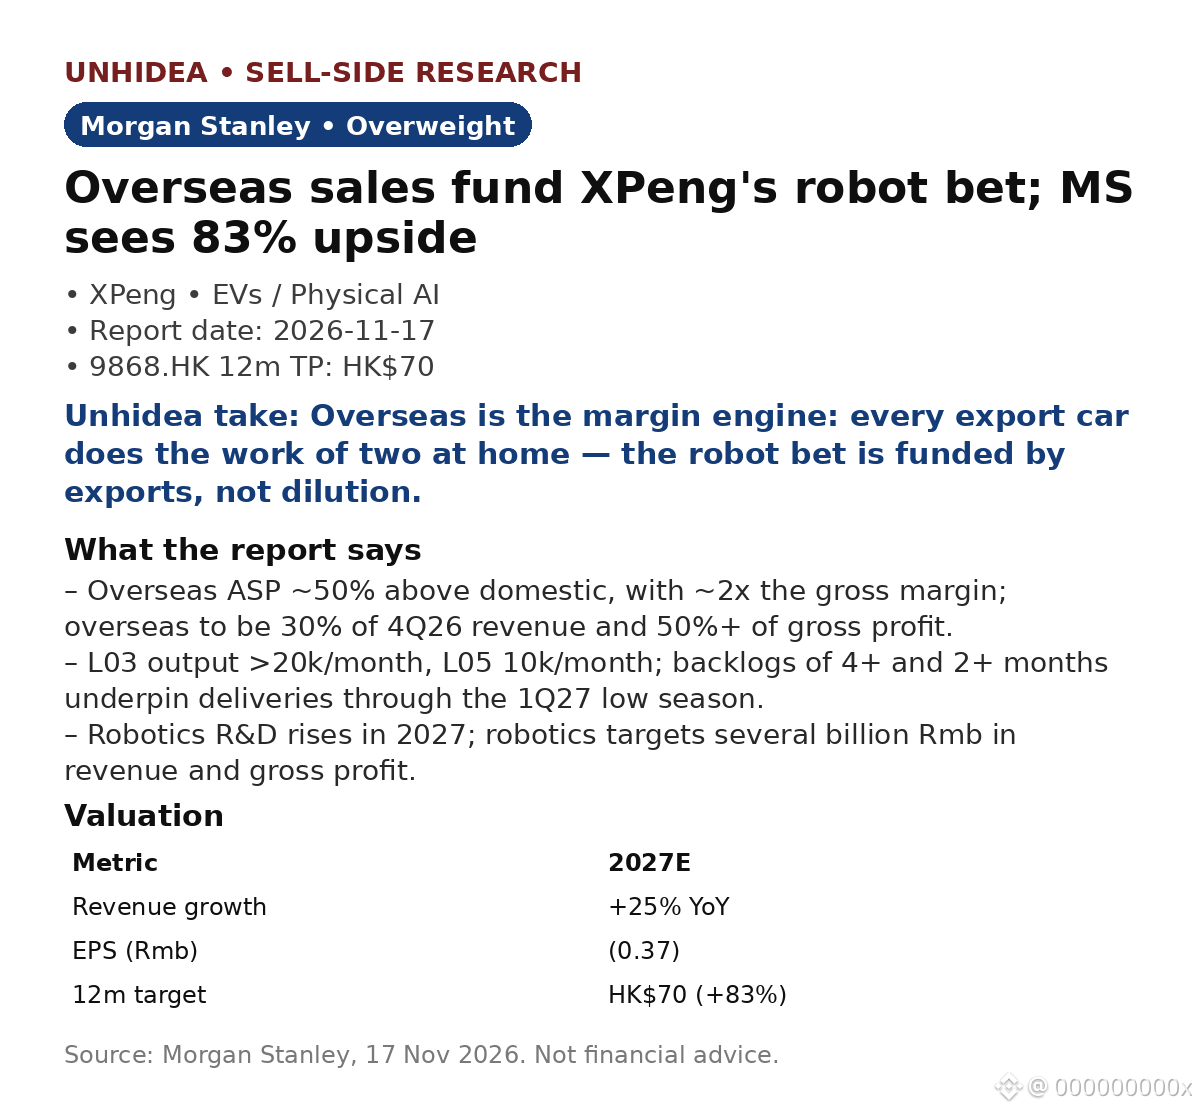
$9868.HK: XPengs Autos im Ausland erzielen etwa doppelt so hohe Margen wie im Inland – laut Morgan Stanley finanzieren Exporte nun die Robotik-Wette. Übergewichten, Kursziel HK$70, 83 % Aufwärtspotenzial gegenüber dem Schlusskurs von HK$38.28 (17. Nov.).
Der durchschnittliche Verkaufspreis im Ausland liegt etwa 50 % über dem im Inland, bei rund doppelt so hoher Bruttomarge. MS erwartet, dass das Ausland im 4Q26 30 % des Umsatzes und mehr als die Hälfte des Bruttogewinns ausmacht und die Fahrzeug-Bruttomarge trotz eines höheren MONA-Anteils bei 12–13 % hält.
Die Produktion ist monatelang ausverkauft: L03 kommt auf über 20.000 Fahrzeuge pro Monat, L05 auf 10.000, bei Auftragsbeständen von mehr als 4 bzw. 2 Monaten. Damit sind die Auslieferungen auch in der saisonal schwachen 1Q27 gesichert.
Robotik ist der nächste Wachstumsschritt: Die F&E-Ausgaben für Autos bleiben mit etwa Rmb5bn stabil, während die F&E-Ausgaben für Robotik 2027 steigen. Angestrebt werden mehrere Milliarden Rmb Umsatz und Bruttogewinn, finanziert durch einen positiven freien Cashflow (jährliche Investitionen von Rmb3–4bn).
MS prognostiziert für 2027E einen Umsatz von Rmb103.3bn (+25 % gegenüber dem Vorjahr) und für 2028E den ersten Gewinn (EPS von Rmb0.23 gegenüber einem Verlust von Rmb0.37 im Jahr 2027E).
Einschätzung von Unhidea: Das Ausland ist der Margenmotor – jedes exportierte Auto leistet so viel wie zwei Autos im Inland. Die Robotik-Wette wird also durch Exporte finanziert, nicht durch Verwässerung.
Einschätzung von Unhidea: Beobachten, ob die Robotik 2027 tatsächlich Umsatz erzielt – bis dahin wird XPeng als Autobauer mit einer Robotik-Story bewertet.
Risiken: Wettbewerb; Cashflow-Druck; schwächere Nachfrage. Quelle: Morgan Stanley, 17. Nov. 2026. Keine Anlageberatung.
Der durchschnittliche Verkaufspreis im Ausland liegt etwa 50 % über dem im Inland, bei rund doppelt so hoher Bruttomarge. MS erwartet, dass das Ausland im 4Q26 30 % des Umsatzes und mehr als die Hälfte des Bruttogewinns ausmacht und die Fahrzeug-Bruttomarge trotz eines höheren MONA-Anteils bei 12–13 % hält.
Die Produktion ist monatelang ausverkauft: L03 kommt auf über 20.000 Fahrzeuge pro Monat, L05 auf 10.000, bei Auftragsbeständen von mehr als 4 bzw. 2 Monaten. Damit sind die Auslieferungen auch in der saisonal schwachen 1Q27 gesichert.
Robotik ist der nächste Wachstumsschritt: Die F&E-Ausgaben für Autos bleiben mit etwa Rmb5bn stabil, während die F&E-Ausgaben für Robotik 2027 steigen. Angestrebt werden mehrere Milliarden Rmb Umsatz und Bruttogewinn, finanziert durch einen positiven freien Cashflow (jährliche Investitionen von Rmb3–4bn).
MS prognostiziert für 2027E einen Umsatz von Rmb103.3bn (+25 % gegenüber dem Vorjahr) und für 2028E den ersten Gewinn (EPS von Rmb0.23 gegenüber einem Verlust von Rmb0.37 im Jahr 2027E).
Einschätzung von Unhidea: Das Ausland ist der Margenmotor – jedes exportierte Auto leistet so viel wie zwei Autos im Inland. Die Robotik-Wette wird also durch Exporte finanziert, nicht durch Verwässerung.
Einschätzung von Unhidea: Beobachten, ob die Robotik 2027 tatsächlich Umsatz erzielt – bis dahin wird XPeng als Autobauer mit einer Robotik-Story bewertet.
Risiken: Wettbewerb; Cashflow-Druck; schwächere Nachfrage. Quelle: Morgan Stanley, 17. Nov. 2026. Keine Anlageberatung.