Goldman Sachs: Hesai ist keine reine Autozulieferer-Story mehr — Robotik macht inzwischen mehr als die Hälfte des Umsatzes aus und ist der höherwertige Geschäftsbereich.
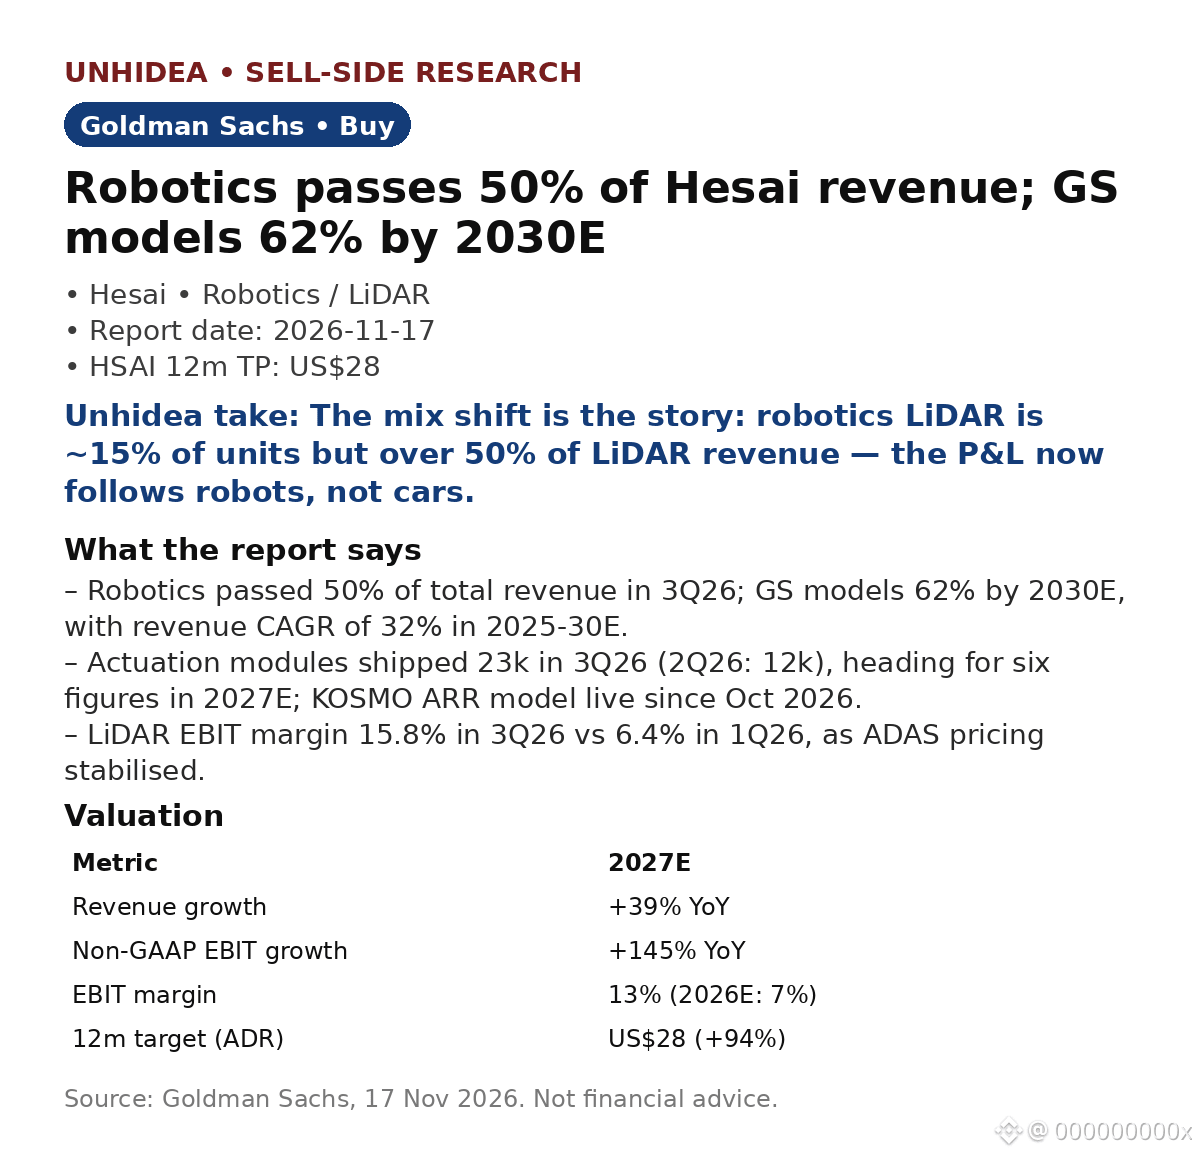
GS bekräftigt die Kaufempfehlung für $HSAI mit einem 12-Monats-Kursziel von 28 US$, was einem Aufwärtspotenzial von 94 % entspricht. Die Robotik überschritt im 3Q26 die Marke von 50 % des Gesamtumsatzes; GS prognostiziert bis 2030E einen Anteil von 62 % und für 2025–30E ein Umsatz-CAGR von 32 %.
Aktuatormodule: Im 3Q26 wurden 23.000 Stück ausgeliefert, gegenüber 12.000 im 2Q26; für 2027E werden sechsstellige Stückzahlen angepeilt. Die EBIT-Marge im LiDAR-Geschäft erreichte im 3Q26 15,8 %, gegenüber 6,4 % im 1Q26, da sich die ADAS-Preise stabilisierten. KOSMO, im Oktober 2026 eingeführt, erzielt bereits wiederkehrende Umsätze — Pixar RenderMan ist ein Nutzer.
2027E: Umsatz +39 % (ADAS +27 % im Jahresvergleich gegenüber -5 % in 2026E; Nicht-ADAS +49 %), Non-GAAP-EBIT +145 % im Jahresvergleich, Marge 13 % gegenüber 7 %.
Nach dem Bericht: Nvidias Q3-Umsatz von 115,8 Mrd. US$ übertraf nach Börsenschluss am 17. November die Konsensschätzung. Dem Bericht zufolge ist Hesai ein wichtiger Zulieferer für Nvidias humanoide Plattform.
Einschätzung von Unhidea: Die Verschiebung des Produktmixes ist entscheidend — Robotik-LiDAR macht etwa 15 % der Stückzahlen, aber mehr als 50 % des LiDAR-Umsatzes aus. Damit wird die Gewinn- und Verlustrechnung nun von Robotern und nicht von Autos bestimmt.
Einschätzung von Unhidea: KOSMOs ARR im Blick behalten — wiederkehrende Umsätze mit räumlichen Daten könnten dazu führen, dass der Markt Hesai nicht länger als Hardwarezulieferer bewertet.
Risiken: langsamere LiDAR-Einführung; Preisdruck; politische Risiken. Quelle: Goldman Sachs, 17. November 2026. Keine Anlageberatung.
GS bekräftigt die Kaufempfehlung für $HSAI mit einem 12-Monats-Kursziel von 28 US$, was einem Aufwärtspotenzial von 94 % entspricht. Die Robotik überschritt im 3Q26 die Marke von 50 % des Gesamtumsatzes; GS prognostiziert bis 2030E einen Anteil von 62 % und für 2025–30E ein Umsatz-CAGR von 32 %.
Aktuatormodule: Im 3Q26 wurden 23.000 Stück ausgeliefert, gegenüber 12.000 im 2Q26; für 2027E werden sechsstellige Stückzahlen angepeilt. Die EBIT-Marge im LiDAR-Geschäft erreichte im 3Q26 15,8 %, gegenüber 6,4 % im 1Q26, da sich die ADAS-Preise stabilisierten. KOSMO, im Oktober 2026 eingeführt, erzielt bereits wiederkehrende Umsätze — Pixar RenderMan ist ein Nutzer.
2027E: Umsatz +39 % (ADAS +27 % im Jahresvergleich gegenüber -5 % in 2026E; Nicht-ADAS +49 %), Non-GAAP-EBIT +145 % im Jahresvergleich, Marge 13 % gegenüber 7 %.
Nach dem Bericht: Nvidias Q3-Umsatz von 115,8 Mrd. US$ übertraf nach Börsenschluss am 17. November die Konsensschätzung. Dem Bericht zufolge ist Hesai ein wichtiger Zulieferer für Nvidias humanoide Plattform.
Einschätzung von Unhidea: Die Verschiebung des Produktmixes ist entscheidend — Robotik-LiDAR macht etwa 15 % der Stückzahlen, aber mehr als 50 % des LiDAR-Umsatzes aus. Damit wird die Gewinn- und Verlustrechnung nun von Robotern und nicht von Autos bestimmt.
Einschätzung von Unhidea: KOSMOs ARR im Blick behalten — wiederkehrende Umsätze mit räumlichen Daten könnten dazu führen, dass der Markt Hesai nicht länger als Hardwarezulieferer bewertet.
Risiken: langsamere LiDAR-Einführung; Preisdruck; politische Risiken. Quelle: Goldman Sachs, 17. November 2026. Keine Anlageberatung.