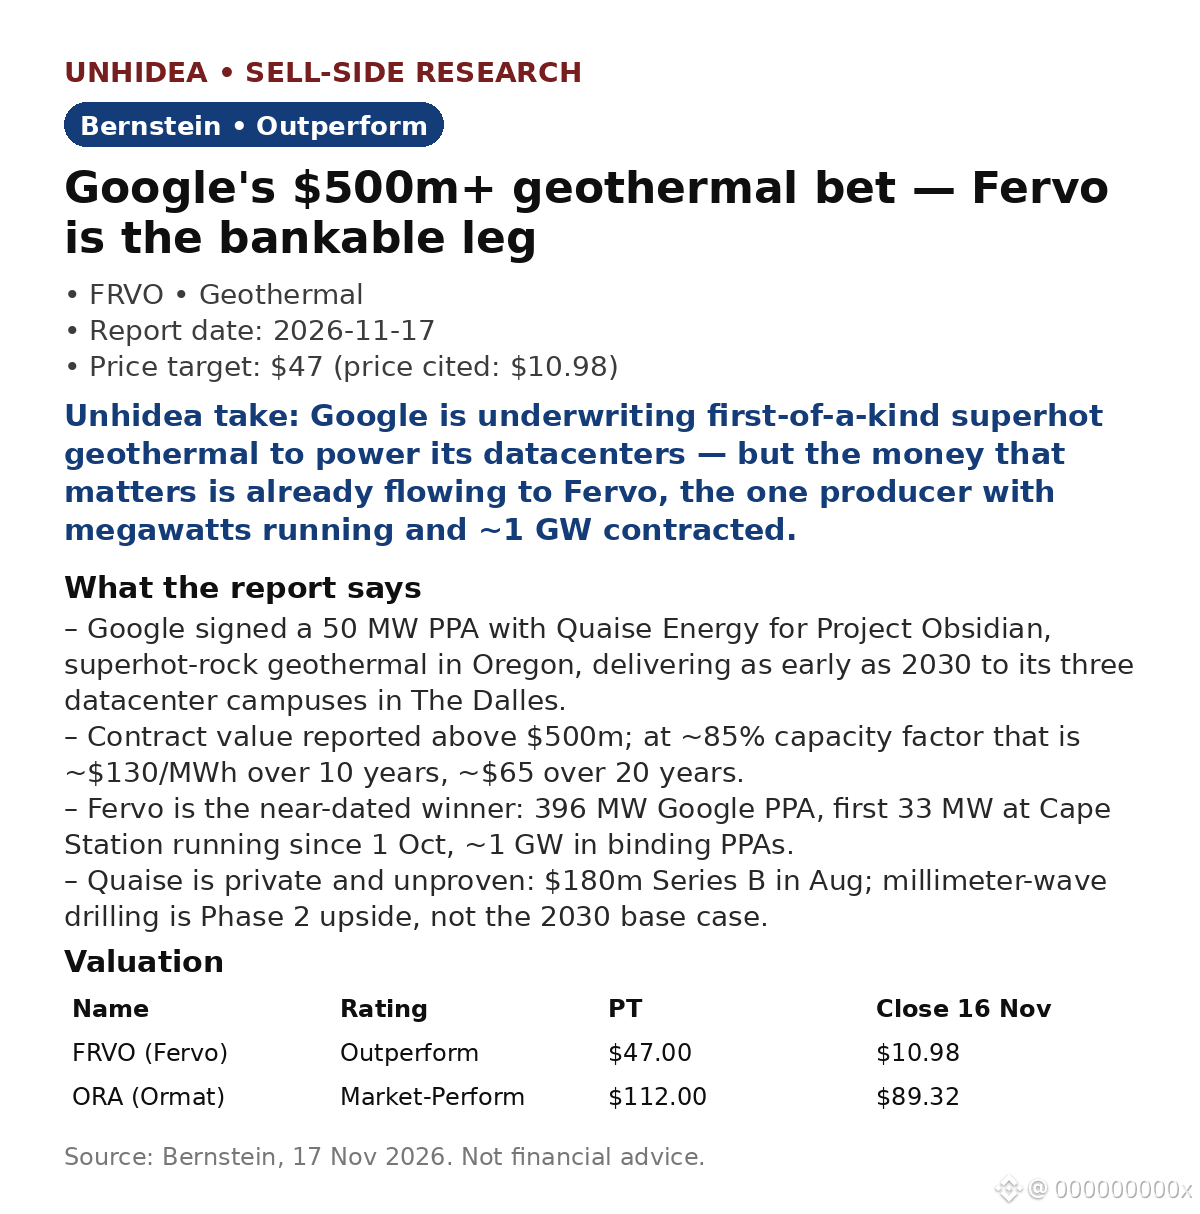
$FRVO: Google hat einen Geothermie-PPA über 50 MW im Wert von mehr als 500 Mio. $ unterzeichnet — und Bernstein zufolge ist Fervo der eigentliche Gewinner. Outperform, Kursziel 47 $ — etwa das 4,3-Fache des angegebenen Schlusskurses von 10,98 $ (16. Nov.).
Der Vertrag besteht mit Quaise Energy für Project Obsidian, ein weltweit erstes Superhot-Rock-Projekt in Oregon, dessen Stromlieferung bereits 2030 beginnen soll. Bei einem Kapazitätsfaktor von etwa 85 % entsprechen 500 Mio. $ über 10 Jahre etwa 130 $/MWh und über 20 Jahre etwa 65 $/MWh (Berechnung von Bernstein).
Warum Fervo und nicht Quaise: Quaise ist ein privates, noch nicht bewährtes Unternehmen — Millimeterwellenbohrungen sind ein potenzieller Zusatznutzen der Phase 2, nicht Teil des Basisszenarios für 2030. Fervo hat mit Google 396 MW vertraglich vereinbart; die ersten 33 MW am Cape Station sind seit dem 1. Okt. in Betrieb, und rund 1 GW ist durch verbindliche PPAs abgesichert — „der zeitlich näher liegende und leichter finanzierbare Teil“.
Bewertung: FRVO ist noch nicht profitabel (EPS 2026E: -0,10 $), daher basiert das Kursziel von 47 $ auf dem EBITDA für 2035, bewertet mit dem 10,5-Fachen des Unternehmenswerts im Verhältnis zum EBITDA und auf den heutigen Wert abgezinst — eine langfristige Wette, kein kurzfristiger Bewertungsmultiplikator.
Einschätzung von Unhidea: Hyperscaler übernehmen inzwischen Technologierisiken, um sich verlässliche, rund um die Uhr verfügbare saubere Energie zu sichern — der Knappheitswert kommt Anlagen zugute, die bereits Strom erzeugen, nicht Optionen auf noch unbewiesene Bohrungen.
Einschätzung von Unhidea: Beobachten, wer das Risiko von Verzögerungen beim kommerziellen Betriebsbeginn (COD) trägt — die Stromlieferung 2030 aus einer weltweit neuartigen Bohrung ist ein Versprechen, keine gesicherte Pipeline.
Risiken: Produktivität des Untergrunds, Einsatz von Millimeterwellenbohrungen im großen Maßstab, Stromübertragung nach The Dalles. Quelle: Bernstein, 17. Nov. 2026. Keine Anlageberatung.
Der Vertrag besteht mit Quaise Energy für Project Obsidian, ein weltweit erstes Superhot-Rock-Projekt in Oregon, dessen Stromlieferung bereits 2030 beginnen soll. Bei einem Kapazitätsfaktor von etwa 85 % entsprechen 500 Mio. $ über 10 Jahre etwa 130 $/MWh und über 20 Jahre etwa 65 $/MWh (Berechnung von Bernstein).
Warum Fervo und nicht Quaise: Quaise ist ein privates, noch nicht bewährtes Unternehmen — Millimeterwellenbohrungen sind ein potenzieller Zusatznutzen der Phase 2, nicht Teil des Basisszenarios für 2030. Fervo hat mit Google 396 MW vertraglich vereinbart; die ersten 33 MW am Cape Station sind seit dem 1. Okt. in Betrieb, und rund 1 GW ist durch verbindliche PPAs abgesichert — „der zeitlich näher liegende und leichter finanzierbare Teil“.
Bewertung: FRVO ist noch nicht profitabel (EPS 2026E: -0,10 $), daher basiert das Kursziel von 47 $ auf dem EBITDA für 2035, bewertet mit dem 10,5-Fachen des Unternehmenswerts im Verhältnis zum EBITDA und auf den heutigen Wert abgezinst — eine langfristige Wette, kein kurzfristiger Bewertungsmultiplikator.
Einschätzung von Unhidea: Hyperscaler übernehmen inzwischen Technologierisiken, um sich verlässliche, rund um die Uhr verfügbare saubere Energie zu sichern — der Knappheitswert kommt Anlagen zugute, die bereits Strom erzeugen, nicht Optionen auf noch unbewiesene Bohrungen.
Einschätzung von Unhidea: Beobachten, wer das Risiko von Verzögerungen beim kommerziellen Betriebsbeginn (COD) trägt — die Stromlieferung 2030 aus einer weltweit neuartigen Bohrung ist ein Versprechen, keine gesicherte Pipeline.
Risiken: Produktivität des Untergrunds, Einsatz von Millimeterwellenbohrungen im großen Maßstab, Stromübertragung nach The Dalles. Quelle: Bernstein, 17. Nov. 2026. Keine Anlageberatung.