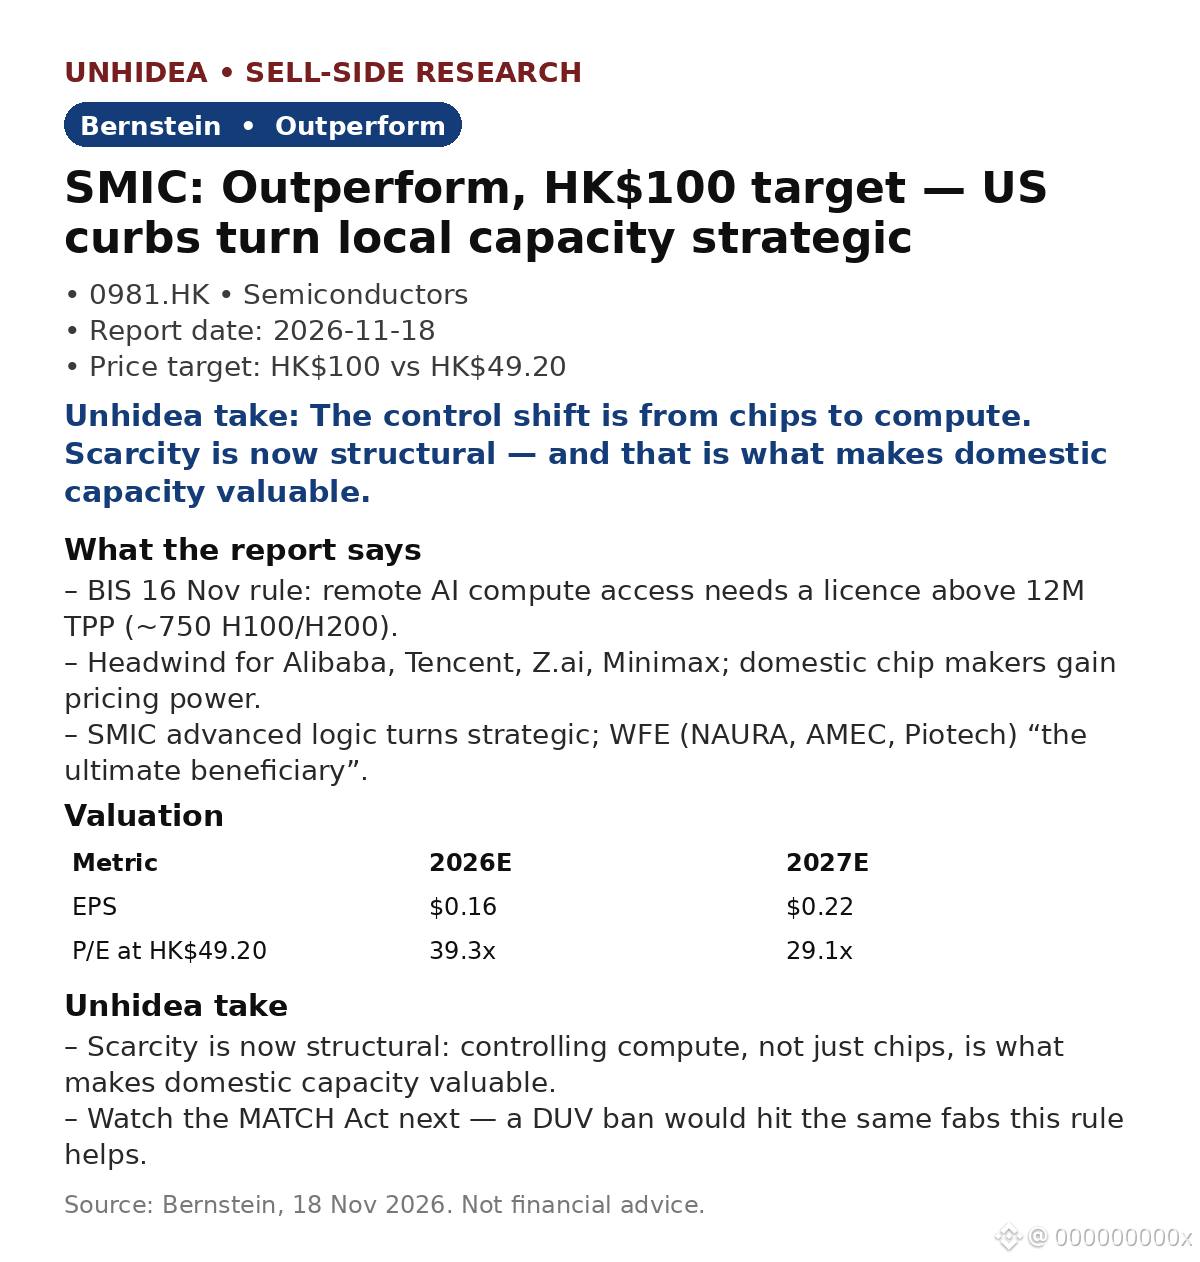
$0981.HK: Die USA haben gerade das letzte große Schlupfloch bei den Exportkontrollen für KI geschlossen – und Bernstein zufolge profitieren Chinas Chiphersteller. Outperform, Kursziel HK$100 gegenüber den genannten HK$49,20 (17. Nov.).
Die BIS-Regel vom 16. Nov. weitet die Kontrollen vom Versand von Chips auf den Fernzugriff auf KI-Rechenleistung aus: Ausländische Rechenzentren, die mit China verbundenen Nutzern mehr als 12M TPP (~750 H100/H200) anbieten, benötigen nun eine Lizenz.
Bernstein: ein Gegenwind für Chinas Hyperscaler und KI-Labore – Rechenleistung der Spitzenklasse wird teurer und knapper. Inländische Chiphersteller gewinnen Preissetzungsmacht: Cambricon und Hygon zuerst, über ASPs und Margen im Jahr 2027, nicht über das Volumen, da das HBM-Angebot zum Engpass wird. SMICs fortschrittliche Logik wird strategisch wichtig; NAURA, AMEC und Piotech sind „die ultimativen Profiteure“.
Bewertung: SMIC-H wird mit dem 39,3-Fachen des geschätzten EPS für 2026 (0,16 $) und dem 29,1-Fachen für 2027 (0,22 $) bewertet; das Kursziel von HK$100 bedeutet ein Aufwärtspotenzial von rund 103 %.
Einschätzung von Unhidea: Der Wandel geht von Chips hin zu Rechenleistung – die Knappheit ist nun strukturell, wodurch heimische Kapazitäten wertvoll werden.
Einschätzung von Unhidea: Den MATCH Act im Auge behalten – ein DUV-Verbot würde dieselben Chipfabriken treffen; laut Bernstein das zentrale Risiko, wobei ein „Waffenstillstand“ zwischen den USA und China das wahrscheinliche Endspiel ist.
Risiken: MATCH Act, chinesische Vergeltungsmaßnahmen bei Seltenen Erden, weitere Kontrollen. Quelle: Bernstein, 18. Nov. 2026. Keine Anlageberatung.
Die BIS-Regel vom 16. Nov. weitet die Kontrollen vom Versand von Chips auf den Fernzugriff auf KI-Rechenleistung aus: Ausländische Rechenzentren, die mit China verbundenen Nutzern mehr als 12M TPP (~750 H100/H200) anbieten, benötigen nun eine Lizenz.
Bernstein: ein Gegenwind für Chinas Hyperscaler und KI-Labore – Rechenleistung der Spitzenklasse wird teurer und knapper. Inländische Chiphersteller gewinnen Preissetzungsmacht: Cambricon und Hygon zuerst, über ASPs und Margen im Jahr 2027, nicht über das Volumen, da das HBM-Angebot zum Engpass wird. SMICs fortschrittliche Logik wird strategisch wichtig; NAURA, AMEC und Piotech sind „die ultimativen Profiteure“.
Bewertung: SMIC-H wird mit dem 39,3-Fachen des geschätzten EPS für 2026 (0,16 $) und dem 29,1-Fachen für 2027 (0,22 $) bewertet; das Kursziel von HK$100 bedeutet ein Aufwärtspotenzial von rund 103 %.
Einschätzung von Unhidea: Der Wandel geht von Chips hin zu Rechenleistung – die Knappheit ist nun strukturell, wodurch heimische Kapazitäten wertvoll werden.
Einschätzung von Unhidea: Den MATCH Act im Auge behalten – ein DUV-Verbot würde dieselben Chipfabriken treffen; laut Bernstein das zentrale Risiko, wobei ein „Waffenstillstand“ zwischen den USA und China das wahrscheinliche Endspiel ist.
Risiken: MATCH Act, chinesische Vergeltungsmaßnahmen bei Seltenen Erden, weitere Kontrollen. Quelle: Bernstein, 18. Nov. 2026. Keine Anlageberatung.