


TL;DR
· 部分海外数据中心的远程算力供应纳入许可要求,国内企业获取先进 GPU 算力的渠道进一步收紧。
· 野村提示,先进 GPU 若进一步短缺,2027 年国内 AI 云收入增速将面临下行风险。
· 国产 AI 芯片采用有望提速。野村援引 IDC 数据称,2026 年上半年,阿里旗下平头哥以 6.6% 的份额位列国内相关芯片市场第三。
· 阿里和字节的现有 GPU 资源与资金实力可为模型研发提供缓冲。野村对腾讯则更关注先进 GPU 能否继续扩容。
· 独立 AI 实验室获取下一代模型所需训练算力的难度可能上升,野村视 DeepSeek 为可能的例外。
海外算力获取收紧,AI 云增速面临下行风险
11 月 16 日,美方公布涉及先进计算芯片的临时最终规则,将部分通过海外数据中心远程提供先进算力的情形纳入许可要求。即使芯片部署在境外,如果数据中心面向特定企业提供的算力超过规定门槛,相关芯片及服务器的出口或转移也可能需要许可。
野村在 11 月 17 日发布的研报中指出,国内企业通过海外数据中心获取英伟达先进 GPU 算力的难度可能进一步上升。阿里、腾讯和字节都在加大对 AI 基础设施和基础模型的投入。如果先进 GPU 供应进一步趋紧,模型训练可能受到限制,云厂商可向客户交付的算力也可能受到影响。
野村预计,若先进 GPU 短缺加剧,2027 年国内 AI 云收入增速将面临下行风险。 研报未给出具体的收入增速调整幅度。野村表示,将关注阿里和腾讯当周的业绩沟通,以评估算力供应变化对两家公司云业务的影响。
国产芯片采用或提速,阿里已有自研基础
先进 GPU 获取难度上升,可能促使企业加快采用国产 AI 芯片。野村认为,拥有较强算力获取能力和自研芯片能力的平台,在调整供应安排时有更多选择。阿里旗下的平头哥,是研报重点提到的例子。
野村援引 IDC 数据称,2026 年上半年,英伟达以 33.8% 的份额位居国内相关芯片市场首位,华为以 28.5% 紧随其后,阿里旗下平头哥以 6.6% 排名第三。寒武纪和百度昆仑芯的份额分别为 4.6% 和 4.2%。
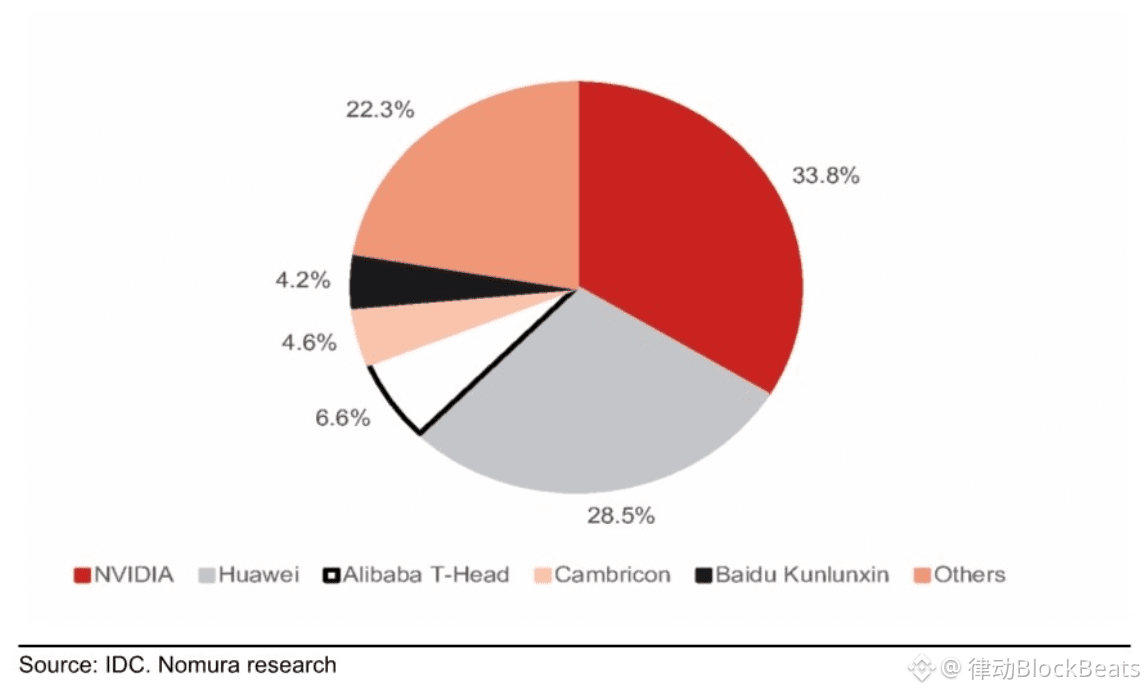
图注:2026 年上半年国内 AI 芯片市场份额。来源:IDC、野村研究。
对阿里而言,平头哥提供了自研芯片这一算力来源,可能为后续基础设施部署增加选择。野村预计国产芯片的采用会加快,但没有量化其能在多大程度上补足先进 GPU 的供应缺口。
阿里、字节有算力储备,腾讯面临扩容压力
算力供应变化还可能改变基础模型市场的竞争格局。野村认为,独立 AI 实验室在获取下一代模型训练所需的先进 GPU 时,可能面临更大压力。研报将 DeepSeek 视为可能的例外,未进一步说明原因。
阿里和字节已有的 GPU 资源和资金实力,则可能为后续模型研发提供一定缓冲。两家公司同样受到海外算力获取收紧的影响,但在新增供给受限时,现有资源有助于维持研发节奏。
对腾讯而言,野村更关注先进 GPU 储备能否继续扩充。如果新增算力到位放缓,腾讯维持当前 AI 基础设施投资节奏的难度可能上升,进而影响模型迭代和新应用上线的速度。接下来,阿里与腾讯业绩沟通中值得关注的是,新增算力能否按计划到位,以及公司是否会调整对云业务增长的预期。