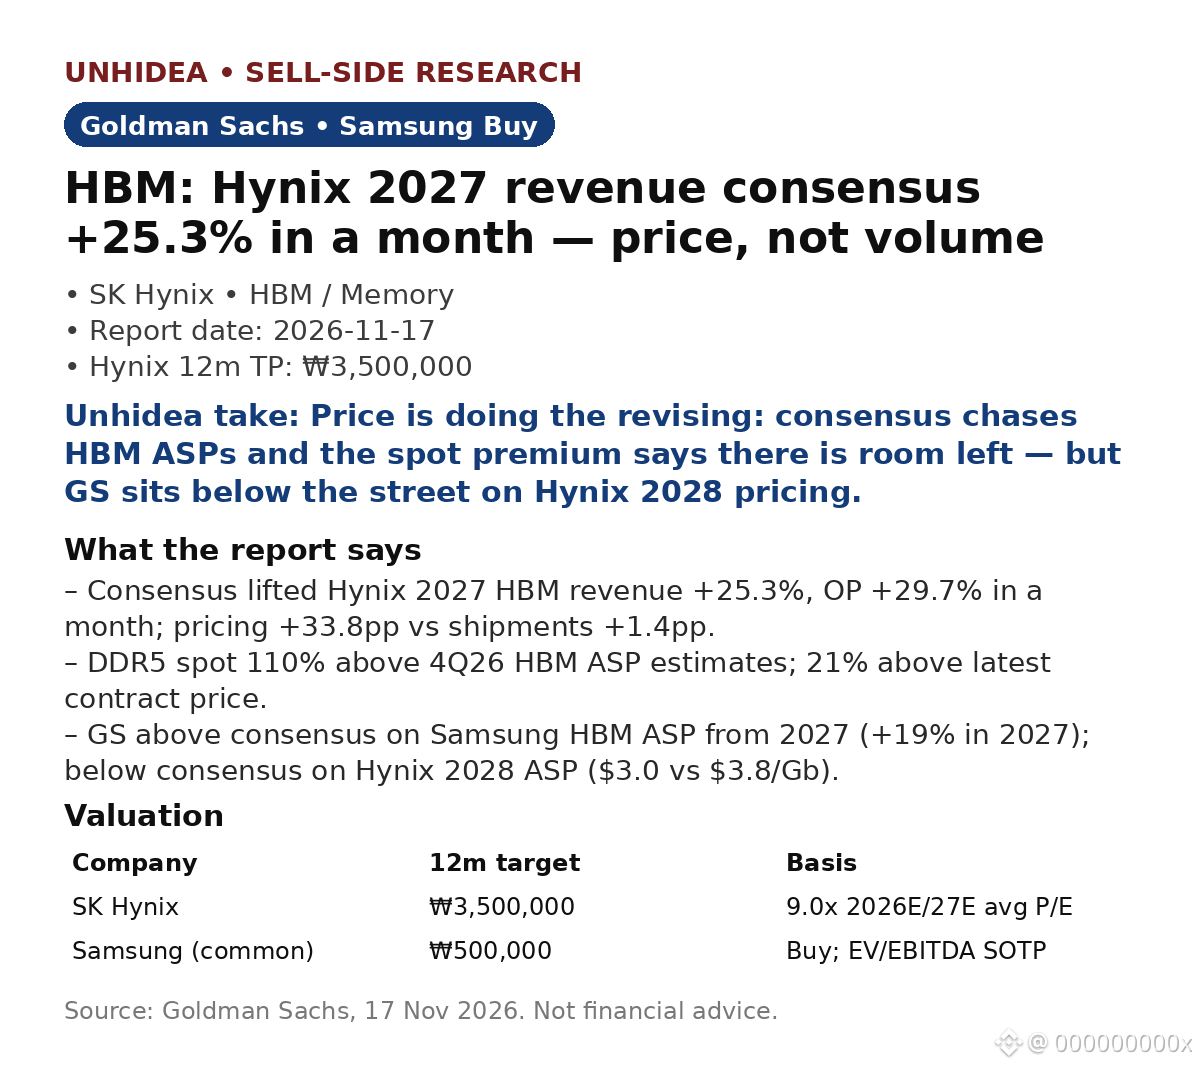
Die Neubewertung von HBM geht schnell: Der Konsens hat SK Hynix' HBM-Umsatz für 2027 innerhalb eines Monats gerade um 25,3 % angehoben – und der Preis hat die ganze Arbeit geleistet.
GS-HBM-Tracker für November: Der Konsens hob Hynix' HBM-Umsatz für 2027 gegenüber dem Vormonat um 25,3 % und den operativen Gewinn um 29,7 % an. Preise: +33,8 Prozentpunkte gegenüber Liefermengen: +1,4 Prozentpunkte. 2028: Umsatz +15,1 %, operativer Gewinn +12,0 %.
Die Spotpreise bestätigen das: Der DDR5-Spotpreis liegt 110 % über GS' HBM-ASP-Schätzung für Q4 2026 und 21 % über dem jüngsten Vertragspreis.
GS liegt beim HBM-ASP von Samsung ab 2027 über dem Konsens (+19 % für 2027, +7 % für 2028), beim Hynix-ASP für 2028 jedoch darunter (3,0 $/Gb gegenüber 3,8 $/Gb laut Marktkonsens). Samsung: Kaufen, Kursziel ₩500.000; Hynix: 12-Monats-Kursziel ₩3.500.000 bei einem KGV von 9,0.
Nach dem Bericht: Nvidia-Umsatz im Q3: 115,8 Mrd. $, +103 % gegenüber dem Vorjahr; Prognose für Q4: 130 Mrd. $ ±3 % – die Nachfrage hat sich gerade bestätigt.
Einschätzung von Unhidea: Diese Revision wird von den Preisen getrieben, nicht von den Mengen – Speicherpreise, nicht Stückzahlen, sind der Revisionstreiber; der DDR5-Spotpreisaufschlag ist die Zahl, die man im Auge behalten sollte.
Einschätzung von Unhidea: Der Markt bewertet Hynix als Gewinner und Samsung als Nachzügler. Wenn Samsung den HBM-Rückstand aufholt, könnte der Hynix-ASP-Konsens noch weiter sinken.
Risiken: Abschwung im Speichermarkt; schwächere Gerätenachfrage; geringere KI-Investitionen. Quelle: Goldman Sachs, 17. November 2026. Keine Anlageberatung.
GS-HBM-Tracker für November: Der Konsens hob Hynix' HBM-Umsatz für 2027 gegenüber dem Vormonat um 25,3 % und den operativen Gewinn um 29,7 % an. Preise: +33,8 Prozentpunkte gegenüber Liefermengen: +1,4 Prozentpunkte. 2028: Umsatz +15,1 %, operativer Gewinn +12,0 %.
Die Spotpreise bestätigen das: Der DDR5-Spotpreis liegt 110 % über GS' HBM-ASP-Schätzung für Q4 2026 und 21 % über dem jüngsten Vertragspreis.
GS liegt beim HBM-ASP von Samsung ab 2027 über dem Konsens (+19 % für 2027, +7 % für 2028), beim Hynix-ASP für 2028 jedoch darunter (3,0 $/Gb gegenüber 3,8 $/Gb laut Marktkonsens). Samsung: Kaufen, Kursziel ₩500.000; Hynix: 12-Monats-Kursziel ₩3.500.000 bei einem KGV von 9,0.
Nach dem Bericht: Nvidia-Umsatz im Q3: 115,8 Mrd. $, +103 % gegenüber dem Vorjahr; Prognose für Q4: 130 Mrd. $ ±3 % – die Nachfrage hat sich gerade bestätigt.
Einschätzung von Unhidea: Diese Revision wird von den Preisen getrieben, nicht von den Mengen – Speicherpreise, nicht Stückzahlen, sind der Revisionstreiber; der DDR5-Spotpreisaufschlag ist die Zahl, die man im Auge behalten sollte.
Einschätzung von Unhidea: Der Markt bewertet Hynix als Gewinner und Samsung als Nachzügler. Wenn Samsung den HBM-Rückstand aufholt, könnte der Hynix-ASP-Konsens noch weiter sinken.
Risiken: Abschwung im Speichermarkt; schwächere Gerätenachfrage; geringere KI-Investitionen. Quelle: Goldman Sachs, 17. November 2026. Keine Anlageberatung.