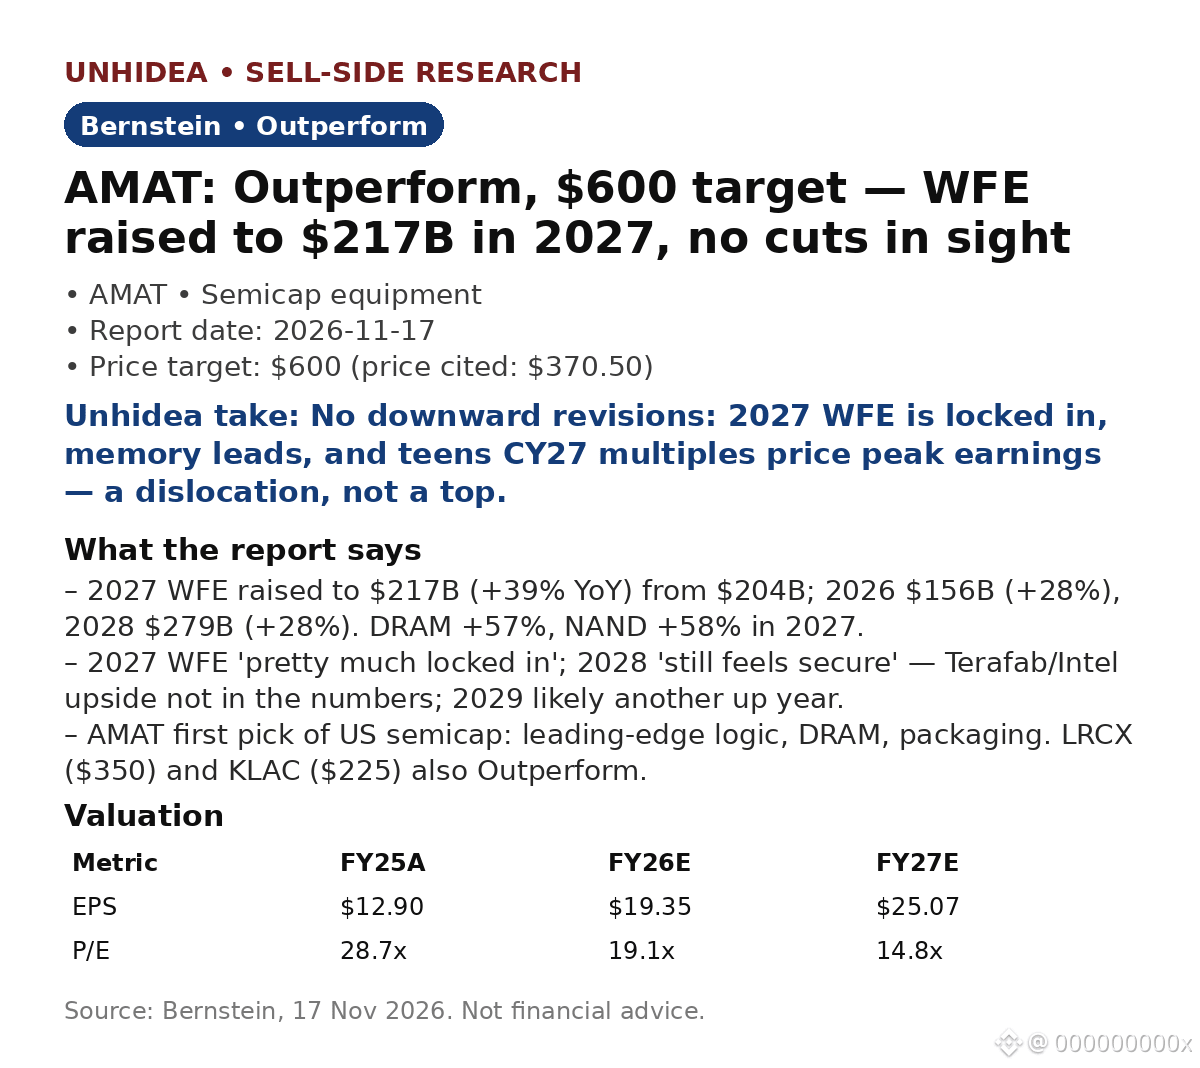
$AMAT: Bernstein hebt die WFE-Prognose für 2027 auf 217 Mrd. $ an (+39 % im Jahresvergleich) – keine Kürzungen in Sicht. AMAT mit der Einstufung „Outperform“, Kursziel 600 $, rund 62 % über dem im Bericht genannten Kurs von 370,50 $.
WFE-Prognosen auf breiter Front angehoben: 2026 auf 156 Mrd. $ (+28 % im Jahresvergleich) von 148 Mrd. $; 2027 auf 217 Mrd. $ (+39 %) von 204 Mrd. $; 2028 auf 279 Mrd. $ (+28 %) von 259 Mrd. $. DRAM +57 %, NAND +58 % im Jahr 2027; Logik/Foundry +27 %.
Die WFE-Prognose für 2027 ist „praktisch in trockenen Tüchern“, 2028 „fühlt sich weiterhin sicher an“ – das Aufwärtspotenzial durch Terafab/Intel ist in den Zahlen nicht enthalten; 2029 dürfte wahrscheinlich ein weiteres Wachstumsjahr werden.
AMAT ist Bernsteins erste Wahl unter den US-amerikanischen Halbleiterausrüstern – bei Logik auf dem neuesten Stand der Technik, DRAM und Packaging führend und „etwas günstiger“. Gewinn je Aktie: 19,35 $ für GJ 2026E → 25,07 $ für GJ 2027E (+30 % im Jahresvergleich), KGV von 14,8 auf Basis des GJ 2027E. Auch LRCX (350 $) und KLAC (225 $) sind mit „Outperform“ eingestuft.
Die Aktien werden mit KGVs im mittleren Zehnerbereich auf Basis der Kalenderjahre 2027 gehandelt – darin sind Spitzengewinne (oder beinahe Spitzengewinne) eingepreist. Bernstein bezeichnet dies als Fehlbewertung mit Aufwärtspotenzial, „wenn sich der Staub gelegt hat“.
Einschätzung von Unhidea: Speicher ist jetzt der entscheidende WFE-Wachstumstreiber – DRAM/NAND wachsen 2027 etwa doppelt so schnell wie Logik –, daher geben HBM und Speicherpreise das Tempo für Prognoseanpassungen vor.
Einschätzung von Unhidea: China ist der entscheidende Unsicherheitsfaktor – WFE steigt bis 2028 von 57 Mrd. $ auf 108 Mrd. $ –, daher sind Meldungen zu Exportkontrollen kurzfristig wichtiger als Auftragsbücher.
Risiken: Verzögerungen bei Foundry-Projekten; Korrektur der Speicherpreise; chinesische Exportkontrollen; nachlassende KI-Investitionen. Quelle: Bernstein, 17. Nov. 2026. Keine Anlageberatung.
WFE-Prognosen auf breiter Front angehoben: 2026 auf 156 Mrd. $ (+28 % im Jahresvergleich) von 148 Mrd. $; 2027 auf 217 Mrd. $ (+39 %) von 204 Mrd. $; 2028 auf 279 Mrd. $ (+28 %) von 259 Mrd. $. DRAM +57 %, NAND +58 % im Jahr 2027; Logik/Foundry +27 %.
Die WFE-Prognose für 2027 ist „praktisch in trockenen Tüchern“, 2028 „fühlt sich weiterhin sicher an“ – das Aufwärtspotenzial durch Terafab/Intel ist in den Zahlen nicht enthalten; 2029 dürfte wahrscheinlich ein weiteres Wachstumsjahr werden.
AMAT ist Bernsteins erste Wahl unter den US-amerikanischen Halbleiterausrüstern – bei Logik auf dem neuesten Stand der Technik, DRAM und Packaging führend und „etwas günstiger“. Gewinn je Aktie: 19,35 $ für GJ 2026E → 25,07 $ für GJ 2027E (+30 % im Jahresvergleich), KGV von 14,8 auf Basis des GJ 2027E. Auch LRCX (350 $) und KLAC (225 $) sind mit „Outperform“ eingestuft.
Die Aktien werden mit KGVs im mittleren Zehnerbereich auf Basis der Kalenderjahre 2027 gehandelt – darin sind Spitzengewinne (oder beinahe Spitzengewinne) eingepreist. Bernstein bezeichnet dies als Fehlbewertung mit Aufwärtspotenzial, „wenn sich der Staub gelegt hat“.
Einschätzung von Unhidea: Speicher ist jetzt der entscheidende WFE-Wachstumstreiber – DRAM/NAND wachsen 2027 etwa doppelt so schnell wie Logik –, daher geben HBM und Speicherpreise das Tempo für Prognoseanpassungen vor.
Einschätzung von Unhidea: China ist der entscheidende Unsicherheitsfaktor – WFE steigt bis 2028 von 57 Mrd. $ auf 108 Mrd. $ –, daher sind Meldungen zu Exportkontrollen kurzfristig wichtiger als Auftragsbücher.
Risiken: Verzögerungen bei Foundry-Projekten; Korrektur der Speicherpreise; chinesische Exportkontrollen; nachlassende KI-Investitionen. Quelle: Bernstein, 17. Nov. 2026. Keine Anlageberatung.