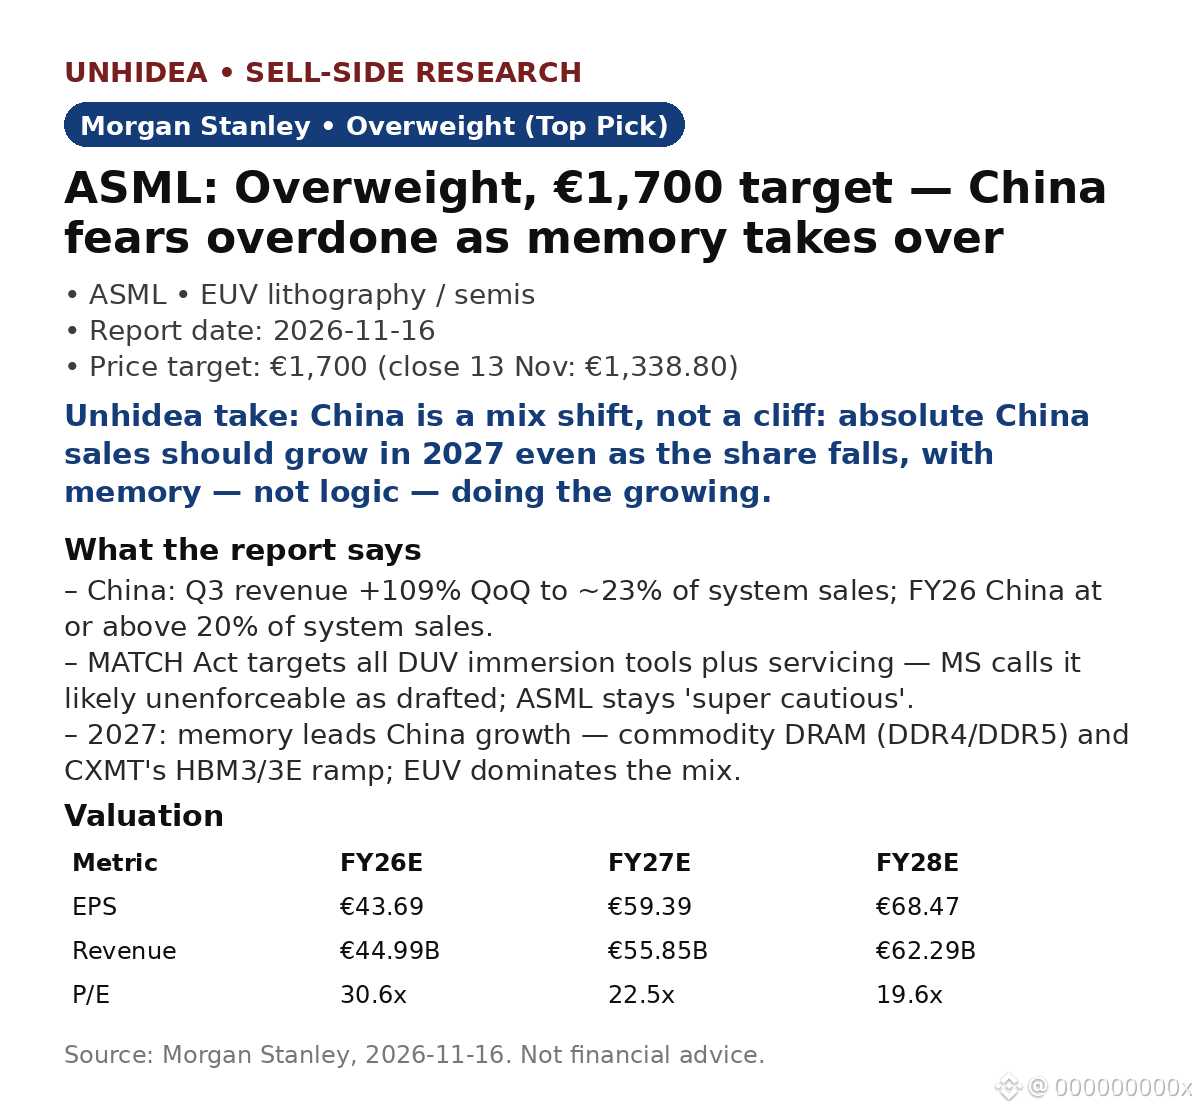
$ASML: Morgan Stanley hält an „Overweight“ (Top-Empfehlung) fest, Kursziel €1,700 — rund 27% über dem Schlusskurs von €1,338.80 am 13. Nov. Die Risiken durch China scheinen übertrieben; 2027 dürfte der Speicherbereich das Wachstum antreiben.
China: Der Umsatz im 3. Quartal sprang im Quartalsvergleich um rund 109% auf etwa 23% des Systemumsatzes. Für das Geschäftsjahr 2026 liegt China auf Kurs, mindestens 20% des Systemumsatzes auszumachen; im Vorfeld des MATCH Act wurden einige Käufe vorgezogen.
MATCH Act: Der Entwurf des US-Gesetzes richtet sich gegen alle DUV-Immersionsanlagen sowie deren Wartung in erfassten chinesischen Chipfabriken. MS hält die absolute Formulierung in der vorliegenden Fassung wahrscheinlich für nicht durchsetzbar — erwartet aber, dass ASML „äußerst vorsichtig“ bleibt.
2027: Speicher löst Logik als Wachstumstreiber in China ab — mit Standard-DRAM (DDR4/DDR5) und dem Hochlauf von CXMTs HBM3/3E. Der absolute China-Umsatz dürfte weiter wachsen, auch wenn sein Anteil sinkt; der Produktmix wird von EUV dominiert.
Bewertung: €1,700 entspricht dem 25-Fachen des von MS für das Geschäftsjahr 2028 geschätzten Gewinns je Aktie von €68.47. Der geschätzte Gewinn je Aktie für das Geschäftsjahr 2027 beträgt €59.39 (+36% im Jahresvergleich) bei einem Umsatz von €55.85B (+24%); das KGV liegt für das Geschäftsjahr 2027 bei 22.5x gegenüber 30.6x für das Geschäftsjahr 2026.
Einschätzung von Unhidea: Der Markt preist das falsche Risiko ein — bei China geht es um eine Verschiebung des Produktmixes, nicht um einen Absturz. MS erwartet diese Woche auf der TMT-Konferenz in Barcelona anhaltende Signale für eine rege Auftragsdynamik. Entscheidend ist, ob die Aufträge durch verfügbare Reinraumflächen abgesichert sind.
Einschätzung von Unhidea: Der eigentliche Treiber 2027 ist der Speicherbereich, nicht die Logik — der Ausbau von HBM und DRAM entscheidet darüber, ob ASMLs China-Geschäft wächst. MS nennt steigende Speicherpreise als möglichen zusätzlichen Rückenwind.
Risiken: schwächere Nachfrage aus Foundries und nach DRAM; Verschiebungen in China; verzögerte Einführung von High NA über 2028 hinaus.
Quelle: Morgan Stanley, 16. Nov. 2026. Keine Anlageberatung.
China: Der Umsatz im 3. Quartal sprang im Quartalsvergleich um rund 109% auf etwa 23% des Systemumsatzes. Für das Geschäftsjahr 2026 liegt China auf Kurs, mindestens 20% des Systemumsatzes auszumachen; im Vorfeld des MATCH Act wurden einige Käufe vorgezogen.
MATCH Act: Der Entwurf des US-Gesetzes richtet sich gegen alle DUV-Immersionsanlagen sowie deren Wartung in erfassten chinesischen Chipfabriken. MS hält die absolute Formulierung in der vorliegenden Fassung wahrscheinlich für nicht durchsetzbar — erwartet aber, dass ASML „äußerst vorsichtig“ bleibt.
2027: Speicher löst Logik als Wachstumstreiber in China ab — mit Standard-DRAM (DDR4/DDR5) und dem Hochlauf von CXMTs HBM3/3E. Der absolute China-Umsatz dürfte weiter wachsen, auch wenn sein Anteil sinkt; der Produktmix wird von EUV dominiert.
Bewertung: €1,700 entspricht dem 25-Fachen des von MS für das Geschäftsjahr 2028 geschätzten Gewinns je Aktie von €68.47. Der geschätzte Gewinn je Aktie für das Geschäftsjahr 2027 beträgt €59.39 (+36% im Jahresvergleich) bei einem Umsatz von €55.85B (+24%); das KGV liegt für das Geschäftsjahr 2027 bei 22.5x gegenüber 30.6x für das Geschäftsjahr 2026.
Einschätzung von Unhidea: Der Markt preist das falsche Risiko ein — bei China geht es um eine Verschiebung des Produktmixes, nicht um einen Absturz. MS erwartet diese Woche auf der TMT-Konferenz in Barcelona anhaltende Signale für eine rege Auftragsdynamik. Entscheidend ist, ob die Aufträge durch verfügbare Reinraumflächen abgesichert sind.
Einschätzung von Unhidea: Der eigentliche Treiber 2027 ist der Speicherbereich, nicht die Logik — der Ausbau von HBM und DRAM entscheidet darüber, ob ASMLs China-Geschäft wächst. MS nennt steigende Speicherpreise als möglichen zusätzlichen Rückenwind.
Risiken: schwächere Nachfrage aus Foundries und nach DRAM; Verschiebungen in China; verzögerte Einführung von High NA über 2028 hinaus.
Quelle: Morgan Stanley, 16. Nov. 2026. Keine Anlageberatung.