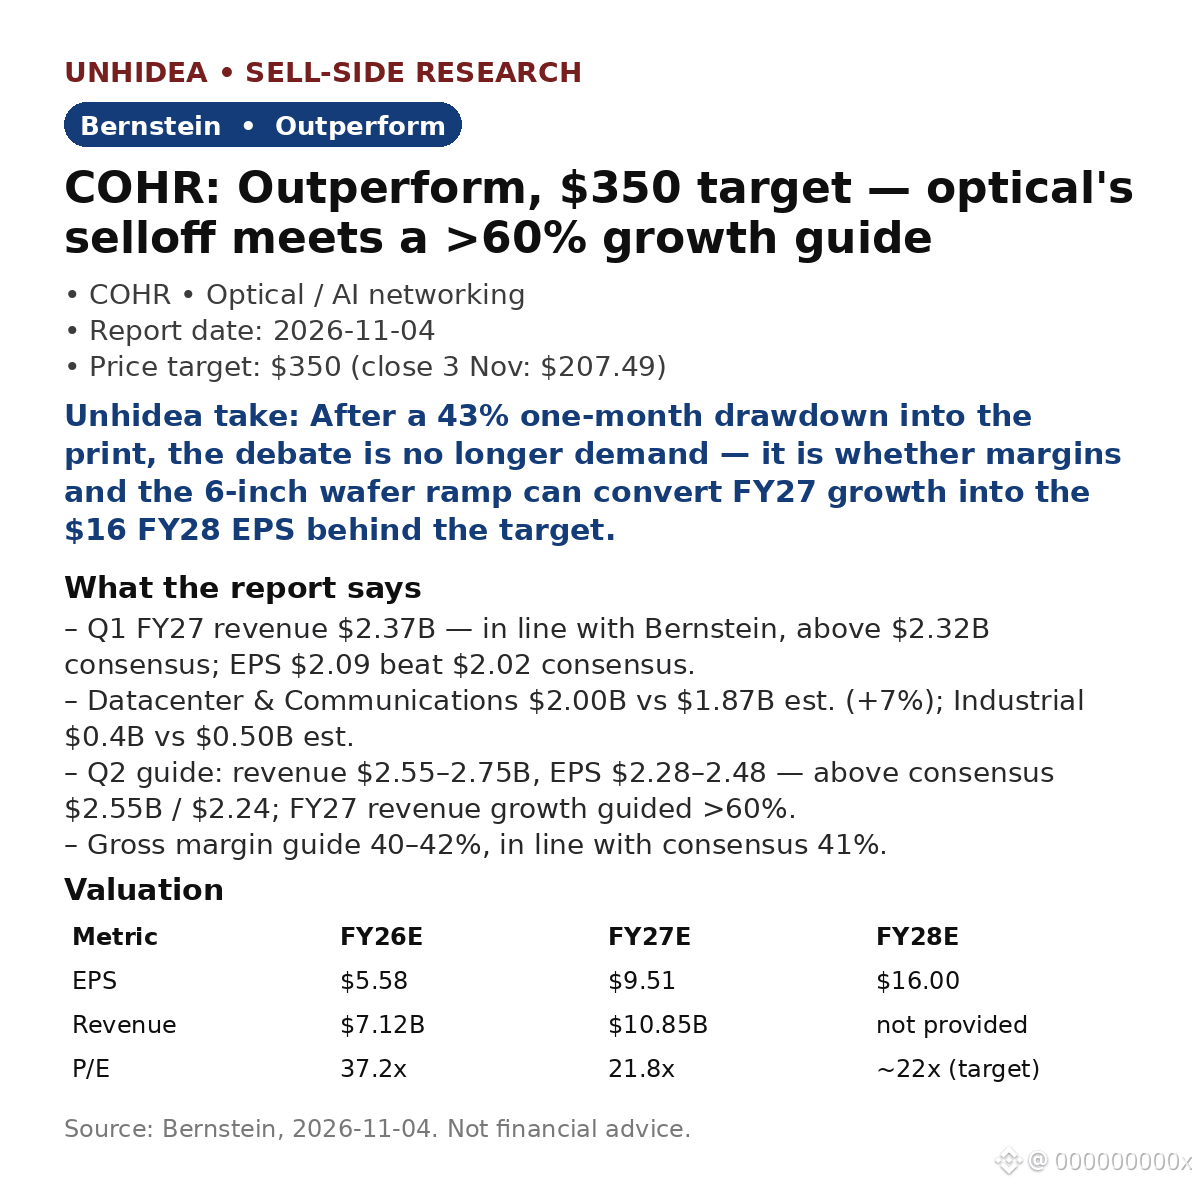
$COHR: Bernstein hält an „Outperform“ fest, Kursziel $350 — ~69% über dem Schlusskurs von $207.49 am 3. Nov. Der Ausverkauf bei Optical traf gerade auf eine Wachstumsprognose von >60%.
Q1 GJ27: Umsatz $2.37B, im Einklang mit Bernsteins Schätzung von $2.37B und über dem Konsens von $2.32B; EPS $2.09 übertraf den Konsens von $2.02. Das Datacenter-Segment machte den Unterschied: $2.00B gegenüber erwarteten $1.87B (+7%).
- Prognose für Q2: Umsatz von $2.55–2.75B und EPS von $2.28–2.48, über dem Konsens von $2.55B/$2.24; für GJ27 wird ein Umsatzwachstum von über 60% prognostiziert.
- Bewertung: $350 = ~22x Bernsteins EPS-Schätzung für GJ28 von $16; EPS-Schätzung für GJ27: $9.51 bei einem Umsatz von $10.85B; KGV für GJ27: 21.8x.
- Seit dem Bericht: Die Aktie fiel am 16. Nov. um 6.75% und erholte sich dann am 17. Nov. vorbörslich um ~11%, als sich Optical-Aktien vor Nvidias Gewinnbericht erholten (Marktberichterstattung, 17. Nov.).
Unhideas Einschätzung: Nach einem Rückgang von 43% innerhalb eines Monats geht es bei der Neubewertung um die Infrastruktur, nicht um Hype — der InP-Engpass ist der Wettbewerbsvorteil, und durch die Marvell–Lumentum-Transaktion bleibt Coherent der letzte unabhängige Pure-Play im Optical-Bereich.
Unhideas Einschätzung: Die offene Frage betrifft die Margen, nicht die Nachfrage — Bernstein bezeichnet die Margen als enttäuschend, und der Hochlauf der 6-Zoll-Wafer entscheidet darüber, ob sich das Wachstum für GJ27 in jenes EPS von $16 für GJ28 umsetzt.
Risiken: Der Margenhochlauf verzögert sich; die InP-Preise geben nach; die Skalierung von VCSEL ist noch nicht bewiesen; die Lumentum-Transaktion verändert den Wettbewerb.
Quelle: Bernstein, 4. Nov. 2026. Keine Anlageberatung.
Q1 GJ27: Umsatz $2.37B, im Einklang mit Bernsteins Schätzung von $2.37B und über dem Konsens von $2.32B; EPS $2.09 übertraf den Konsens von $2.02. Das Datacenter-Segment machte den Unterschied: $2.00B gegenüber erwarteten $1.87B (+7%).
- Prognose für Q2: Umsatz von $2.55–2.75B und EPS von $2.28–2.48, über dem Konsens von $2.55B/$2.24; für GJ27 wird ein Umsatzwachstum von über 60% prognostiziert.
- Bewertung: $350 = ~22x Bernsteins EPS-Schätzung für GJ28 von $16; EPS-Schätzung für GJ27: $9.51 bei einem Umsatz von $10.85B; KGV für GJ27: 21.8x.
- Seit dem Bericht: Die Aktie fiel am 16. Nov. um 6.75% und erholte sich dann am 17. Nov. vorbörslich um ~11%, als sich Optical-Aktien vor Nvidias Gewinnbericht erholten (Marktberichterstattung, 17. Nov.).
Unhideas Einschätzung: Nach einem Rückgang von 43% innerhalb eines Monats geht es bei der Neubewertung um die Infrastruktur, nicht um Hype — der InP-Engpass ist der Wettbewerbsvorteil, und durch die Marvell–Lumentum-Transaktion bleibt Coherent der letzte unabhängige Pure-Play im Optical-Bereich.
Unhideas Einschätzung: Die offene Frage betrifft die Margen, nicht die Nachfrage — Bernstein bezeichnet die Margen als enttäuschend, und der Hochlauf der 6-Zoll-Wafer entscheidet darüber, ob sich das Wachstum für GJ27 in jenes EPS von $16 für GJ28 umsetzt.
Risiken: Der Margenhochlauf verzögert sich; die InP-Preise geben nach; die Skalierung von VCSEL ist noch nicht bewiesen; die Lumentum-Transaktion verändert den Wettbewerb.
Quelle: Bernstein, 4. Nov. 2026. Keine Anlageberatung.