$WMT: Morgan Stanley bleibt vor der Zahlenvorlage am Donnerstag bei „Übergewichten“ — die Wette gilt der Bündelung
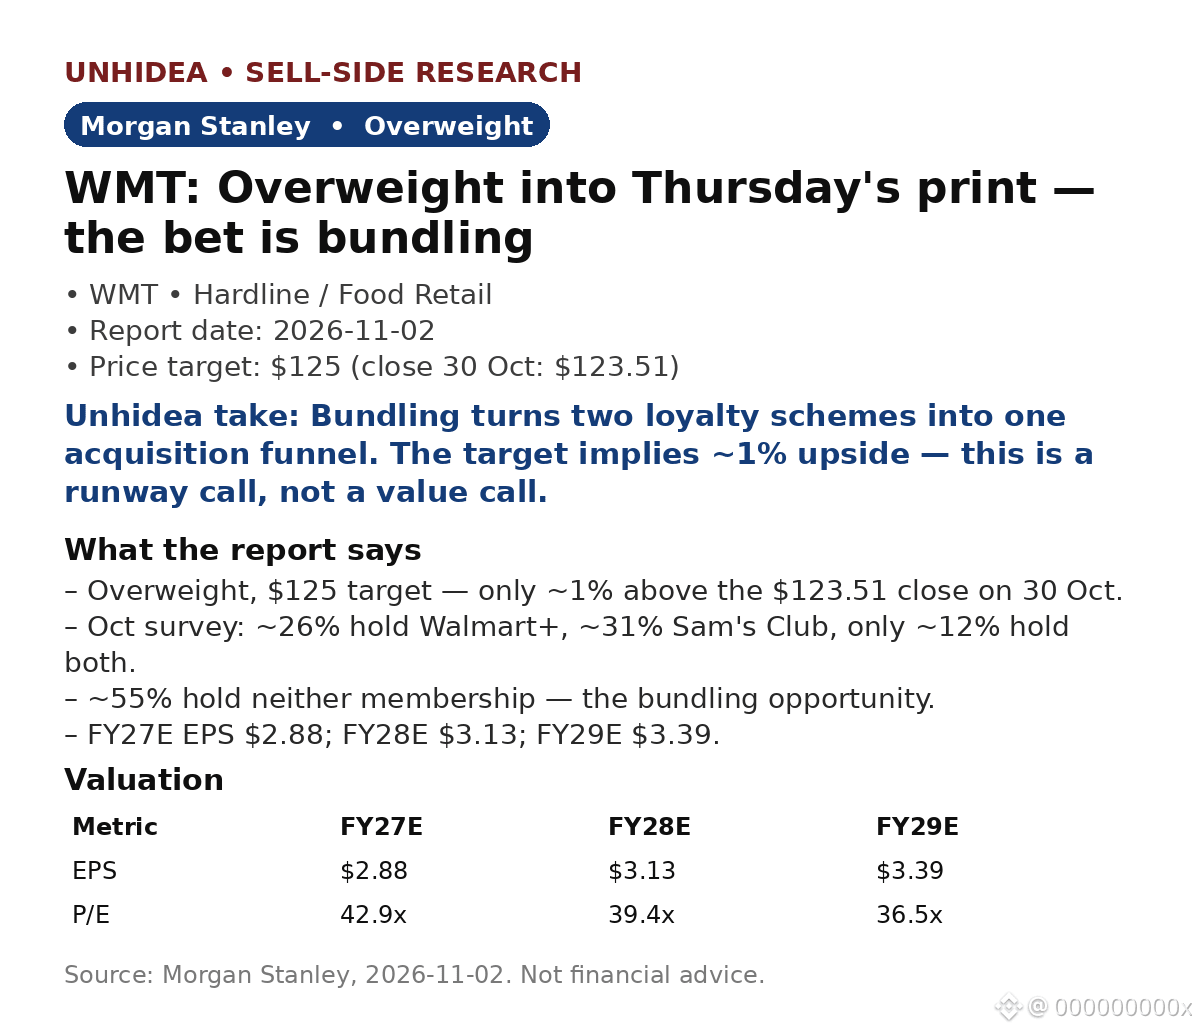
Notiz von MS vom 2. Nov.: „Übergewichten“, Kursziel 125 $ — nur ~1 % über dem Schlusskurs von 123,51 $ am 30. Okt. Im Mittelpunkt der Einschätzung steht die Mitgliedschaft: Die Umfrage von Oktober zeigt, dass ~26 % Walmart+ nutzen, ~31 % Sam’s Club und nur ~12 % beide — während ~55 % keines von beiden nutzen.
- Die Lücke ist die Chance: ~14 % nutzen nur Walmart+ und ~19 % nur Sam’s Club — natürliche Ziele für Cross-Selling.
- Bewertung: 125 $ entsprechen dem ~36,8-Fachen des geschätzten EPS von 3,39 $ für GJ29 — gegenüber einem durchschnittlichen KGV von ~21x über zehn Jahre. Laut MS rechtfertigt der Wandel hin zum E-Commerce diesen Aufschlag.
- Schätzungen: EPS für GJ27E 2,88 $, für GJ28E 3,13 $, für GJ29E 3,39 $; EPS für Q3 GJ27E 0,63 $, tatsächliche Zahlen kommen am Do., 19. Nov.
Einschätzung von Unhidea: Die 55 %, die keines von beiden nutzen, sind der eigentliche Gewinn — durch Bündelung werden aus zwei Treueprogrammen ein einziger Akquisitionskanal, eher vergleichbar mit dem Schwungrad von Costco als mit einer Kundenkarte für den Supermarkt.
Einschätzung von Unhidea: Da das Kursziel ~1 % über dem Oktoberschluss liegt, ist diese Übergewichten-Einstufung eine Wette auf Wachstumsspielraum, keine auf den Wert — die Zahlen am Donnerstag müssen sich in den vergleichbaren Umsätzen zeigen, nicht nur in einer Umfrage.
Risiken: Die Verluste im E-Commerce könnten steigen; ein Wachstum des US-E-Commerce von unter 15 % würde die These schwächen; Verluste bei Flipkart. Die Umfrage ist eine erste Momentaufnahme.
Quelle: Morgan Stanley, 2. Nov. 2026. Keine Anlageberatung.
Notiz von MS vom 2. Nov.: „Übergewichten“, Kursziel 125 $ — nur ~1 % über dem Schlusskurs von 123,51 $ am 30. Okt. Im Mittelpunkt der Einschätzung steht die Mitgliedschaft: Die Umfrage von Oktober zeigt, dass ~26 % Walmart+ nutzen, ~31 % Sam’s Club und nur ~12 % beide — während ~55 % keines von beiden nutzen.
- Die Lücke ist die Chance: ~14 % nutzen nur Walmart+ und ~19 % nur Sam’s Club — natürliche Ziele für Cross-Selling.
- Bewertung: 125 $ entsprechen dem ~36,8-Fachen des geschätzten EPS von 3,39 $ für GJ29 — gegenüber einem durchschnittlichen KGV von ~21x über zehn Jahre. Laut MS rechtfertigt der Wandel hin zum E-Commerce diesen Aufschlag.
- Schätzungen: EPS für GJ27E 2,88 $, für GJ28E 3,13 $, für GJ29E 3,39 $; EPS für Q3 GJ27E 0,63 $, tatsächliche Zahlen kommen am Do., 19. Nov.
Einschätzung von Unhidea: Die 55 %, die keines von beiden nutzen, sind der eigentliche Gewinn — durch Bündelung werden aus zwei Treueprogrammen ein einziger Akquisitionskanal, eher vergleichbar mit dem Schwungrad von Costco als mit einer Kundenkarte für den Supermarkt.
Einschätzung von Unhidea: Da das Kursziel ~1 % über dem Oktoberschluss liegt, ist diese Übergewichten-Einstufung eine Wette auf Wachstumsspielraum, keine auf den Wert — die Zahlen am Donnerstag müssen sich in den vergleichbaren Umsätzen zeigen, nicht nur in einer Umfrage.
Risiken: Die Verluste im E-Commerce könnten steigen; ein Wachstum des US-E-Commerce von unter 15 % würde die These schwächen; Verluste bei Flipkart. Die Umfrage ist eine erste Momentaufnahme.
Quelle: Morgan Stanley, 2. Nov. 2026. Keine Anlageberatung.