$ARM: Citi hält an Kaufempfehlung und Kursziel von $300 fest – Rechenzentrums-Lizenzeinnahmen verdoppelt, während AGI-CPU-Aufträge zunehmen
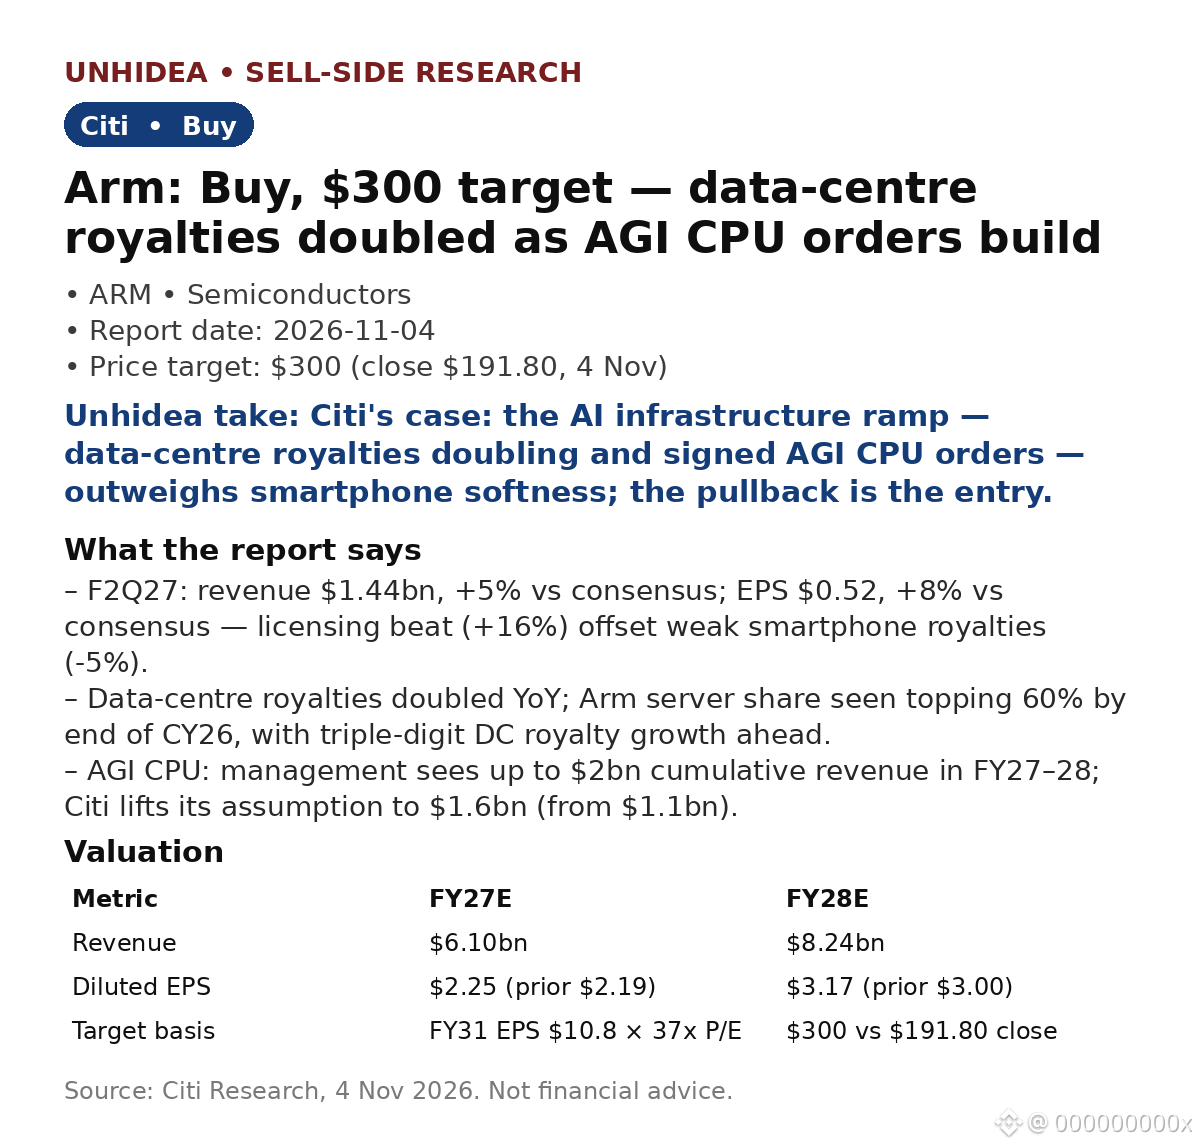
Citis Einschätzung vom 4. Nov. nach Arms Ergebnissen für F2Q27: Umsatz von $1.44bn (+5% gegenüber Konsens) und EPS von $0.52 (+8%) – das Lizenzgeschäft übertraf die Erwartungen (+16% gegenüber Konsens) und glich die Schwäche bei den Smartphone-Lizenzeinnahmen (-5%) mehr als aus. Die Prognose für F3Q27 von $1.54bn Umsatz und $0.56 EPS liegt moderat über dem Konsens ($1.52bn / $0.55).
- Rechenzentrum: Lizenzeinnahmen gegenüber dem Vorjahr verdoppelt; Arms Anteil am Servermarkt dürfte bis Ende des Kalenderjahres 2026 über 60% liegen, in den kommenden Jahren wird ein dreistelliges Wachstum der Rechenzentrums-Lizenzeinnahmen erwartet.
- AGI-CPU: Das Management rechnet im Geschäftsjahr 2027–28 mit kumulierten Umsätzen von bis zu $2bn; Citi hebt seine Annahme aufgrund unterzeichneter Bestellungen von $1.1bn auf $1.6bn an.
- Bewertung: Umsatzprognose für das Geschäftsjahr 2027: $6.10bn, für 2028: $8.24bn; EPS: $2.25 / $3.17. Kursziel von $300 = EPS für das Geschäftsjahr 2031 von $10.8 bei einem KGV von 37, abgezinst auf 2028 – rund 56% über dem Schlusskurs von $191.80 am 4. Nov.
Einschätzung von Unhidea: Das Quartal zeigt, wie Arm mit KI doppelt Geld verdient – heute über Lizenzen, morgen über Lizenzeinnahmen – und der Auftragsbestand für AGI-CPUs macht aus einer Story vertraglich gesicherte Umsätze.
Einschätzung von Unhidea: Die ARM-Aktie gab am 17. Nov. im Tagesverlauf rund 8% nach, als der gesamte Chipsektor unter Verkaufsdruck geriet – dahinter steckt die Nervosität wegen KI vor Nvidias Zahlen, nicht dieser Bericht. Die Lücke zwischen Citis Kursziel von $300 und der Stimmung am Markt ist der entscheidende Punkt.
Risiken: Umsetzung und Systembereitstellung sind die zentralen Engpässe; die Lizenzeinnahmen aus Smartphones sind weiterhin schwach; Konkurrenz durch RISC-V; SoftBank hält rund 90%.
Quelle: Citi Research, 4. Nov. 2026. Keine Finanzberatung.
Citis Einschätzung vom 4. Nov. nach Arms Ergebnissen für F2Q27: Umsatz von $1.44bn (+5% gegenüber Konsens) und EPS von $0.52 (+8%) – das Lizenzgeschäft übertraf die Erwartungen (+16% gegenüber Konsens) und glich die Schwäche bei den Smartphone-Lizenzeinnahmen (-5%) mehr als aus. Die Prognose für F3Q27 von $1.54bn Umsatz und $0.56 EPS liegt moderat über dem Konsens ($1.52bn / $0.55).
- Rechenzentrum: Lizenzeinnahmen gegenüber dem Vorjahr verdoppelt; Arms Anteil am Servermarkt dürfte bis Ende des Kalenderjahres 2026 über 60% liegen, in den kommenden Jahren wird ein dreistelliges Wachstum der Rechenzentrums-Lizenzeinnahmen erwartet.
- AGI-CPU: Das Management rechnet im Geschäftsjahr 2027–28 mit kumulierten Umsätzen von bis zu $2bn; Citi hebt seine Annahme aufgrund unterzeichneter Bestellungen von $1.1bn auf $1.6bn an.
- Bewertung: Umsatzprognose für das Geschäftsjahr 2027: $6.10bn, für 2028: $8.24bn; EPS: $2.25 / $3.17. Kursziel von $300 = EPS für das Geschäftsjahr 2031 von $10.8 bei einem KGV von 37, abgezinst auf 2028 – rund 56% über dem Schlusskurs von $191.80 am 4. Nov.
Einschätzung von Unhidea: Das Quartal zeigt, wie Arm mit KI doppelt Geld verdient – heute über Lizenzen, morgen über Lizenzeinnahmen – und der Auftragsbestand für AGI-CPUs macht aus einer Story vertraglich gesicherte Umsätze.
Einschätzung von Unhidea: Die ARM-Aktie gab am 17. Nov. im Tagesverlauf rund 8% nach, als der gesamte Chipsektor unter Verkaufsdruck geriet – dahinter steckt die Nervosität wegen KI vor Nvidias Zahlen, nicht dieser Bericht. Die Lücke zwischen Citis Kursziel von $300 und der Stimmung am Markt ist der entscheidende Punkt.
Risiken: Umsetzung und Systembereitstellung sind die zentralen Engpässe; die Lizenzeinnahmen aus Smartphones sind weiterhin schwach; Konkurrenz durch RISC-V; SoftBank hält rund 90%.
Quelle: Citi Research, 4. Nov. 2026. Keine Finanzberatung.