$LOW: Bernstein bestätigt Outperform mit Kursziel von $270 — Prognoserisiken vor den heutigen Q3-Zahlen abgebaut
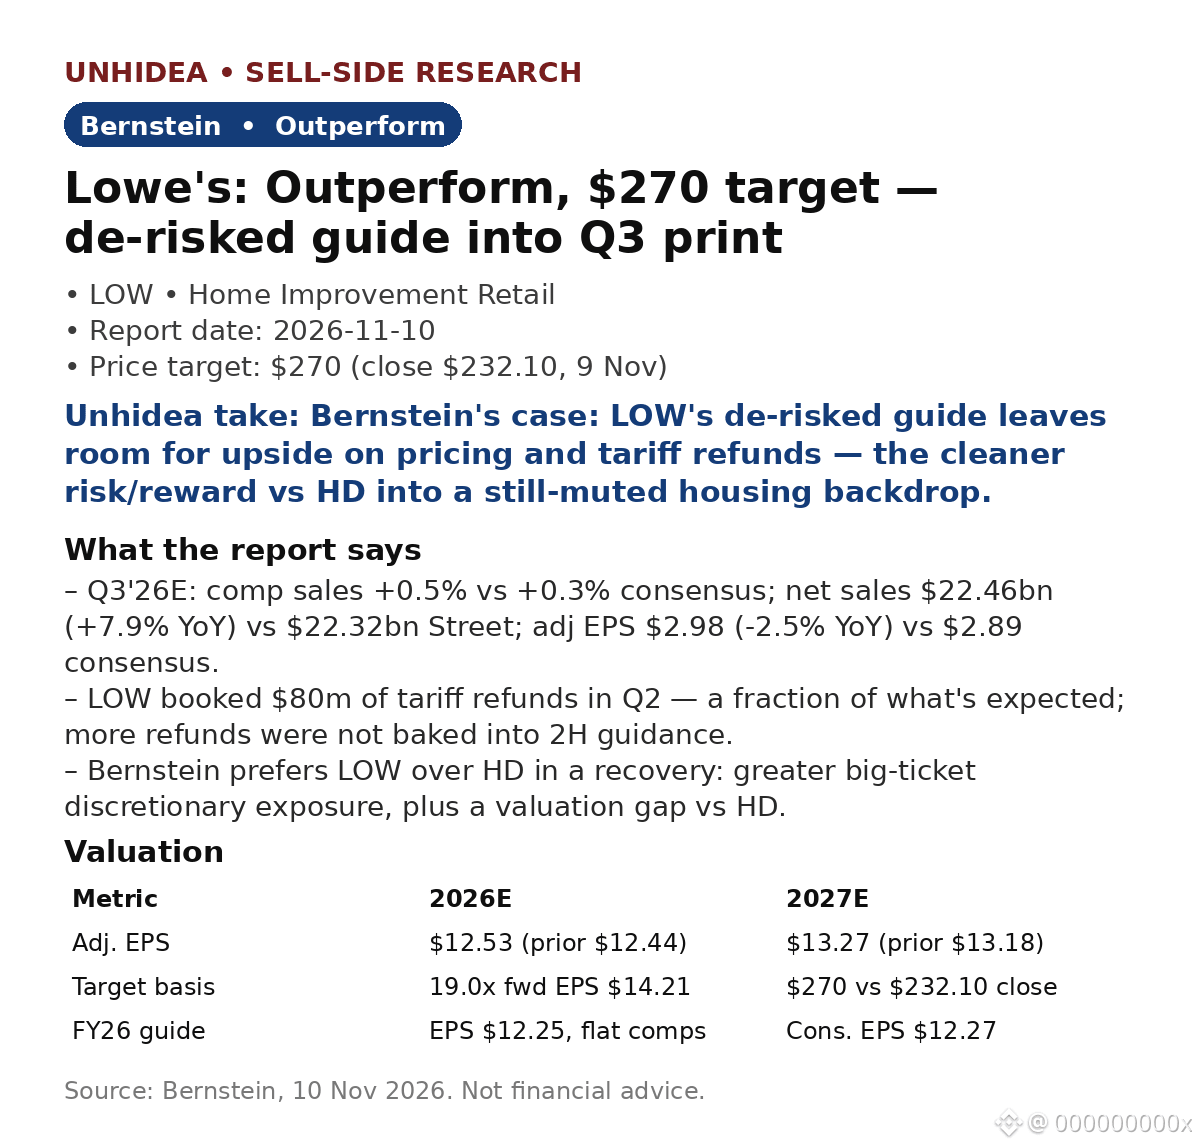
Bernsteins Vorschau vom 10. Nov.: Lowe's veröffentlicht heute (18. Nov.) vor Börsenöffnung die Q3-Zahlen für 2026. Die Prognose für das Geschäftsjahr 2026 geht von unveränderten vergleichbaren Umsätzen aus und unterstellt weder einen Wettervorteil noch weitere Zollrückerstattungen. Kursziel von $254 auf $270 angehoben — rund 16% über dem Schlusskurs von $232.10 am 9. Nov.
- Q3-Vorschau: vergleichbare Umsätze +0.5% gegenüber +0.3% Konsens; Nettoumsatz $22.46bn (+7.9% im Jahresvergleich) gegenüber $22.32bn laut Markt; bereinigter Gewinn je Aktie $2.98 (-2.5% im Jahresvergleich) gegenüber $2.89 Konsens.
- Zollrückerstattungen: LOW verbuchte im Q2 $80m, nur einen Bruchteil der erwarteten Summe — zusätzliche Rückerstattungen könnten die Inflation bei Treibstoff und Fracht ausgleichen oder Werbeaktionen finanzieren.
- Bewertung: bereinigter Gewinn je Aktie für 2026E $12.53 (zuvor $12.44) gegenüber einer Prognose von $12.25; für 2027E $13.27. Kursziel entspricht dem 19.0-Fachen des erwarteten Gewinns je Aktie von $14.21 (zuvor 18.0-Faches).
Einschätzung von Unhidea: Bei einer Messlatte von unveränderten vergleichbaren Umsätzen schlägt sich eine moderate Preissetzungsmacht als positives Ergebnis nieder — und Zollrückerstattungen sind eine kostenlose Option, die in der Prognose nicht berücksichtigt ist.
Einschätzung von Unhidea: LOW ist Bernsteins bevorzugte Erholungsaktie gegenüber HD — der höhere Anteil an Großanschaffungen bedeutet eine stärkere Erholung, falls sich der Wohnungsmarkt dreht, aber auch längeres Warten, falls nicht.
Risiken: verhaltene Nachfrage am Wohnungsmarkt, Inflation bei Zöllen und Frachtkosten sowie eine schwache Wohnungsbaukonjunktur, die den Geschäftsbereich Pro belastet.
Kontext: HD meldete am 17. Nov. einen Umsatz von $43.4bn und übertraf damit die erwarteten rund $42.8bn; die Aktie fiel um 2% (CNBC).
Quelle: Bernstein, 10. Nov. 2026. Keine Anlageberatung.
https://unhidea.com/en/articles/research-972aba8288b2492db4a299efd9035504-en
Bernsteins Vorschau vom 10. Nov.: Lowe's veröffentlicht heute (18. Nov.) vor Börsenöffnung die Q3-Zahlen für 2026. Die Prognose für das Geschäftsjahr 2026 geht von unveränderten vergleichbaren Umsätzen aus und unterstellt weder einen Wettervorteil noch weitere Zollrückerstattungen. Kursziel von $254 auf $270 angehoben — rund 16% über dem Schlusskurs von $232.10 am 9. Nov.
- Q3-Vorschau: vergleichbare Umsätze +0.5% gegenüber +0.3% Konsens; Nettoumsatz $22.46bn (+7.9% im Jahresvergleich) gegenüber $22.32bn laut Markt; bereinigter Gewinn je Aktie $2.98 (-2.5% im Jahresvergleich) gegenüber $2.89 Konsens.
- Zollrückerstattungen: LOW verbuchte im Q2 $80m, nur einen Bruchteil der erwarteten Summe — zusätzliche Rückerstattungen könnten die Inflation bei Treibstoff und Fracht ausgleichen oder Werbeaktionen finanzieren.
- Bewertung: bereinigter Gewinn je Aktie für 2026E $12.53 (zuvor $12.44) gegenüber einer Prognose von $12.25; für 2027E $13.27. Kursziel entspricht dem 19.0-Fachen des erwarteten Gewinns je Aktie von $14.21 (zuvor 18.0-Faches).
Einschätzung von Unhidea: Bei einer Messlatte von unveränderten vergleichbaren Umsätzen schlägt sich eine moderate Preissetzungsmacht als positives Ergebnis nieder — und Zollrückerstattungen sind eine kostenlose Option, die in der Prognose nicht berücksichtigt ist.
Einschätzung von Unhidea: LOW ist Bernsteins bevorzugte Erholungsaktie gegenüber HD — der höhere Anteil an Großanschaffungen bedeutet eine stärkere Erholung, falls sich der Wohnungsmarkt dreht, aber auch längeres Warten, falls nicht.
Risiken: verhaltene Nachfrage am Wohnungsmarkt, Inflation bei Zöllen und Frachtkosten sowie eine schwache Wohnungsbaukonjunktur, die den Geschäftsbereich Pro belastet.
Kontext: HD meldete am 17. Nov. einen Umsatz von $43.4bn und übertraf damit die erwarteten rund $42.8bn; die Aktie fiel um 2% (CNBC).
Quelle: Bernstein, 10. Nov. 2026. Keine Anlageberatung.
https://unhidea.com/en/articles/research-972aba8288b2492db4a299efd9035504-en