$AMD: Bernstein bekräftigt „Outperform“, Kursziel 650 $ — Serverumsatz soll sich 2027 verdoppeln, während der PC-Markt einbricht
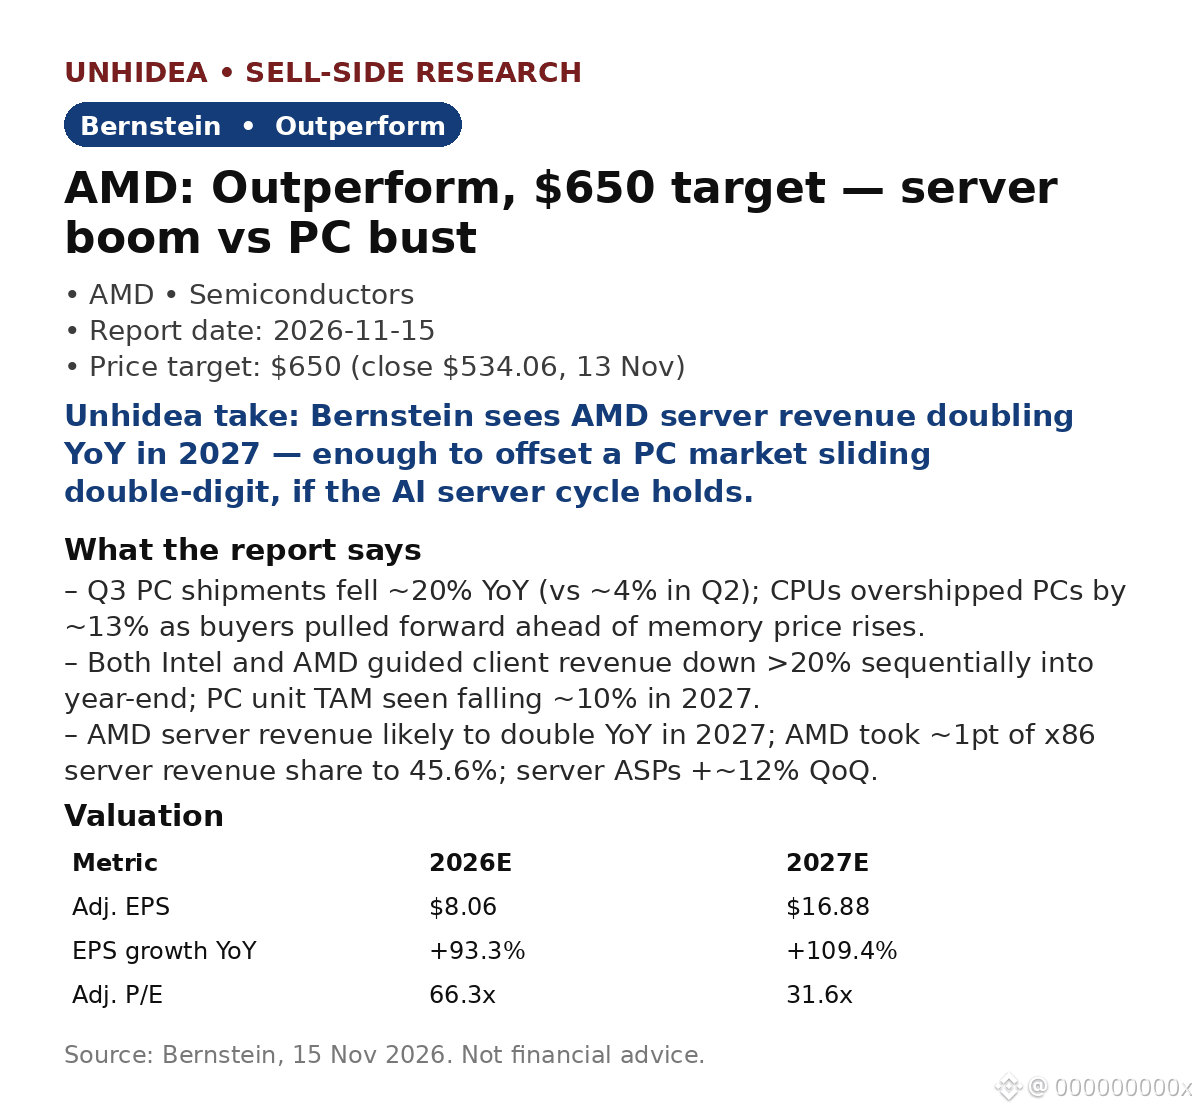
Bernsteins Analyse vom 15. Nov. teilt AMD in zwei Bereiche: ein PC-Geschäft, das auf einen Einbruch zusteuert, und ein Servergeschäft, das sich bald verdoppeln dürfte. Die PC-Auslieferungen im Q3 sanken im Jahresvergleich um ~20 % (gegenüber ~4 % im Q2), da die CPU-Auslieferungen die PC-Auslieferungen um ~13 % übertrafen. Grund dafür waren vorgezogene Käufe vor den erwarteten Speicherpreiserhöhungen. Sowohl Intel als auch AMD prognostizierten für das Client-Geschäft bis zum Jahresende einen sequenziellen Umsatzrückgang von >20 %.
- Ausgleich durch Server: AMDs Serverumsatz dürfte sich 2027 im Jahresvergleich verdoppeln. AMD steigerte seinen Anteil am x86-Serverumsatz um ~1 Prozentpunkt auf 45,6 %, während die durchschnittlichen Verkaufspreise für Server im Quartalsvergleich um ~12 % (+34 % im Jahresvergleich) stiegen.
- Schätzungen: bereinigtes EPS für 2027E von 16,88 $ gegenüber 8,06 $ für 2026E (+109 % im Jahresvergleich); das Kursziel von 650 $ entspricht dem ~31-Fachen des durchschnittlichen EPS für GJ 2027/28 (20,83 $) und liegt ~22 % über dem Schlusskurs von 534,06 $ am 13. Nov.
Unhideas Einschätzung: Der PC-Einbruch ist real, doch bei AMD geht es um eine Verschiebung des Geschäftsmixes, nicht um die Nachfrage — das Wachstum steckt im Servergeschäft und bei KI-Beschleunigern.
Unhideas Einschätzung: Speicher ist der entscheidende Faktor: Steigende Preise verstärken den Nachfragerückgang nach den vorgezogenen Käufen, doch knappe Speicherlieferungen begrenzen auch das Angebot der Wettbewerber und kommen AMDs besser gesteuerter Lieferkette zugute.
Risiken: Rückgang im PC-Markt, Abhängigkeit von GPU-Kunden, Margen, Nachhaltigkeit der KI-Ausgaben.
Kontext: $NVDA berichtet heute (17. Nov.) nach Börsenschluss.
Quelle: Bernstein, 15. Nov. 2026. Keine Anlageberatung.
Bernsteins Analyse vom 15. Nov. teilt AMD in zwei Bereiche: ein PC-Geschäft, das auf einen Einbruch zusteuert, und ein Servergeschäft, das sich bald verdoppeln dürfte. Die PC-Auslieferungen im Q3 sanken im Jahresvergleich um ~20 % (gegenüber ~4 % im Q2), da die CPU-Auslieferungen die PC-Auslieferungen um ~13 % übertrafen. Grund dafür waren vorgezogene Käufe vor den erwarteten Speicherpreiserhöhungen. Sowohl Intel als auch AMD prognostizierten für das Client-Geschäft bis zum Jahresende einen sequenziellen Umsatzrückgang von >20 %.
- Ausgleich durch Server: AMDs Serverumsatz dürfte sich 2027 im Jahresvergleich verdoppeln. AMD steigerte seinen Anteil am x86-Serverumsatz um ~1 Prozentpunkt auf 45,6 %, während die durchschnittlichen Verkaufspreise für Server im Quartalsvergleich um ~12 % (+34 % im Jahresvergleich) stiegen.
- Schätzungen: bereinigtes EPS für 2027E von 16,88 $ gegenüber 8,06 $ für 2026E (+109 % im Jahresvergleich); das Kursziel von 650 $ entspricht dem ~31-Fachen des durchschnittlichen EPS für GJ 2027/28 (20,83 $) und liegt ~22 % über dem Schlusskurs von 534,06 $ am 13. Nov.
Unhideas Einschätzung: Der PC-Einbruch ist real, doch bei AMD geht es um eine Verschiebung des Geschäftsmixes, nicht um die Nachfrage — das Wachstum steckt im Servergeschäft und bei KI-Beschleunigern.
Unhideas Einschätzung: Speicher ist der entscheidende Faktor: Steigende Preise verstärken den Nachfragerückgang nach den vorgezogenen Käufen, doch knappe Speicherlieferungen begrenzen auch das Angebot der Wettbewerber und kommen AMDs besser gesteuerter Lieferkette zugute.
Risiken: Rückgang im PC-Markt, Abhängigkeit von GPU-Kunden, Margen, Nachhaltigkeit der KI-Ausgaben.
Kontext: $NVDA berichtet heute (17. Nov.) nach Börsenschluss.
Quelle: Bernstein, 15. Nov. 2026. Keine Anlageberatung.