$DIS: Morgan Stanley erhöht das Kursziel von $125 auf $133 und bekräftigt die Einstufung „Overweight“ — Kreuzfahrten sind jetzt die Wachstumsgeschichte
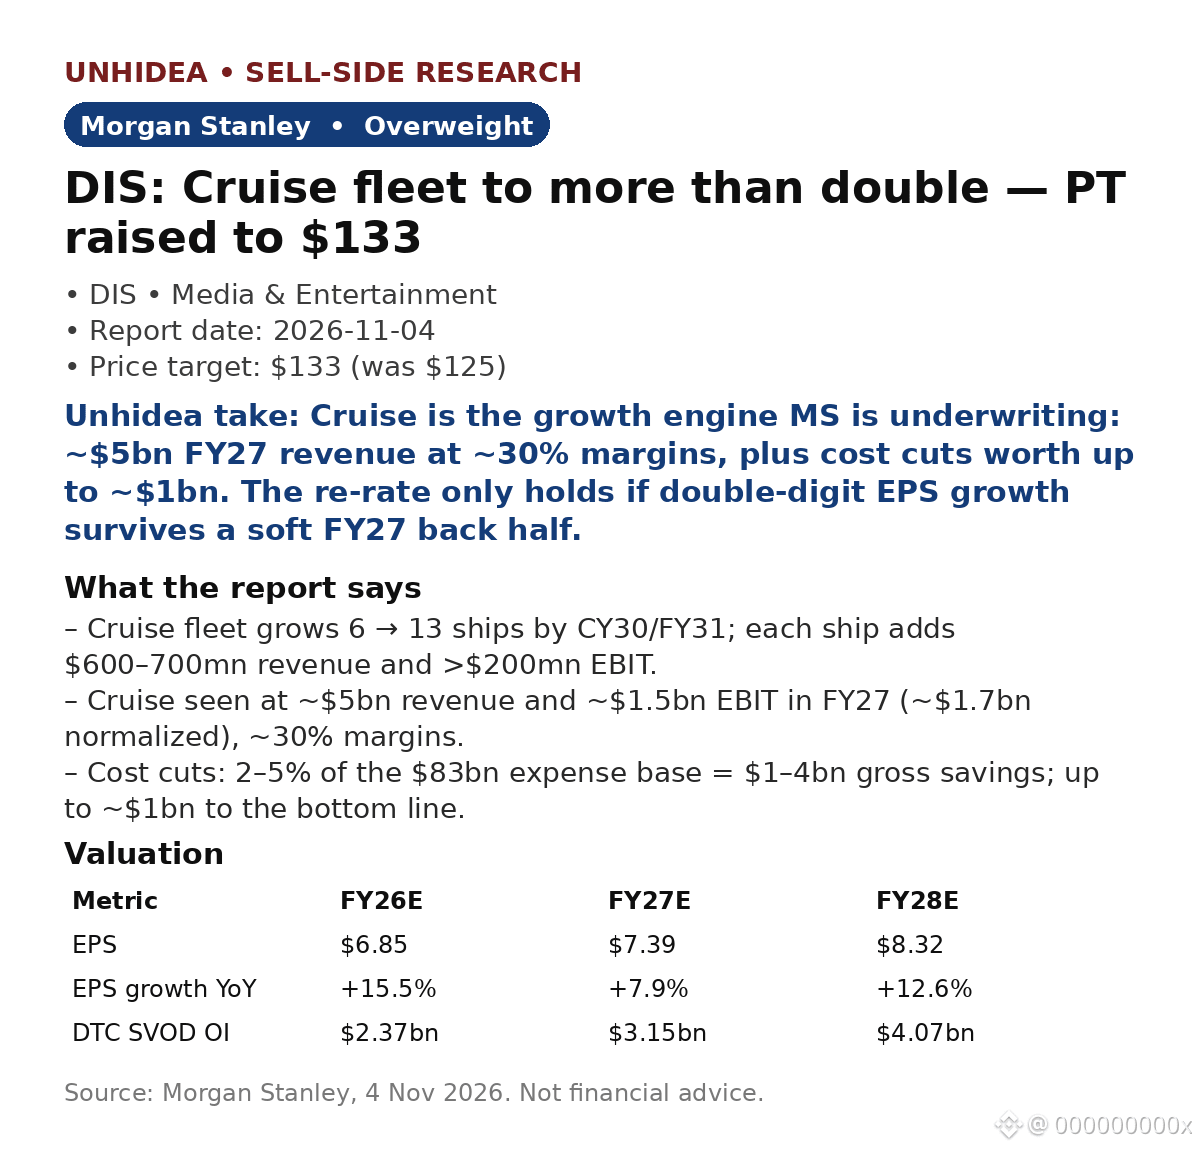
MS erwartet, dass Disney „mit zweistelligem EPS-Wachstum Kurs aufnimmt“: Die Flotte wächst bis CY30/FY31 von 6 auf 13 Schiffe; jedes bringt zusätzliche Umsätze von $600–700mn und mehr als $200mn EBIT. Für Kreuzfahrten werden im FY27 rund $5bn Umsatz und rund $1.5bn EBIT erwartet (normalisiert etwa $1.7bn), bei Margen von rund 30 %.
- Schätzungen: FY26E EPS $6.85 (+15.5 % im Jahresvergleich) gegenüber einem Konsens von $7.19; FY27E $7.39 (+7.9 %); FY28E $8.32 (+12.6 %) — Grundlage für das Kursziel von $133 bei einem KGV von 16x (zuvor 15x).
- Kostensenkungen sind ein neuer Hebel: 2–5 % der Kostenbasis von $83bn entsprechen Einsparungen von $1–4bn; bis zu rund $1bn davon könnten sich im Gewinn niederschlagen.
- Streaming wächst weiter: Das operative Ergebnis von DTC SVOD steigt von $1.30bn im FY25 auf $2.37bn im FY26E und $4.07bn im FY28E.
Einschätzung von Unhidea: MS setzt auf eine Neubewertung, die von Kreuzfahrten getragen wird, nicht auf eine Erholung der Themenparks — die Flotte bietet im Portfolio die klarste Möglichkeit für zusätzliche Investitionen.
Einschätzung von Unhidea: Auf den Zeitpunkt achten — das FY27 ist auf die erste Jahreshälfte konzentriert, und im F4Q belastet eine 53. Woche.
Neue Zahlen (17. Nov., nach dem Bericht): Disney übertraf die Erwartungen — Umsatz +16 % auf $25.95bn, bereinigtes EPS $1.77 gegenüber erwarteten rund $1.67; Themenparks, Streaming und ESPN legten alle zu.
Risiken: Konjunkturschwäche, Kündigung von Pay-TV-Abos, nachlassende Attraktivität der Franchises. Bullen-Szenario $152 / Bären-Szenario $97. Quelle: Morgan Stanley, 4. Nov. 2026. Keine Anlageberatung.
MS erwartet, dass Disney „mit zweistelligem EPS-Wachstum Kurs aufnimmt“: Die Flotte wächst bis CY30/FY31 von 6 auf 13 Schiffe; jedes bringt zusätzliche Umsätze von $600–700mn und mehr als $200mn EBIT. Für Kreuzfahrten werden im FY27 rund $5bn Umsatz und rund $1.5bn EBIT erwartet (normalisiert etwa $1.7bn), bei Margen von rund 30 %.
- Schätzungen: FY26E EPS $6.85 (+15.5 % im Jahresvergleich) gegenüber einem Konsens von $7.19; FY27E $7.39 (+7.9 %); FY28E $8.32 (+12.6 %) — Grundlage für das Kursziel von $133 bei einem KGV von 16x (zuvor 15x).
- Kostensenkungen sind ein neuer Hebel: 2–5 % der Kostenbasis von $83bn entsprechen Einsparungen von $1–4bn; bis zu rund $1bn davon könnten sich im Gewinn niederschlagen.
- Streaming wächst weiter: Das operative Ergebnis von DTC SVOD steigt von $1.30bn im FY25 auf $2.37bn im FY26E und $4.07bn im FY28E.
Einschätzung von Unhidea: MS setzt auf eine Neubewertung, die von Kreuzfahrten getragen wird, nicht auf eine Erholung der Themenparks — die Flotte bietet im Portfolio die klarste Möglichkeit für zusätzliche Investitionen.
Einschätzung von Unhidea: Auf den Zeitpunkt achten — das FY27 ist auf die erste Jahreshälfte konzentriert, und im F4Q belastet eine 53. Woche.
Neue Zahlen (17. Nov., nach dem Bericht): Disney übertraf die Erwartungen — Umsatz +16 % auf $25.95bn, bereinigtes EPS $1.77 gegenüber erwarteten rund $1.67; Themenparks, Streaming und ESPN legten alle zu.
Risiken: Konjunkturschwäche, Kündigung von Pay-TV-Abos, nachlassende Attraktivität der Franchises. Bullen-Szenario $152 / Bären-Szenario $97. Quelle: Morgan Stanley, 4. Nov. 2026. Keine Anlageberatung.