$CRWV: Morgan Stanley bleibt nach einem übertroffenen Q3-Ergebnis und angehobener Prognose bei „Equal-weight“ mit Kursziel 70 $
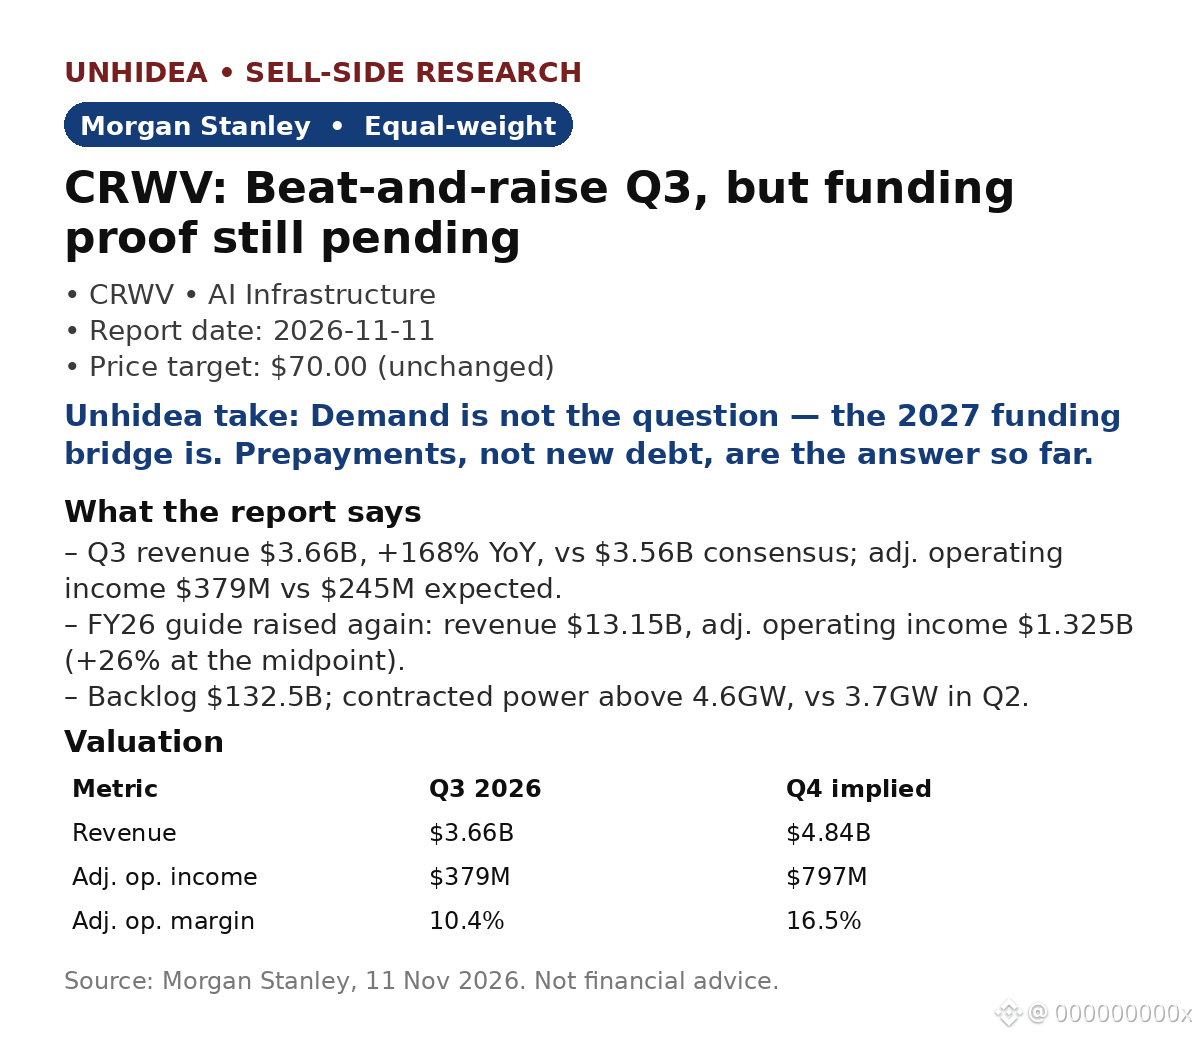
CoreWeave übertraf die Q3-Erwartungen: Umsatz 3,66 Mrd. $, +168 % gegenüber dem Vorjahr, verglichen mit einem Konsens von 3,56 Mrd. $. Bereinigtes Betriebsergebnis: 379 Mio. $ gegenüber erwarteten 245 Mio. $ — Marge von 10,4 % gegenüber erwarteten 6,9 %. Die FY26-Prognose wurde erneut angehoben: Umsatz 13,15 Mrd. $, bereinigtes Betriebsergebnis 1,325 Mrd. $ (+26 %).
- Für das Exit-ARR werden 20–21 Mrd. $ prognostiziert (zuvor 18,5–19,5 Mrd. $); Auftragsbestand: 132,5 Mrd. $; vertraglich gesicherte Stromkapazität von über 4,6 GW gegenüber 3,7 GW in Q2.
- Nachfrage bis Ende 2027 etwa zehnmal so hoch wie die Kapazität; neue Verträge mit Laufzeiten von 4–5 Jahren zu 20–25 Mio. $ pro MW, kurzfristig über 40 Mio. $.
- Finanzierung für 2027: 6,5 Mrd. $ Barmittel, rund 5 Mrd. $ nicht in Anspruch genommene Kreditlinien und voraussichtlich rund 9 Mrd. $ Vorauszahlungen; 75 % der Investitionsausgaben 2027 durch Verträge mit IG-Unternehmen und Großkunden abgedeckt.
- Bewertung: 70 $ entsprechen dem 8-Fachen des unverschuldeten Free Cashflows für 2030 von 21,2 Mrd. $ — rund 44 % über dem Schlusskurs vom 10. Nov. von 48,73 $.
Einschätzung von Unhidea: Die Debatte drehte sich um die Finanzierung, nicht um die Nachfrage — das Management begegnete ihr mit Vorauszahlungen von Kunden statt mit neuen Anleihen.
Einschätzung von Unhidea: Die Neuverhandlung von Verträgen ist der unauffällige Kurstreiber — rund 4 Mrd. $ zusätzliche Jahreseinnahmen durch die Verlängerung von GPU-Verträgen ab 2027, ohne neue Investitionsausgaben.
Risiken: Die neue Kreditfazilität für IG-Unternehmen ist noch nicht abgeschlossen; die Investitionsausgaben für FY26 bleiben mit 37–39 Mrd. $ enorm.
Quelle: Morgan Stanley, 11. Nov. 2026. Die Aktien gaben am 17. Nov. vorbörslich rund 2 % nach (Reuters). Keine Anlageberatung.
CoreWeave übertraf die Q3-Erwartungen: Umsatz 3,66 Mrd. $, +168 % gegenüber dem Vorjahr, verglichen mit einem Konsens von 3,56 Mrd. $. Bereinigtes Betriebsergebnis: 379 Mio. $ gegenüber erwarteten 245 Mio. $ — Marge von 10,4 % gegenüber erwarteten 6,9 %. Die FY26-Prognose wurde erneut angehoben: Umsatz 13,15 Mrd. $, bereinigtes Betriebsergebnis 1,325 Mrd. $ (+26 %).
- Für das Exit-ARR werden 20–21 Mrd. $ prognostiziert (zuvor 18,5–19,5 Mrd. $); Auftragsbestand: 132,5 Mrd. $; vertraglich gesicherte Stromkapazität von über 4,6 GW gegenüber 3,7 GW in Q2.
- Nachfrage bis Ende 2027 etwa zehnmal so hoch wie die Kapazität; neue Verträge mit Laufzeiten von 4–5 Jahren zu 20–25 Mio. $ pro MW, kurzfristig über 40 Mio. $.
- Finanzierung für 2027: 6,5 Mrd. $ Barmittel, rund 5 Mrd. $ nicht in Anspruch genommene Kreditlinien und voraussichtlich rund 9 Mrd. $ Vorauszahlungen; 75 % der Investitionsausgaben 2027 durch Verträge mit IG-Unternehmen und Großkunden abgedeckt.
- Bewertung: 70 $ entsprechen dem 8-Fachen des unverschuldeten Free Cashflows für 2030 von 21,2 Mrd. $ — rund 44 % über dem Schlusskurs vom 10. Nov. von 48,73 $.
Einschätzung von Unhidea: Die Debatte drehte sich um die Finanzierung, nicht um die Nachfrage — das Management begegnete ihr mit Vorauszahlungen von Kunden statt mit neuen Anleihen.
Einschätzung von Unhidea: Die Neuverhandlung von Verträgen ist der unauffällige Kurstreiber — rund 4 Mrd. $ zusätzliche Jahreseinnahmen durch die Verlängerung von GPU-Verträgen ab 2027, ohne neue Investitionsausgaben.
Risiken: Die neue Kreditfazilität für IG-Unternehmen ist noch nicht abgeschlossen; die Investitionsausgaben für FY26 bleiben mit 37–39 Mrd. $ enorm.
Quelle: Morgan Stanley, 11. Nov. 2026. Die Aktien gaben am 17. Nov. vorbörslich rund 2 % nach (Reuters). Keine Anlageberatung.