$NVDA: Bernstein stuft auf Market-Perform herab und halbiert Kursziel auf $200
Bernstein stufte NVIDIA auf Market-Perform herab und senkte das Kursziel von $400 auf $200, nachdem CEO Jensen Huang am 11. Nov. zurückgetreten war. Colette Kress ist interimistische CEO. Die Geschäftszahlen werden am 17. Nov. erwartet; eine Vorabmeldung gab es nicht.
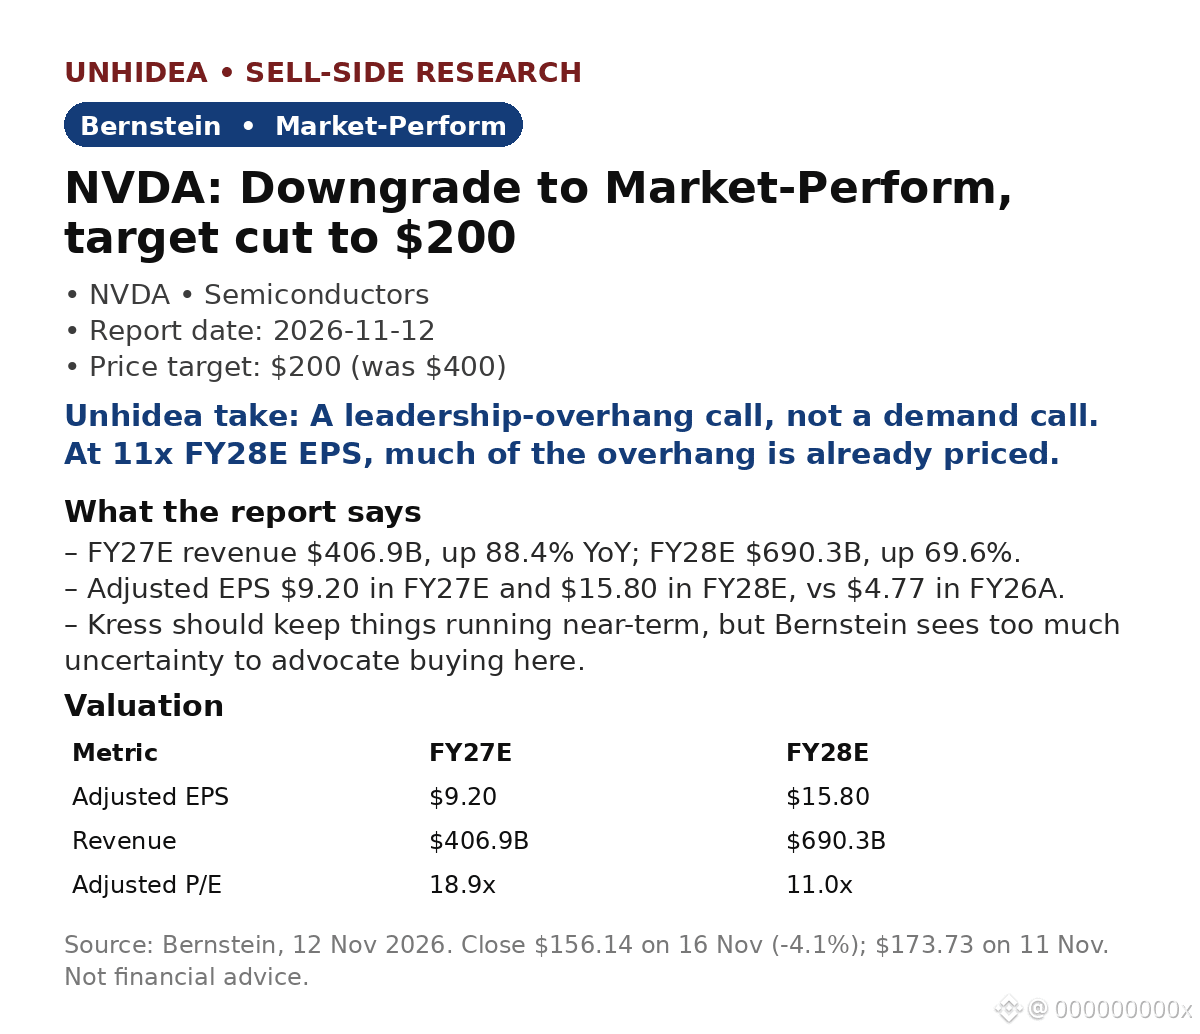
- Umsatz für FY27E: $406.9B, ein Plus von 88.4% gegenüber dem Vorjahr; FY28E: $690.3B, ein Plus von 69.6%.
- Das bereinigte EPS wird für FY27E auf $9.20 und für FY28E auf $15.80 geschätzt, gegenüber $4.77 in FY26A.
- Bewertung: Das Kursziel von $200 basiert auf dem 11-Fachen des durchschnittlichen EPS für FY28–29 von $19.04; die Aktie schloss am 16. Nov. bei $156.14, ein Tagesminus von 4.1%, was ein Aufwärtspotenzial von rund 28% bedeutet (gegenüber rund 15% beim Schlusskurs von $173.73 am 11. Nov.).
- Bernstein: Kress dürfte das Unternehmen kurzfristig auf Kurs halten, doch die Unsicherheit über weitere Nachrichten und darüber, ob ein neuer CEO Huangs Rolle ausfüllen kann, ist zu groß, um hier zum Kauf zu raten.
Einschätzung von Unhidea: Es geht hier um die Belastung durch den Führungswechsel, nicht um die Nachfrage – die Chancen im Rechenzentrumsbereich werden weiterhin als enorm beschrieben.
Einschätzung von Unhidea: Bei einem 11-Fachen des FY28E-EPS ist ein Großteil der Belastung bereits eingepreist; die Zahlen am 17. Nov. sind der nächste echte Test.
Risiken: weitere Nachrichten, langsameres Wachstum, Wettbewerb, eigene Siliziumchips, Exportkontrollen.
Quelle: Bernstein, 12. Nov. 2026. Keine Finanzberatung.
Bernstein stufte NVIDIA auf Market-Perform herab und senkte das Kursziel von $400 auf $200, nachdem CEO Jensen Huang am 11. Nov. zurückgetreten war. Colette Kress ist interimistische CEO. Die Geschäftszahlen werden am 17. Nov. erwartet; eine Vorabmeldung gab es nicht.
- Umsatz für FY27E: $406.9B, ein Plus von 88.4% gegenüber dem Vorjahr; FY28E: $690.3B, ein Plus von 69.6%.
- Das bereinigte EPS wird für FY27E auf $9.20 und für FY28E auf $15.80 geschätzt, gegenüber $4.77 in FY26A.
- Bewertung: Das Kursziel von $200 basiert auf dem 11-Fachen des durchschnittlichen EPS für FY28–29 von $19.04; die Aktie schloss am 16. Nov. bei $156.14, ein Tagesminus von 4.1%, was ein Aufwärtspotenzial von rund 28% bedeutet (gegenüber rund 15% beim Schlusskurs von $173.73 am 11. Nov.).
- Bernstein: Kress dürfte das Unternehmen kurzfristig auf Kurs halten, doch die Unsicherheit über weitere Nachrichten und darüber, ob ein neuer CEO Huangs Rolle ausfüllen kann, ist zu groß, um hier zum Kauf zu raten.
Einschätzung von Unhidea: Es geht hier um die Belastung durch den Führungswechsel, nicht um die Nachfrage – die Chancen im Rechenzentrumsbereich werden weiterhin als enorm beschrieben.
Einschätzung von Unhidea: Bei einem 11-Fachen des FY28E-EPS ist ein Großteil der Belastung bereits eingepreist; die Zahlen am 17. Nov. sind der nächste echte Test.
Risiken: weitere Nachrichten, langsameres Wachstum, Wettbewerb, eigene Siliziumchips, Exportkontrollen.
Quelle: Bernstein, 12. Nov. 2026. Keine Finanzberatung.