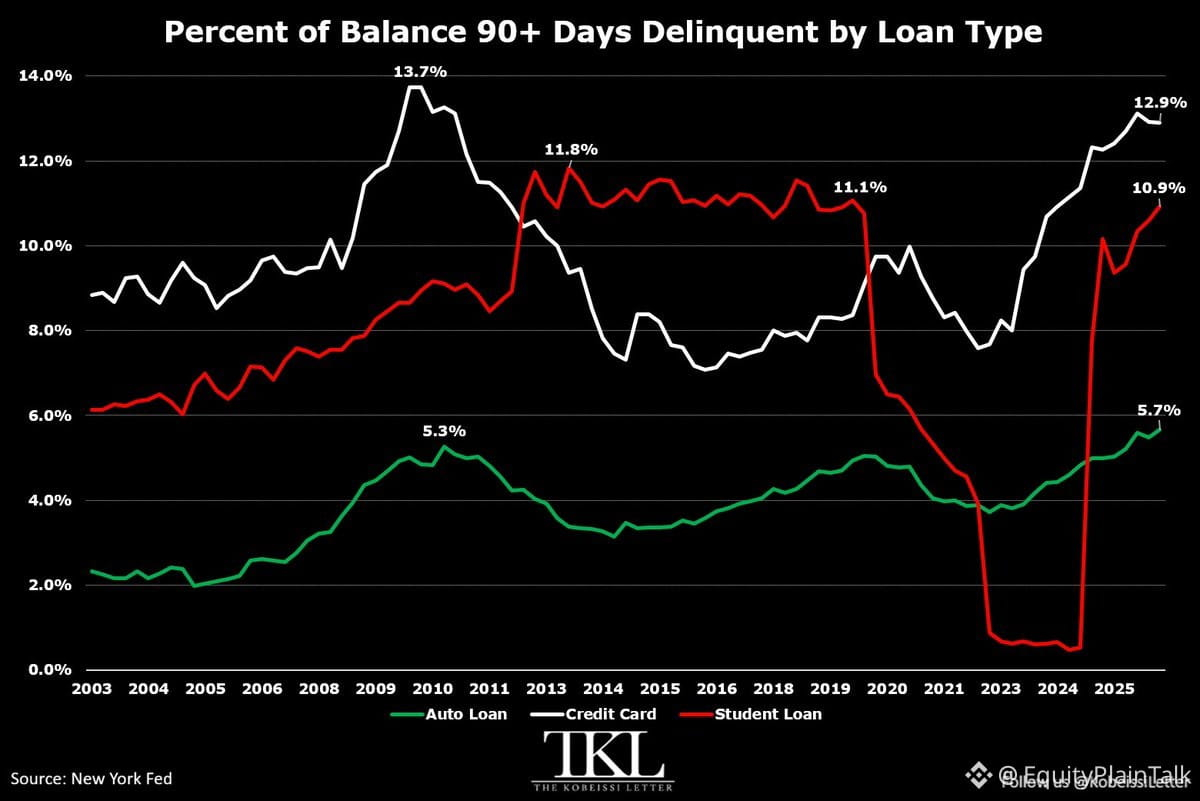
Bei Studienkrediten ist die Zahl der Zahlungsausfälle gerade auf 10,9 % gestiegen – der höchste Stand seit Ende 2019. Damit sind sie vier Quartale in Folge gestiegen.
Autokredite? Noch schlimmer. Bei mehr als 90 Tagen Zahlungsverzug liegt die Quote bei 5,7 % – ein neuer Rekord. Höher als der Spitzenwert von 5,3 % nach der Krise von 2008.
Bei Kreditkarten liegt sie bei 12,9 % – der zweithöchste Wert seit über einem Jahrzehnt.
Das Muster ist eindeutig: Amerikanische Haushalte haben Mühe, mit ihren Schuldenzahlungen Schritt zu halten. Das betrifft nicht nur eine Kategorie, sondern zieht sich durch die gesamte Bandbreite.
Wenn die Zahl der Zahlungsrückstände so steigt, bedeutet das meist eines von zwei Dingen: Entweder sind die Menschen finanziell überlastet, oder die Wirtschaft setzt sie stärker unter Druck, als die Schlagzeilen vermuten lassen. Wahrscheinlich beides.
Behalte Aktien aus dem Bereich der zyklischen Konsumgüter und Banken mit hohen Konsumentenkreditrisiken im Auge. Diese Entwicklung schlägt sich nicht über Nacht in den Gewinnen nieder, aber sie wird sich bemerkbar machen.
Autokredite? Noch schlimmer. Bei mehr als 90 Tagen Zahlungsverzug liegt die Quote bei 5,7 % – ein neuer Rekord. Höher als der Spitzenwert von 5,3 % nach der Krise von 2008.
Bei Kreditkarten liegt sie bei 12,9 % – der zweithöchste Wert seit über einem Jahrzehnt.
Das Muster ist eindeutig: Amerikanische Haushalte haben Mühe, mit ihren Schuldenzahlungen Schritt zu halten. Das betrifft nicht nur eine Kategorie, sondern zieht sich durch die gesamte Bandbreite.
Wenn die Zahl der Zahlungsrückstände so steigt, bedeutet das meist eines von zwei Dingen: Entweder sind die Menschen finanziell überlastet, oder die Wirtschaft setzt sie stärker unter Druck, als die Schlagzeilen vermuten lassen. Wahrscheinlich beides.
Behalte Aktien aus dem Bereich der zyklischen Konsumgüter und Banken mit hohen Konsumentenkreditrisiken im Auge. Diese Entwicklung schlägt sich nicht über Nacht in den Gewinnen nieder, aber sie wird sich bemerkbar machen.