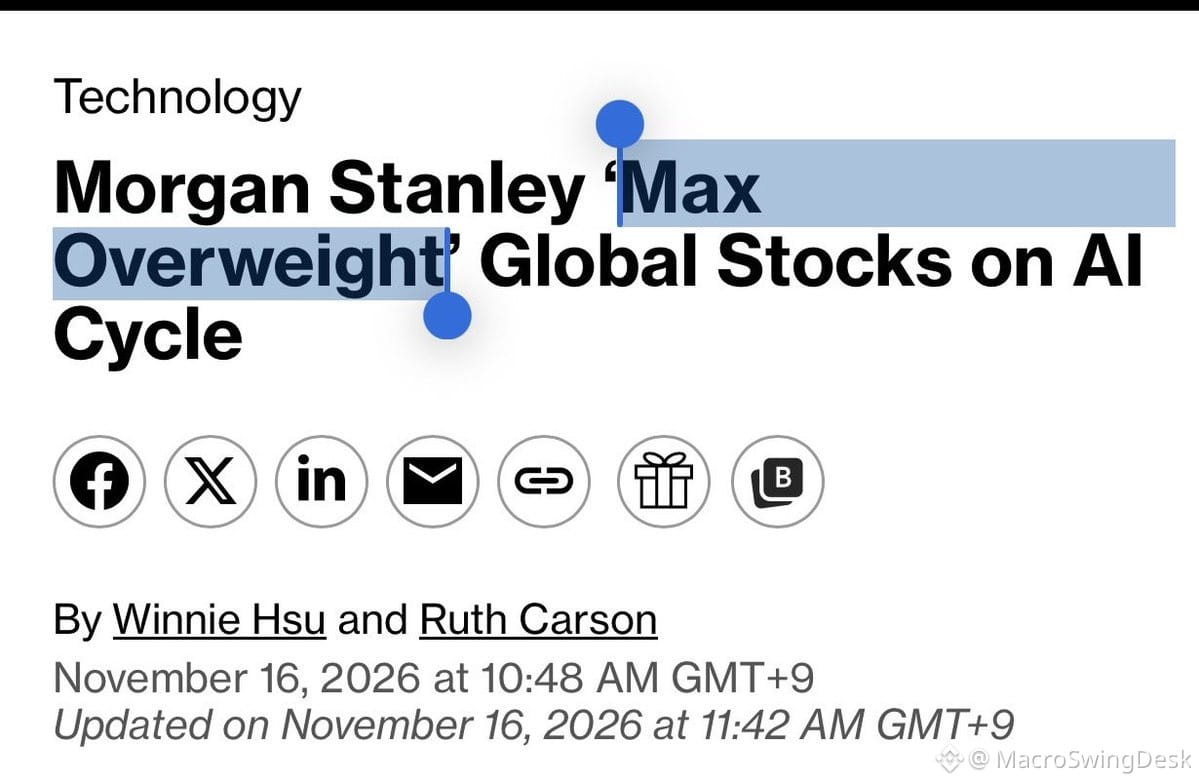
Morgan Stanley hat globale Aktien gerade mit „Max Overweight“ eingestuft – ein so seltener Begriff, dass sie ihn zuletzt vor 14 Jahren verwendeten, als sie 2012 voll auf Schwellenländer setzten.
Ihre These: Der KI-Investitionszyklus hält bis 2027 an, die Unternehmensgewinne bleiben stark und globale Aktien sind mit etwa dem 15-Fachen der erwarteten Gewinne (MSCI ACWI) so günstig wie seit 2023 nicht mehr.
Ihre Strategie:
- Bargeld abbauen, Rohstoffe und Anleihen reduzieren
- Europa und Japan übergewichten
- Das KI-Thema breitet sich über die Hyperscaler hinaus aus
- Globales Gewinnwachstum: 13 % im Jahr 2027, 8 % im Jahr 2028
Aber sie sehen nicht weg:
- Die Inflation könnte mehr Zinserhöhungen der Fed erzwingen als erwartet
- Der KI-Investitionszyklus könnte nicht so lange anhalten wie angenommen
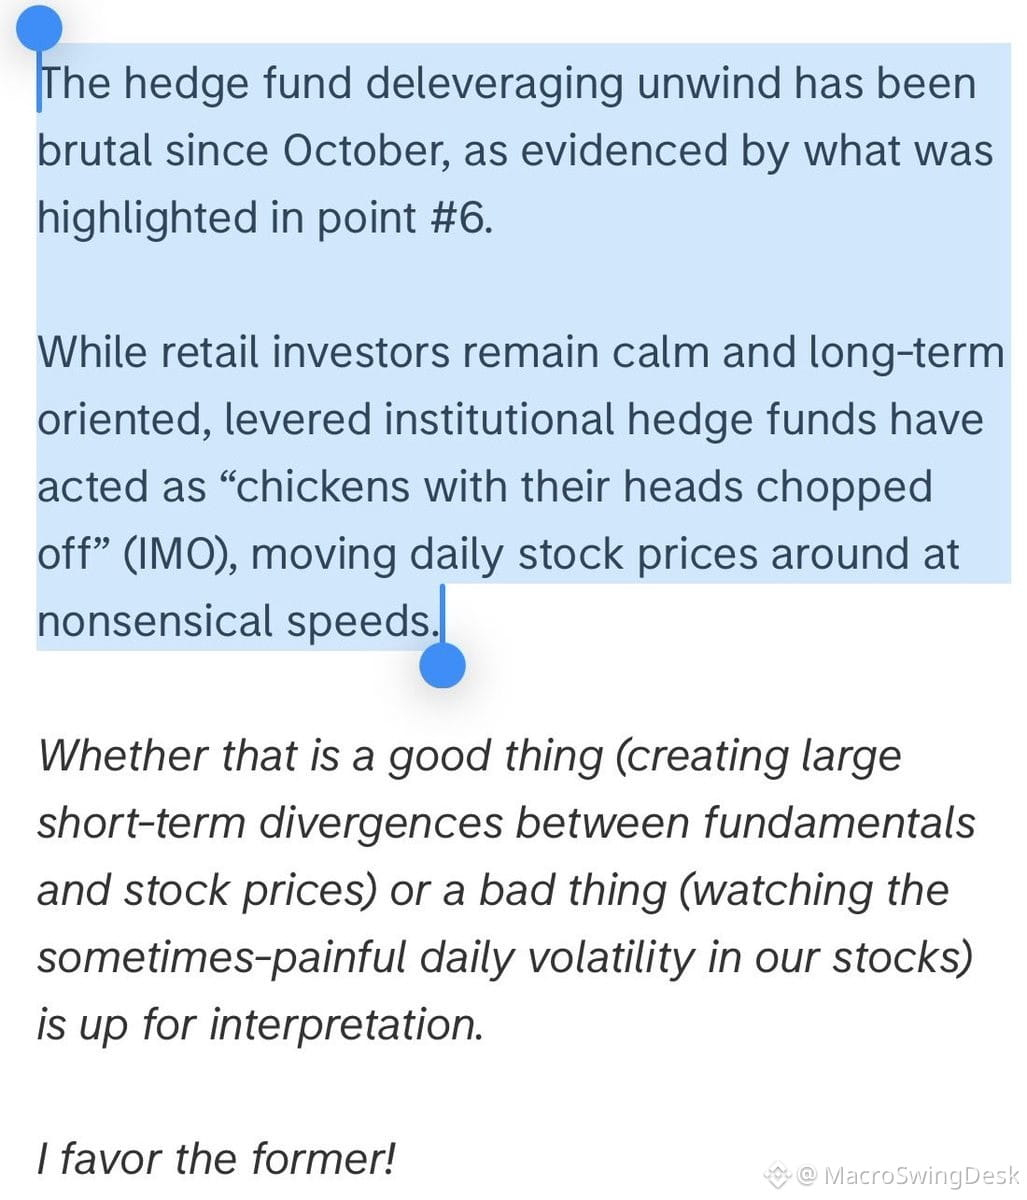
Anfang dieser Woche zogen sie außerdem über Hedgefonds her, die sich während des seit Oktober laufenden Schuldenabbaus „wie Hühner ohne Kopf“ verhielten – sie bewegten Aktienkurse mit „absurdem Tempo“, während Privatanleger ruhig blieben.
Normalerweise wird dieser Art Wall-Street-Rauschen keine Beachtung geschenkt. Wenn eine Bank jedoch einen Begriff aus der Mottenkiste holt, den sie seit über einem Jahrzehnt nicht mehr verwendet hat, ist das bemerkenswert. Ob es sich um ein konträres Signal oder einfach um maximalen Optimismus handelt, wird sich noch zeigen.
Ihre These: Der KI-Investitionszyklus hält bis 2027 an, die Unternehmensgewinne bleiben stark und globale Aktien sind mit etwa dem 15-Fachen der erwarteten Gewinne (MSCI ACWI) so günstig wie seit 2023 nicht mehr.
Ihre Strategie:
- Bargeld abbauen, Rohstoffe und Anleihen reduzieren
- Europa und Japan übergewichten
- Das KI-Thema breitet sich über die Hyperscaler hinaus aus
- Globales Gewinnwachstum: 13 % im Jahr 2027, 8 % im Jahr 2028
Aber sie sehen nicht weg:
- Die Inflation könnte mehr Zinserhöhungen der Fed erzwingen als erwartet
- Der KI-Investitionszyklus könnte nicht so lange anhalten wie angenommen
Anfang dieser Woche zogen sie außerdem über Hedgefonds her, die sich während des seit Oktober laufenden Schuldenabbaus „wie Hühner ohne Kopf“ verhielten – sie bewegten Aktienkurse mit „absurdem Tempo“, während Privatanleger ruhig blieben.
Normalerweise wird dieser Art Wall-Street-Rauschen keine Beachtung geschenkt. Wenn eine Bank jedoch einen Begriff aus der Mottenkiste holt, den sie seit über einem Jahrzehnt nicht mehr verwendet hat, ist das bemerkenswert. Ob es sich um ein konträres Signal oder einfach um maximalen Optimismus handelt, wird sich noch zeigen.