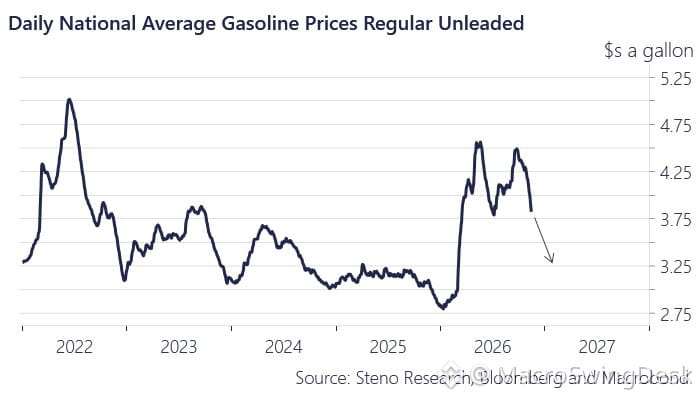
Die Benzinpreise dürften bald unter die Tiefststände fallen, die wir während der Gespräche über das Atomabkommen mit dem Iran gesehen haben – nur dass diesmal kein Abkommen auf dem Tisch liegt.
Die Energiemärkte korrigieren sich auch ohne Diplomatie selbst. Die Angebotsdisziplin bröckelt, die Nachfrage ist nicht so stark wie befürchtet, und die geopolitische Risikoprämie schwindet.
Das ist wichtig für die Inflationsdaten, die Kaufkraft der Verbraucher und die Erwartungen an die Fed-Politik. Niedrigere Energiekosten = niedrigere CPI-Werte = mehr Spielraum für Zinssenkungen.
Behalte $XLE und die Positionierung im Energiesektor im Auge. Wenn die Rohölpreise weiter sinken, könnten Energieaktien schlechter abschneiden, während zyklische Konsumgüter ($XLY) und zinssensible Anlagen Auftrieb bekommen.
Der Markt preist eine Disinflation ein, ohne dass dafür ein Friedensabkommen im Nahen Osten nötig wäre. Das ist eine makroökonomische Verschiebung, die es zu beobachten gilt.
Die Energiemärkte korrigieren sich auch ohne Diplomatie selbst. Die Angebotsdisziplin bröckelt, die Nachfrage ist nicht so stark wie befürchtet, und die geopolitische Risikoprämie schwindet.
Das ist wichtig für die Inflationsdaten, die Kaufkraft der Verbraucher und die Erwartungen an die Fed-Politik. Niedrigere Energiekosten = niedrigere CPI-Werte = mehr Spielraum für Zinssenkungen.
Behalte $XLE und die Positionierung im Energiesektor im Auge. Wenn die Rohölpreise weiter sinken, könnten Energieaktien schlechter abschneiden, während zyklische Konsumgüter ($XLY) und zinssensible Anlagen Auftrieb bekommen.
Der Markt preist eine Disinflation ein, ohne dass dafür ein Friedensabkommen im Nahen Osten nötig wäre. Das ist eine makroökonomische Verschiebung, die es zu beobachten gilt.