$NEAR erzielte außerhalb der Stichprobe den höchsten Gewinn, und trotzdem scheiterte die Strategie.
Backtest-Labor #1: Funktioniert ein Grid, das dem Trend folgt, wirklich?
Die Idee: Ein Futures-Grid betreiben, seine Richtung aber anhand des Tagestrends bestimmen. Long-Grid, wenn der Kurs über dem MA20 liegt und der MA7 über dem MA25; Short-Grid, wenn beide darunter liegen; neutral, wenn MA7 und MA25 weniger als 3 % auseinanderliegen. Laufzeiten von sieben Tagen, 3x Hebel, Stop-Loss 1,5 % außerhalb der Spanne, Binance-Gebühren eingerechnet.
Daten: die 10 volumenstärksten USDT-Perps, 365 Tage mit 15-Minuten-Kerzen. Die Einstellungen wurden nur anhand der ersten Jahreshälfte ausgewählt (12 Varianten pro Paar, insgesamt 120) und anschließend in der zweiten Jahreshälfte getestet, die das Modell noch nie gesehen hatte.
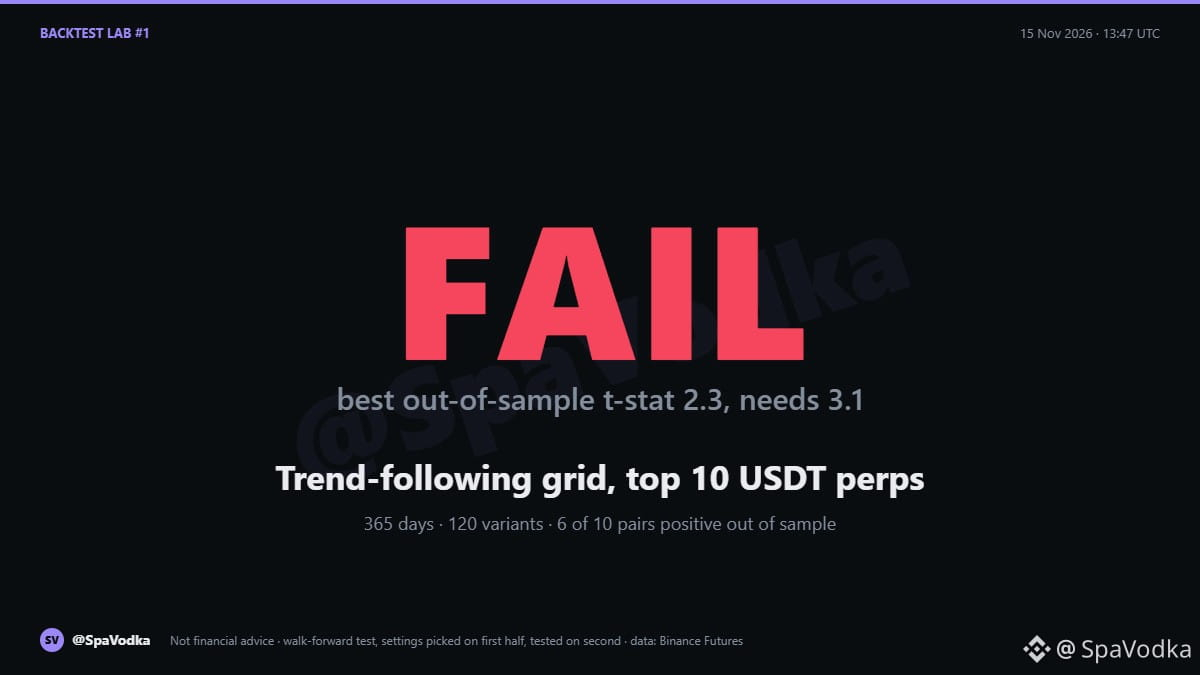
Ergebnis mit ungesehenen Daten: 6 von 10 Paaren blieben im Plus. Der beste t-Wert lag bei 2,3 (SOL und NEAR). Nach dem Ausprobieren von 120 Varianten braucht es mindestens 3,1, um von einem echten Vorteil sprechen zu können. NEAR erreichte bei 38 % der Wochenläufe den Stop-Loss. HYPE wechselte von Gewinn im Training zu Verlust außerhalb der Stichprobe.
Fazit: NICHT BESTANDEN. Die positiven Zahlen hier entstehen dadurch, dass man 120 Versionen ausprobiert und die beste behält – sie sind kein Beweis für einen Vorteil.
Was ich damit mache: Ich handle die Strategie nicht. Dasselbe Fazit wie bei meinem ersten Lauf am 4. November; neue Daten haben daran nichts geändert.
Als Nächstes auf der Liste: Unlock-Zeitfenster, Altcoin-Beta abzüglich BTC-Beta, extreme Funding-Rate-Umkehrungen. Was soll ich als Nächstes testen?
Keine Finanzberatung.
#Backtesting #tradingStrategy #gridtrading
Backtest-Labor #1: Funktioniert ein Grid, das dem Trend folgt, wirklich?
Die Idee: Ein Futures-Grid betreiben, seine Richtung aber anhand des Tagestrends bestimmen. Long-Grid, wenn der Kurs über dem MA20 liegt und der MA7 über dem MA25; Short-Grid, wenn beide darunter liegen; neutral, wenn MA7 und MA25 weniger als 3 % auseinanderliegen. Laufzeiten von sieben Tagen, 3x Hebel, Stop-Loss 1,5 % außerhalb der Spanne, Binance-Gebühren eingerechnet.
Daten: die 10 volumenstärksten USDT-Perps, 365 Tage mit 15-Minuten-Kerzen. Die Einstellungen wurden nur anhand der ersten Jahreshälfte ausgewählt (12 Varianten pro Paar, insgesamt 120) und anschließend in der zweiten Jahreshälfte getestet, die das Modell noch nie gesehen hatte.
Ergebnis mit ungesehenen Daten: 6 von 10 Paaren blieben im Plus. Der beste t-Wert lag bei 2,3 (SOL und NEAR). Nach dem Ausprobieren von 120 Varianten braucht es mindestens 3,1, um von einem echten Vorteil sprechen zu können. NEAR erreichte bei 38 % der Wochenläufe den Stop-Loss. HYPE wechselte von Gewinn im Training zu Verlust außerhalb der Stichprobe.
Fazit: NICHT BESTANDEN. Die positiven Zahlen hier entstehen dadurch, dass man 120 Versionen ausprobiert und die beste behält – sie sind kein Beweis für einen Vorteil.
Was ich damit mache: Ich handle die Strategie nicht. Dasselbe Fazit wie bei meinem ersten Lauf am 4. November; neue Daten haben daran nichts geändert.
Als Nächstes auf der Liste: Unlock-Zeitfenster, Altcoin-Beta abzüglich BTC-Beta, extreme Funding-Rate-Umkehrungen. Was soll ich als Nächstes testen?
Keine Finanzberatung.
#Backtesting #tradingStrategy #gridtrading