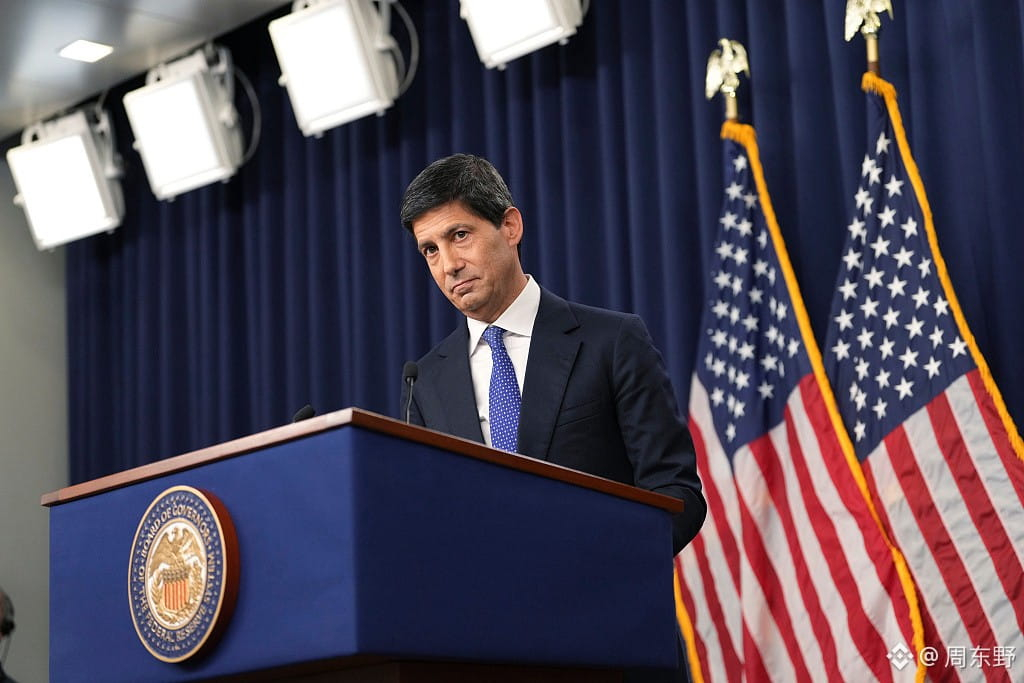
Alle reden ständig darüber, wann die Fed die Zinsen senken wird. Doch wer sich die jüngsten Konjunkturdaten und Äußerungen der Notenbanker genau ansieht, erkennt eine Realität, die viele bewusst ausblenden:
Die Inflation erweist sich als deutlich hartnäckiger als erwartet, und die aktuellen Wirtschaftsdaten rechtfertigen keineswegs die überzogenen Erwartungen des Marktes an einen „Lockerungszyklus“.
Das in dieser Woche anstehende Protokoll der FOMC-Sitzung dürfte dieser optimistischen Stimmung erneut einen Dämpfer verpassen.
1/ Viele richten ihren Blick ausschließlich auf die Anzahl der Zinssenkungen und übersehen dabei, dass die Kerninflationsindikatoren in den vergangenen Monaten kaum zurückgegangen sind. Die Inflation im Dienstleistungssektor, das Lohnwachstum und hartnäckige Kernkomponenten wie die Mieten gehen deutlich langsamer zurück, als der Markt erwartet hatte. Vor diesem Hintergrund wächst innerhalb der Fed die Sorge vor einer „verfrühten Lockerung der Finanzierungsbedingungen“ stetig.
2/ Der zentrale Denkfehler des Marktes besteht darin, eine „Zinspause“ stets unmittelbar mit einer „baldigen Kehrtwende“ gleichzusetzen. Doch historische Erfahrungen und die jüngsten öffentlichen Äußerungen der Notenbanker zeigen: Solange die Inflation nicht endgültig in den absolut sicheren Bereich von 2 % zurückgekehrt ist, bleibt „länger höhere Zinsen“ (Higher for Longer) der größte politische und wirtschaftliche Konsens im FOMC. Das Protokoll dürfte diesen Punkt wiederholt betonen: Die Zinsen müssen nicht nur auf hohem Niveau bleiben, sondern womöglich länger, als es der Markt derzeit einpreist.
3/ Aus Sicht der Vermögensbewertung führen Korrekturen solcher Erwartungsdifferenzen an entscheidenden Wendepunkten häufig zu Turbulenzen. Ob Bewertungsdruck bei US-Aktien oder Risikoanlagen an den Kryptomärkten, die stark von der globalen Liquidität abhängen – zuletzt mussten sie alle für diese „Neubewertung in Richtung einer restriktiveren Geldpolitik“ zahlen. Viele glauben, die schlechten Nachrichten seien bereits vollständig eingepreist. Doch in Wahrheit sind noch nicht alle makroökonomischen Karten auf dem Tisch.
Beim kommenden Kräftemessen am Markt geht es nicht darum, wer am lautesten Zinssenkungen fordert, sondern darum, wer dem Druck länger hoher Zinsen am besten standhält.
Für liquiditätssensible Anlagen ist das Zeitfenster für eine blinde Wette auf eine makroökonomische Kehrtwende noch längst nicht gekommen. Die Fakten zu erkennen ist weitaus wichtiger, als sich von der Stimmung zu blindem Optimismus verleiten zu lassen.
#加息预期仍强,fomc纪要会否再添鹰派信号?
Die Inflation erweist sich als deutlich hartnäckiger als erwartet, und die aktuellen Wirtschaftsdaten rechtfertigen keineswegs die überzogenen Erwartungen des Marktes an einen „Lockerungszyklus“.
Das in dieser Woche anstehende Protokoll der FOMC-Sitzung dürfte dieser optimistischen Stimmung erneut einen Dämpfer verpassen.
1/ Viele richten ihren Blick ausschließlich auf die Anzahl der Zinssenkungen und übersehen dabei, dass die Kerninflationsindikatoren in den vergangenen Monaten kaum zurückgegangen sind. Die Inflation im Dienstleistungssektor, das Lohnwachstum und hartnäckige Kernkomponenten wie die Mieten gehen deutlich langsamer zurück, als der Markt erwartet hatte. Vor diesem Hintergrund wächst innerhalb der Fed die Sorge vor einer „verfrühten Lockerung der Finanzierungsbedingungen“ stetig.
2/ Der zentrale Denkfehler des Marktes besteht darin, eine „Zinspause“ stets unmittelbar mit einer „baldigen Kehrtwende“ gleichzusetzen. Doch historische Erfahrungen und die jüngsten öffentlichen Äußerungen der Notenbanker zeigen: Solange die Inflation nicht endgültig in den absolut sicheren Bereich von 2 % zurückgekehrt ist, bleibt „länger höhere Zinsen“ (Higher for Longer) der größte politische und wirtschaftliche Konsens im FOMC. Das Protokoll dürfte diesen Punkt wiederholt betonen: Die Zinsen müssen nicht nur auf hohem Niveau bleiben, sondern womöglich länger, als es der Markt derzeit einpreist.
3/ Aus Sicht der Vermögensbewertung führen Korrekturen solcher Erwartungsdifferenzen an entscheidenden Wendepunkten häufig zu Turbulenzen. Ob Bewertungsdruck bei US-Aktien oder Risikoanlagen an den Kryptomärkten, die stark von der globalen Liquidität abhängen – zuletzt mussten sie alle für diese „Neubewertung in Richtung einer restriktiveren Geldpolitik“ zahlen. Viele glauben, die schlechten Nachrichten seien bereits vollständig eingepreist. Doch in Wahrheit sind noch nicht alle makroökonomischen Karten auf dem Tisch.
Beim kommenden Kräftemessen am Markt geht es nicht darum, wer am lautesten Zinssenkungen fordert, sondern darum, wer dem Druck länger hoher Zinsen am besten standhält.
Für liquiditätssensible Anlagen ist das Zeitfenster für eine blinde Wette auf eine makroökonomische Kehrtwende noch längst nicht gekommen. Die Fakten zu erkennen ist weitaus wichtiger, als sich von der Stimmung zu blindem Optimismus verleiten zu lassen.
#加息预期仍强,fomc纪要会否再添鹰派信号?