Ein gerade von der US-Notenbank veröffentlichter brisanter Bericht stuft die KI-Rechenleistungseuphorie an der Wall Street direkt als größtes Finanzrisiko der USA ein.
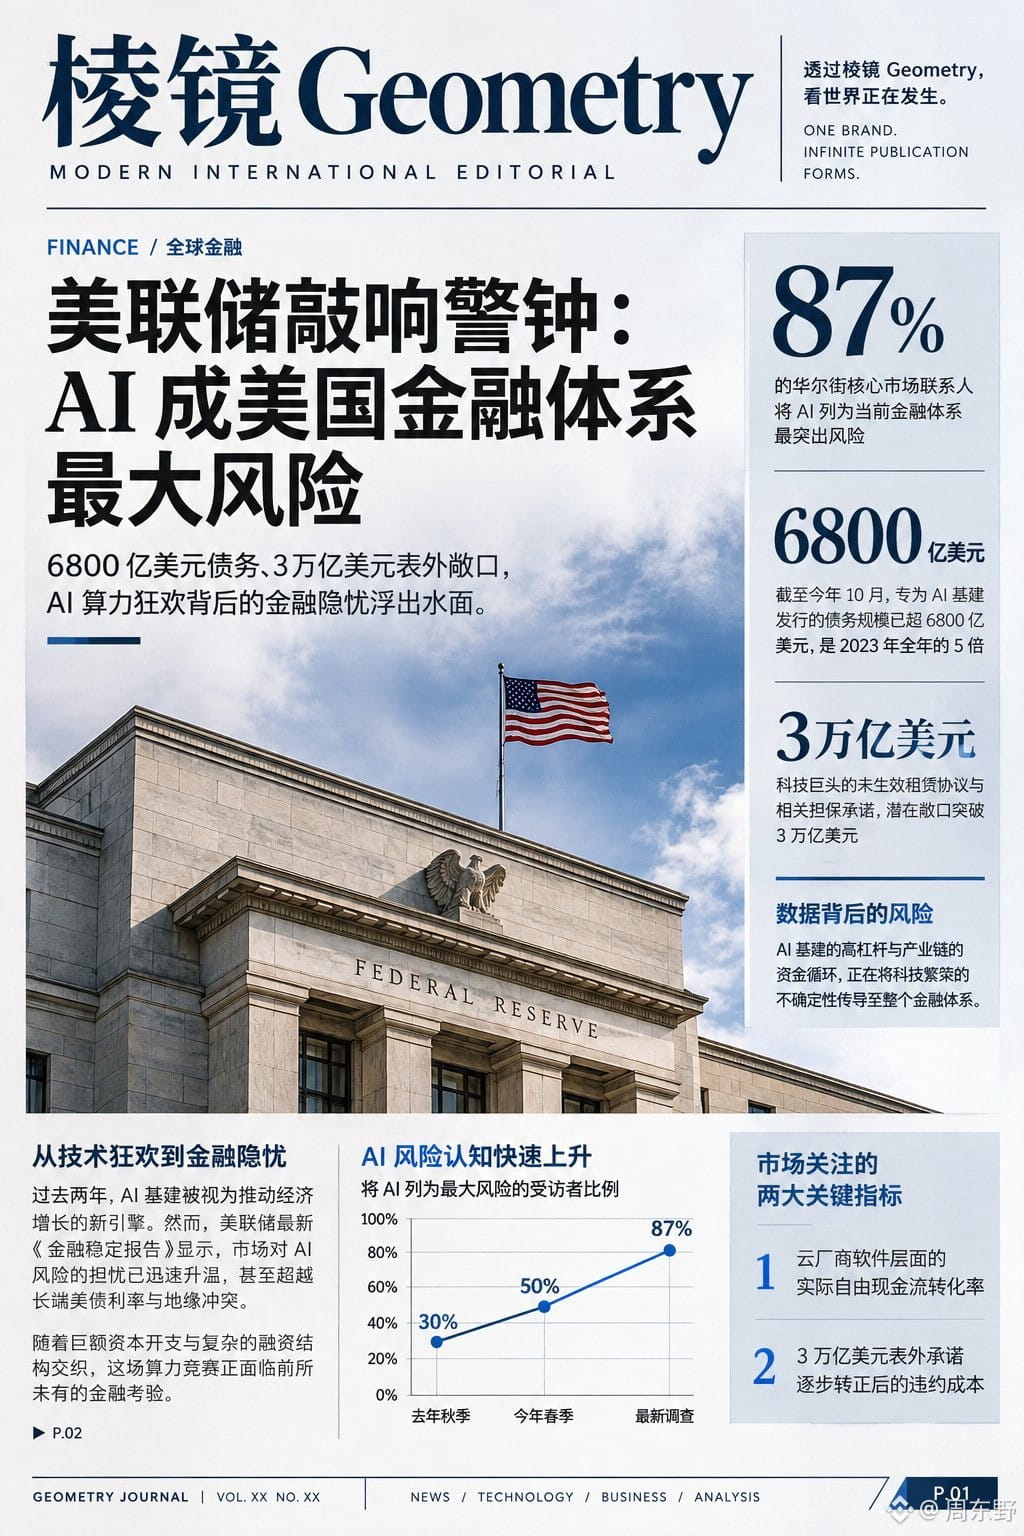
Im jüngsten „Bericht zur Finanzstabilität“ der US-Notenbank nannten ganze 87 % der befragten Marktteilnehmer KI als größte Bedrohung für das Finanzsystem – ein deutlicher Anstieg gegenüber 50 % im Frühjahr.
Der Bericht legt offen, wie hoch verschuldet die Technologiekonzerne trotz ihrer scheinbar üppigen Cashflows tatsächlich sind: Bis Oktober überstiegen die Anleiheemissionen für KI-Infrastruktur 680 Milliarden US-Dollar – das Fünffache des Gesamtjahres 2023 und fast ein Drittel der Investment-Grade-Unternehmensanleihen nichtfinanzieller Unternehmen.
Noch weniger sichtbar sind Leasing- und Garantieverpflichtungen von mehr als 3 Billionen US-Dollar, die nicht in den Bilanzen stehen. Sollte die Nachfrage nach Rechenleistung im nachgelagerten Bereich hinter den Erwartungen zurückbleiben, könnten diese versteckten Risiken zu einem realen Schuldenloch werden.
Besonders beunruhigend ist das Spiel mit der zirkulären Finanzierung innerhalb der Branche. Chiphersteller verkaufen ihre Produkte an nachgelagerte Start-ups und Cloud-Anbieter, investieren zugleich direkt in diese Käufer und garantieren mitunter sogar den Wert ihrer Chips.
Dieser Kreislauf, bei dem Geld hin- und hergeschoben wird, macht es Außenstehenden äußerst schwer zu erkennen, ob die Umsätze aus echter kommerzieller Nachfrage stammen oder ob Kapital lediglich zwischen den zentralen Akteuren im Kreis fließt. Gleichzeitig nähern sich die Engagements großer US-Banken gegenüber Technologiekonzernen und Finanzierungsinstrumenten für Rechenzentren der Marke von 1 Billion US-Dollar. Auch die Verschuldungsquote von Hedgefonds hat einen Höchststand seit 2013 erreicht, während die Investitionsausgaben der Hyperscaler gemessen am BIP wieder an die Werte der Telekommunikationsblase Ende der 1990er-Jahre heranreichen.
Die damals verlegten Glasfaserkabel kamen letztlich dem Internetzeitalter zugute. Doch bevor sich die kommerzielle Nutzung durchsetzte, löste die übermäßig vorgezogene kreditfinanzierte Expansion zunächst eine massive Bereinigung der Bewertungen aus.
Um einzuschätzen, ob sich die KI-Erzählung künftig behaupten kann, reicht es nicht, nur auf Modell-Benchmarks oder Chip-Auslieferungen zu schauen. Ebenso genau im Blick behalten sollte man, wie viel freien Cashflow Cloud-Anbieter tatsächlich aus ihrem Softwaregeschäft erwirtschaften – und welches Ausfallrisiko entsteht, wenn die 3 Billionen US-Dollar an außerbilanziellen Verpflichtungen wirksam werden. Wenn der Markt nicht länger nur für Zukunftsversprechen bezahlt, spüren die schwächsten Glieder der Finanzierungskette die Kälte meist zuerst.
#US-Notenbank
Im jüngsten „Bericht zur Finanzstabilität“ der US-Notenbank nannten ganze 87 % der befragten Marktteilnehmer KI als größte Bedrohung für das Finanzsystem – ein deutlicher Anstieg gegenüber 50 % im Frühjahr.
Der Bericht legt offen, wie hoch verschuldet die Technologiekonzerne trotz ihrer scheinbar üppigen Cashflows tatsächlich sind: Bis Oktober überstiegen die Anleiheemissionen für KI-Infrastruktur 680 Milliarden US-Dollar – das Fünffache des Gesamtjahres 2023 und fast ein Drittel der Investment-Grade-Unternehmensanleihen nichtfinanzieller Unternehmen.
Noch weniger sichtbar sind Leasing- und Garantieverpflichtungen von mehr als 3 Billionen US-Dollar, die nicht in den Bilanzen stehen. Sollte die Nachfrage nach Rechenleistung im nachgelagerten Bereich hinter den Erwartungen zurückbleiben, könnten diese versteckten Risiken zu einem realen Schuldenloch werden.
Besonders beunruhigend ist das Spiel mit der zirkulären Finanzierung innerhalb der Branche. Chiphersteller verkaufen ihre Produkte an nachgelagerte Start-ups und Cloud-Anbieter, investieren zugleich direkt in diese Käufer und garantieren mitunter sogar den Wert ihrer Chips.
Dieser Kreislauf, bei dem Geld hin- und hergeschoben wird, macht es Außenstehenden äußerst schwer zu erkennen, ob die Umsätze aus echter kommerzieller Nachfrage stammen oder ob Kapital lediglich zwischen den zentralen Akteuren im Kreis fließt. Gleichzeitig nähern sich die Engagements großer US-Banken gegenüber Technologiekonzernen und Finanzierungsinstrumenten für Rechenzentren der Marke von 1 Billion US-Dollar. Auch die Verschuldungsquote von Hedgefonds hat einen Höchststand seit 2013 erreicht, während die Investitionsausgaben der Hyperscaler gemessen am BIP wieder an die Werte der Telekommunikationsblase Ende der 1990er-Jahre heranreichen.
Die damals verlegten Glasfaserkabel kamen letztlich dem Internetzeitalter zugute. Doch bevor sich die kommerzielle Nutzung durchsetzte, löste die übermäßig vorgezogene kreditfinanzierte Expansion zunächst eine massive Bereinigung der Bewertungen aus.
Um einzuschätzen, ob sich die KI-Erzählung künftig behaupten kann, reicht es nicht, nur auf Modell-Benchmarks oder Chip-Auslieferungen zu schauen. Ebenso genau im Blick behalten sollte man, wie viel freien Cashflow Cloud-Anbieter tatsächlich aus ihrem Softwaregeschäft erwirtschaften – und welches Ausfallrisiko entsteht, wenn die 3 Billionen US-Dollar an außerbilanziellen Verpflichtungen wirksam werden. Wenn der Markt nicht länger nur für Zukunftsversprechen bezahlt, spüren die schwächsten Glieder der Finanzierungskette die Kälte meist zuerst.
#US-Notenbank