🚨 BOFA BLEIBT BEI $NBIS OPTIMISTISCH!
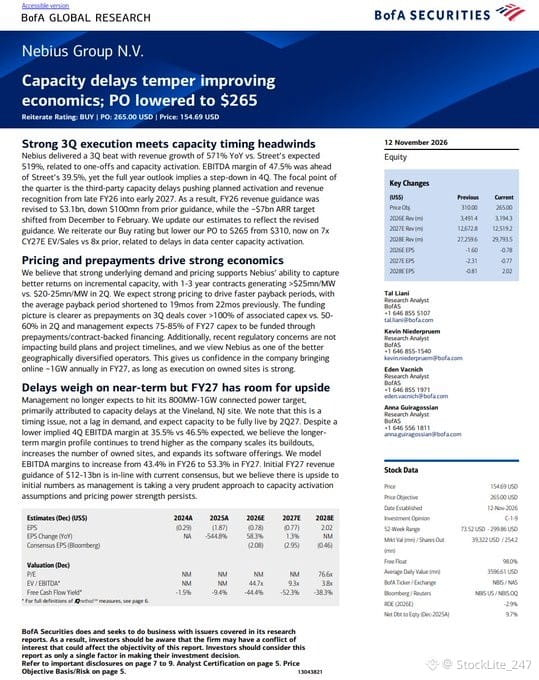
Bank of America bekräftigt ihre KAUFEN-Einstufung für Nebius, obwohl sie ihr Kursziel von 310 $ auf 265 $ gesenkt hat.
Das sind die wichtigsten Erkenntnisse aus dem Research-Bericht vom 12. November:
🔥 Die bereinigte EBITDA-Marge erreichte im dritten Quartal 47,5 % und übertraf damit die Analystenerwartung von 39,5 %.
🔥 Die Preise für Dreijahresverträge stiegen auf über 25 Mio. $ pro MW, gegenüber 20–25 Mio. $ im zweiten Quartal.
🔥 Die Vorauszahlungen der Kunden für im dritten Quartal abgeschlossene Verträge decken mehr als 100 % der damit verbundenen Investitionsausgaben (CapEx) ab, verglichen mit 50–60 % im zweiten Quartal.
🔥 Das Management erwartet, dass 75 % der CapEx für das Geschäftsjahr 2027 durch Vorauszahlungen und vertragsgestützte Finanzierung gedeckt werden.
🔥 Das Ziel, einen annualisierten Umsatz auf Basis der aktuellen Run-Rate von mehr als 7 Mrd. $ zu erzielen, wurde von Dezember 2026 auf Februar 2027 verschoben.
BofA hält außerdem an der Einschätzung fest, dass Nebius im Geschäftsjahr 2027 jährlich 1 GW an angeschlossener Leistung erreichen könnte, sofern die Umsetzung an eigenen Standorten weiterhin stark bleibt.
Ja, Verzögerungen beim Kapazitätsausbau sind eine echte Herausforderung. Doch bessere Vertragspreise, Vorauszahlungen der Kunden und eine starke zugrunde liegende Nachfrage sind wichtige Pluspunkte.
Die kurzfristigen Umsetzungsrisiken sind real, aber BofA sieht weiterhin erhebliches langfristiges Potenzial für $NBIS . 🚀
Bank of America bekräftigt ihre KAUFEN-Einstufung für Nebius, obwohl sie ihr Kursziel von 310 $ auf 265 $ gesenkt hat.
Das sind die wichtigsten Erkenntnisse aus dem Research-Bericht vom 12. November:
🔥 Die bereinigte EBITDA-Marge erreichte im dritten Quartal 47,5 % und übertraf damit die Analystenerwartung von 39,5 %.
🔥 Die Preise für Dreijahresverträge stiegen auf über 25 Mio. $ pro MW, gegenüber 20–25 Mio. $ im zweiten Quartal.
🔥 Die Vorauszahlungen der Kunden für im dritten Quartal abgeschlossene Verträge decken mehr als 100 % der damit verbundenen Investitionsausgaben (CapEx) ab, verglichen mit 50–60 % im zweiten Quartal.
🔥 Das Management erwartet, dass 75 % der CapEx für das Geschäftsjahr 2027 durch Vorauszahlungen und vertragsgestützte Finanzierung gedeckt werden.
🔥 Das Ziel, einen annualisierten Umsatz auf Basis der aktuellen Run-Rate von mehr als 7 Mrd. $ zu erzielen, wurde von Dezember 2026 auf Februar 2027 verschoben.
BofA hält außerdem an der Einschätzung fest, dass Nebius im Geschäftsjahr 2027 jährlich 1 GW an angeschlossener Leistung erreichen könnte, sofern die Umsetzung an eigenen Standorten weiterhin stark bleibt.
Ja, Verzögerungen beim Kapazitätsausbau sind eine echte Herausforderung. Doch bessere Vertragspreise, Vorauszahlungen der Kunden und eine starke zugrunde liegende Nachfrage sind wichtige Pluspunkte.
Die kurzfristigen Umsetzungsrisiken sind real, aber BofA sieht weiterhin erhebliches langfristiges Potenzial für $NBIS . 🚀