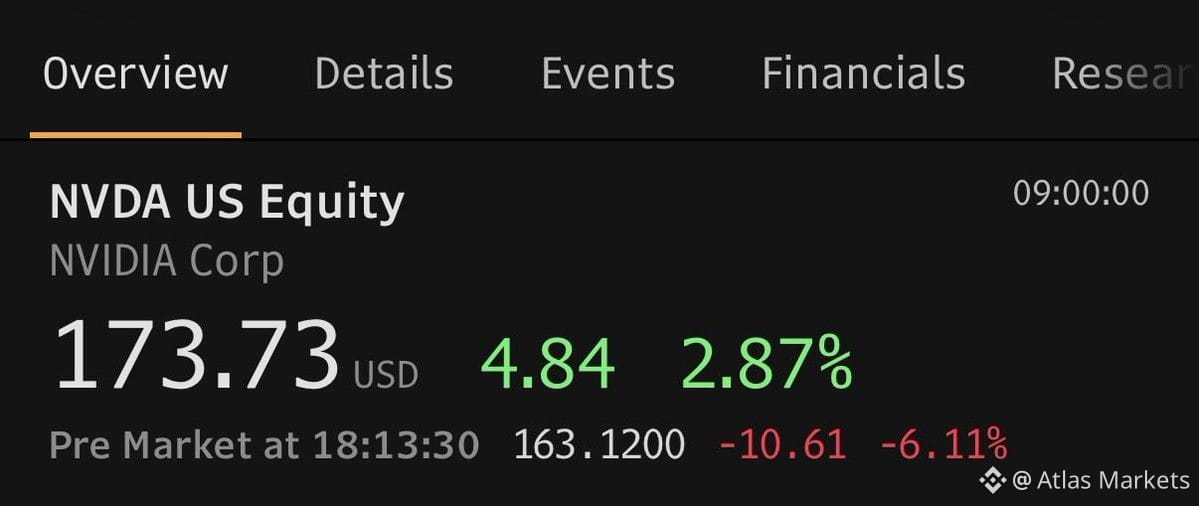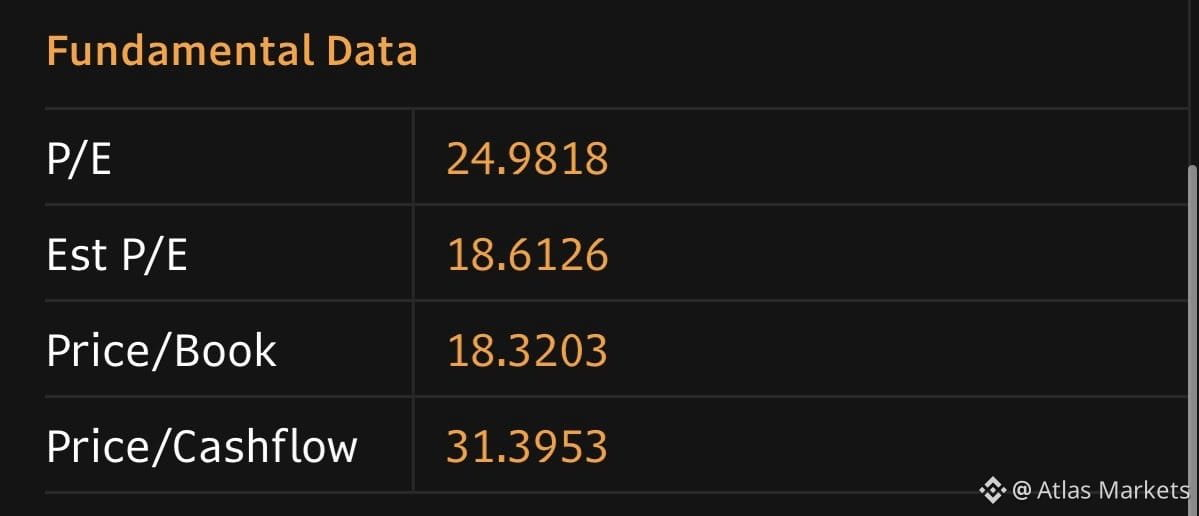
$NVDA wird bei $160 mit dem 18-Fachen des erwarteten Gewinns gehandelt, unter der Annahme, dass das Unternehmen das für dieses Geschäftsjahr erwartete Gewinnwachstum von etwa 90 % erzielt.
Wenn das Wachstum im nächsten Jahr vollständig wegbricht – also kein Gewinnwachstum mehr erzielt wird –, steigt das erwartete KGV lediglich wieder auf etwa das 17- bis 18-Fache. Das liegt immer noch unter dem historischen Durchschnitt.
Zur Einordnung: Wäre der Konsens vor der Krise (+60–70 % Wachstum) weiterhin gültig, läge das erwartete KGV beim 10-Fachen. Bei vollständig ausbleibendem Wachstum wären wir jedoch wieder bei etwa dem 17-Fachen.
Die entscheidende Frage lautet: Ist ein KGV von 17 angesichts der aktuellen Unsicherheit rund um die Makrolage und die KI-Infrastruktur günstig genug? Historisch betrachtet ist es angemessen – doch es hängt davon ab, ob man glaubt, dass sich die Wachstumsgeschichte stabilisiert oder weiter verschlechtert.
Grobe Rechnung, aber ein hilfreicher Anhaltspunkt dafür, wo die Bewertungsuntergrenze in einem ungünstigen Szenario liegen könnte.
Wenn das Wachstum im nächsten Jahr vollständig wegbricht – also kein Gewinnwachstum mehr erzielt wird –, steigt das erwartete KGV lediglich wieder auf etwa das 17- bis 18-Fache. Das liegt immer noch unter dem historischen Durchschnitt.
Zur Einordnung: Wäre der Konsens vor der Krise (+60–70 % Wachstum) weiterhin gültig, läge das erwartete KGV beim 10-Fachen. Bei vollständig ausbleibendem Wachstum wären wir jedoch wieder bei etwa dem 17-Fachen.
Die entscheidende Frage lautet: Ist ein KGV von 17 angesichts der aktuellen Unsicherheit rund um die Makrolage und die KI-Infrastruktur günstig genug? Historisch betrachtet ist es angemessen – doch es hängt davon ab, ob man glaubt, dass sich die Wachstumsgeschichte stabilisiert oder weiter verschlechtert.
Grobe Rechnung, aber ein hilfreicher Anhaltspunkt dafür, wo die Bewertungsuntergrenze in einem ungünstigen Szenario liegen könnte.