


上个月,Pump.fun在应用中接入了Collector Crypt的开卡产品,仅仅一天后,Collector就创下了当时的单日开卡活动纪录。
Pump.fun最擅长的生意原本是发行 Meme,后来又涉足Dex交易、Perp交易,现在连宝可梦卡牌都开始卖了。
而在这之前,Jupiter也已经接入了同一套宝可梦卡牌产品。
一个是发币平台,一个是交易聚合器,为什么都开始卖宝可梦卡包?
对于许多人来说,这是一个相对要冷门的赛道,但Collector Crypt它已经在把原本由自己经营的开卡业务,变成一套可以接入不同应用的基础设施。
下文统一简称CC
而且从defillama披露的季度数据看,这门生意已经有相当可观的经营规模。
一、Collector Crypt怎么赚钱的
它的产品机制并不复杂,用户购买一个固定价格的卡包,随机获得一张由平台托管的实体收藏卡。
开出来之后,用户可以选择将卡牌提取为实物,也可以直接按照平台提供的报价,将它卖回去换成USDC,也就是抽盲盒+包回收的商业模式。
根据一份第三方研究对其Q3数据的统计,当季有约97%的开卡结果最终被卖回平台。
这意味着绝大多数用户并没有真正把卡牌收藏起来,而是选择拿回资金,继续参与交易或离开平台。
这说明CC的开卡业务,其实很大程度上是在围绕同一批卡牌和资金不断周转。
而在整个Q3,根据defillama的数据,CC整个季度的经营表现是:
开卡销售额约 4.26亿美元
卡牌回购为3.98亿美元
最终归属于协议的收入约3500万美元
从经营角度看,CC更接近一家通过高频开卡交易赚取较薄毛利的协议,而不是每卖出一张卡就获得大多数销售收入。
二、为什么Jupiter和Pump.fun的加入如此重要?
所以,对于CC来说,要扩大收入,最直接的方法就是让更多用户开卡。
之前它主要依靠自己的平台获取用户。
但随着Jupiter、Pump.fun这样的应用可以通过接入产品,直接向自身用户提供开卡服务,相当于扩充的分销渠道,类似于这些应用向用户提供永续合约服务选择接入Hyperliquid一样。
合作方只需要专注于自己的用户入口,而对于CC来说,它也不需要为每一个新用户重新建立一个交易入口。
不过两者在细微之处不同的地方是,CC背后还需要承担实体收藏品相关的库存和履约责任,其边际成本的计算并不像Hyperliquid那样。
所以它的运营并不会因为多了几个渠道,就变成一个更加轻资产的生意。
这种模式在过去两个季度已经产生了很明显的增长:
Q2 时,第三方渠道仅占CC开卡消费额的约3.7%;
到了Q3,这个比例提高到了 20%。
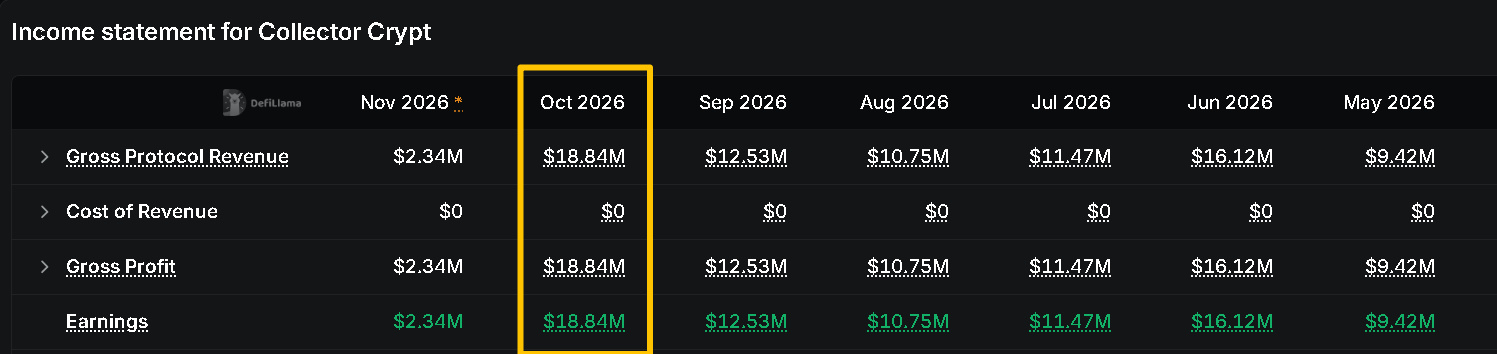
Pump fun的接入是在Q4的事情,所以预计4季度结束,这个数据还将迎来显著的增长,按照已有的月度数据,也许也因为10月份Pump fun的接入,CC的协议收入已经创下了月度新高
但是......
三、你是甲方?还是我是甲方?
上面Pump fun接入的事情并没有完,据10月下旬SolanaFloor的报道,Pump.fun在初步采用CC的开卡基础设施后,又转向了竞争对手Phygitals。
该报道同时指出,相关平台并未正式宣布排他性的长期合作关系。这意味着,至少在目前的产品形态下,CC并不是在该领域可被作为唯一选择的协议。
这和Hyperliquid在Perp DEX领域处于完全领先的位置不同,Perp DEX因为具有资产流动性的积累优势,成熟的协议在后端有着更优越的“定价权”,但是CC目前并没有掌握第三方开卡市场的定价权。
目前对于接入的第三方协议来说,假设两家服务商都能提供宝可梦卡包,也都支持即时回购,那么平台自然有动力选择卡牌供应更丰富、回购报价更有竞争力,或者合作条件更好的那一家。
在这种情况下,掌握用户入口的应用,反而会拥有更大的议价能力。
基础设施原本应该会是一个甲方生意,但是在链上卡牌的现阶段,似乎提供后端支持的“甲方”会更像一个“乙方”。
所以,CC如果想依靠第三方渠道扩大收入,实际上面临两个问题:
它要争取更多应用愿意接入自己的开卡服务;
它还要确保交易规模扩大之后,自己能够留下足够的收入。
尤其是第二点,假如现在fomo选择接入,同时要求从原渠道中获得更多的分成,那么CC想合作,大概率还是得从原本有限的收入留存中再拿出一部分让给合作方。
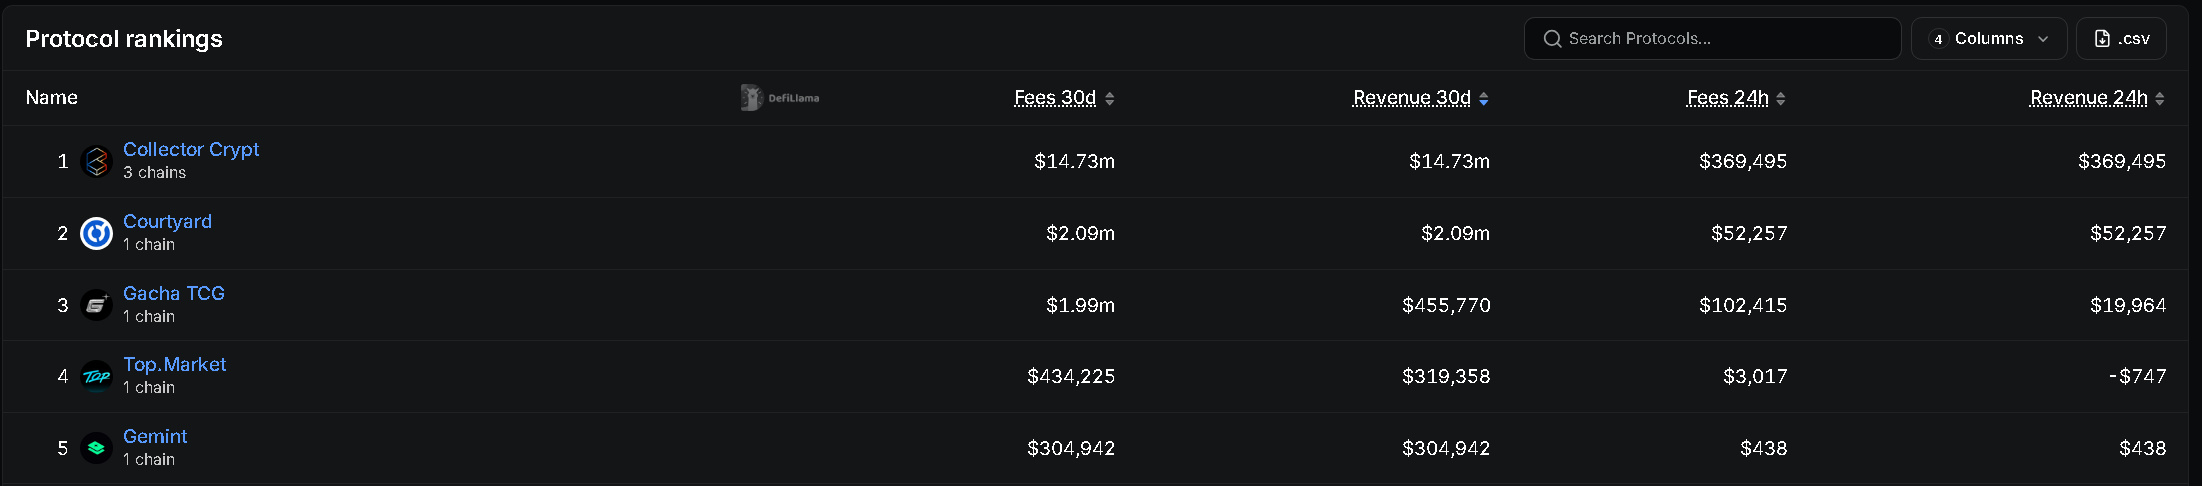
所以,别看CC在当下这个赛道中,似乎已经成为了该领域的“龙一”,但从经营模式及经营数据看,其并没有处于一个无法替代的位置中。