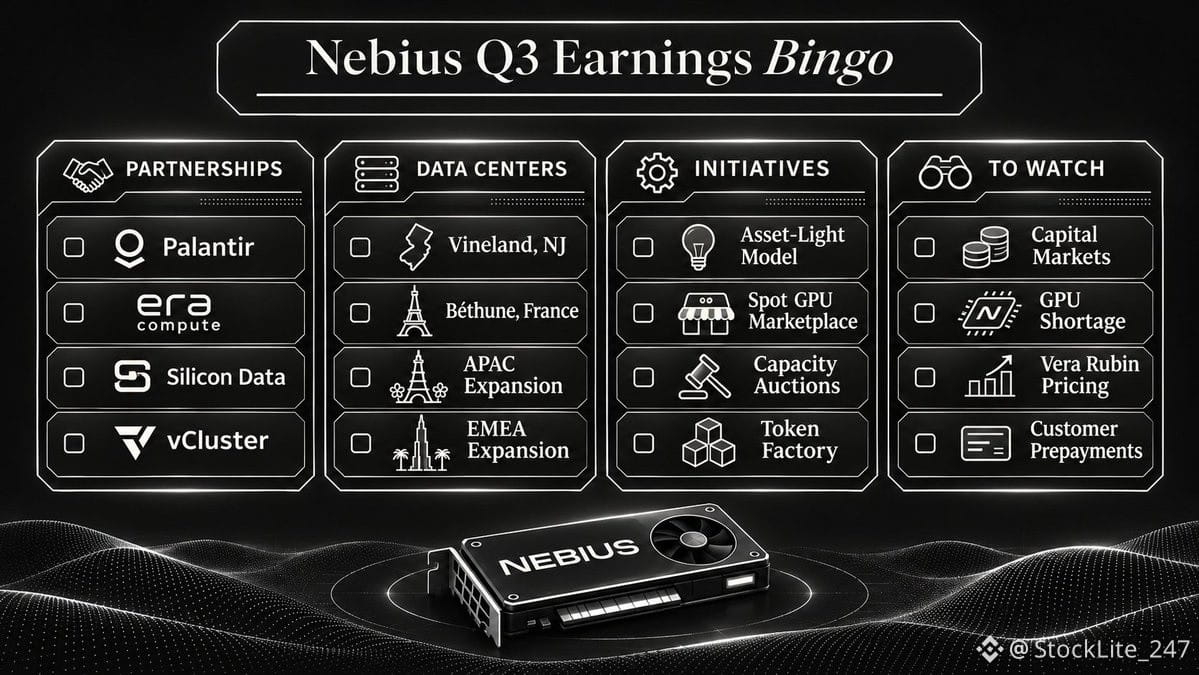
Worauf ich bei den Q3-Ergebnissen von $NBIS achte
1. ARR-Prognose für 2027
- Erwartung: „konservative Prognose“ von 25–30 Mrd. $
2. Bestätigung von mehr als 1 GW an Rubins für 2027
- Signalisiert keine Verlangsamung der CapEx
- Entscheidender Hinweis auf die Finanzierungssituation 2027
3. Zugang zu den Kapitalmärkten
- Einschätzung zur Wiederholbarkeit des Citi-Überbrückungskredits über 3,5 Mrd. $
- Vermögensbesicherte Finanzierung auf Basis von
META und MSFT
4. Vertragsbedingungen für Kunden
- Vorauszahlungen, Monetarisierung und Laufzeit
- Erwartung: Bedingungen auf oder über dem Niveau von
$IREN und $CRWV
- Neue Unternehmen / KI-native Kunden unter Vertrag
5. 50/50 Spot- und Auktionsgeschäft vs. langfristige Verträge
- Preistrends und Erwartungen für den GPU-Marktplatz
- Größter Kurstreiber Nr. 1 für die ARR-Prognose 2027
6. Monetarisierung der Vera Rubins
- Größter Kurstreiber Nr. 2 für die ARR-Prognose 2027
- Erwarteter Zeitplan für den Einsatz
7. Wirtschaftlichkeit der Token-Fabrik
- Fortschritte auf dem Weg zum ARR-Ziel von 1 Mrd. $
- Insgesamt verarbeitete Tokens (dediziert + öffentlich)
8. Palantir-Partnerschaft + kapitalarmes Geschäftsmodell
- Zeitplan für die Kommerzialisierung bei Palantir-Kunden
- Weitere Partner (bereits 3 TF-Cluster in Betrieb)
- Erwartungen zum MW-Beitrag und zur Wirtschaftlichkeit
9. Amortisationszeit
- Aufschlüsselung nach kleinen und Unternehmenskunden
- Vergleich mit
CRWV und IREN
10. Vertragsverlängerungen bei Kunden
-CRWV
sprach hier von Rückenwind für das ARR
11. Updates zu Rechenzentren
- Zeitplan für Vineland im Fokus
- Fortgesetzte internationale Expansion
Lasst mich wissen, worauf ihr sonst noch achtet!
1. ARR-Prognose für 2027
- Erwartung: „konservative Prognose“ von 25–30 Mrd. $
2. Bestätigung von mehr als 1 GW an Rubins für 2027
- Signalisiert keine Verlangsamung der CapEx
- Entscheidender Hinweis auf die Finanzierungssituation 2027
3. Zugang zu den Kapitalmärkten
- Einschätzung zur Wiederholbarkeit des Citi-Überbrückungskredits über 3,5 Mrd. $
- Vermögensbesicherte Finanzierung auf Basis von
META und MSFT
4. Vertragsbedingungen für Kunden
- Vorauszahlungen, Monetarisierung und Laufzeit
- Erwartung: Bedingungen auf oder über dem Niveau von
$IREN und $CRWV
- Neue Unternehmen / KI-native Kunden unter Vertrag
5. 50/50 Spot- und Auktionsgeschäft vs. langfristige Verträge
- Preistrends und Erwartungen für den GPU-Marktplatz
- Größter Kurstreiber Nr. 1 für die ARR-Prognose 2027
6. Monetarisierung der Vera Rubins
- Größter Kurstreiber Nr. 2 für die ARR-Prognose 2027
- Erwarteter Zeitplan für den Einsatz
7. Wirtschaftlichkeit der Token-Fabrik
- Fortschritte auf dem Weg zum ARR-Ziel von 1 Mrd. $
- Insgesamt verarbeitete Tokens (dediziert + öffentlich)
8. Palantir-Partnerschaft + kapitalarmes Geschäftsmodell
- Zeitplan für die Kommerzialisierung bei Palantir-Kunden
- Weitere Partner (bereits 3 TF-Cluster in Betrieb)
- Erwartungen zum MW-Beitrag und zur Wirtschaftlichkeit
9. Amortisationszeit
- Aufschlüsselung nach kleinen und Unternehmenskunden
- Vergleich mit
CRWV und IREN
10. Vertragsverlängerungen bei Kunden
-CRWV
sprach hier von Rückenwind für das ARR
11. Updates zu Rechenzentren
- Zeitplan für Vineland im Fokus
- Fortgesetzte internationale Expansion
Lasst mich wissen, worauf ihr sonst noch achtet!