#anthropic拒绝延期ipo,本周路演估值几何?
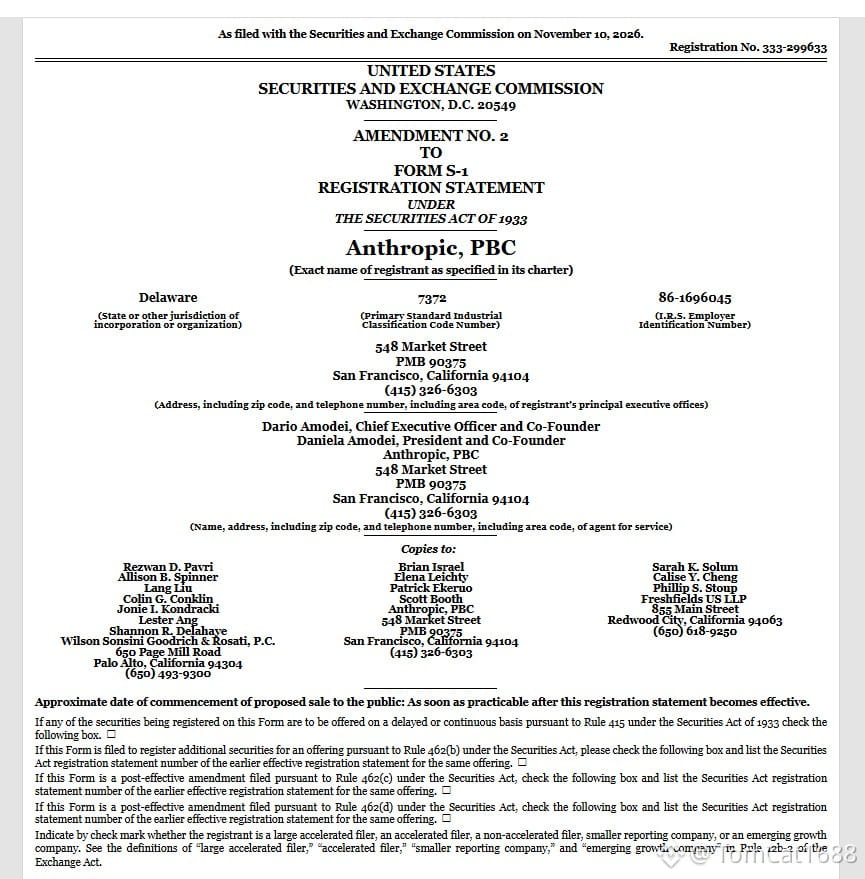
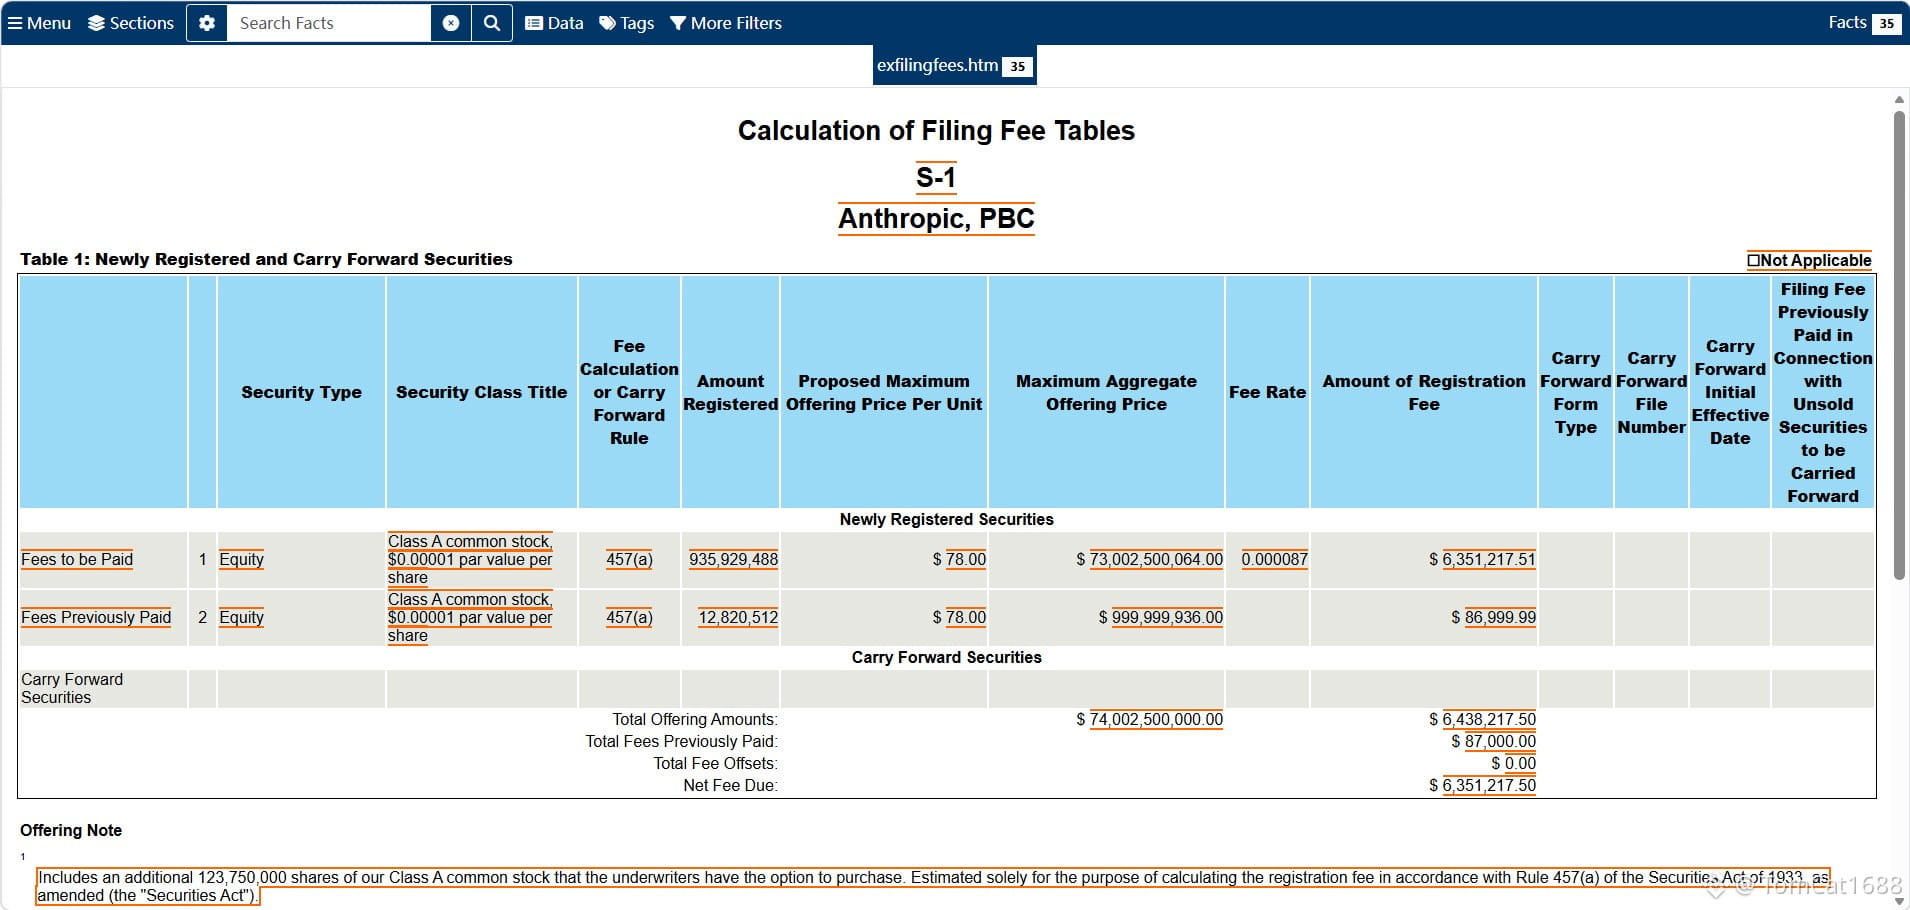
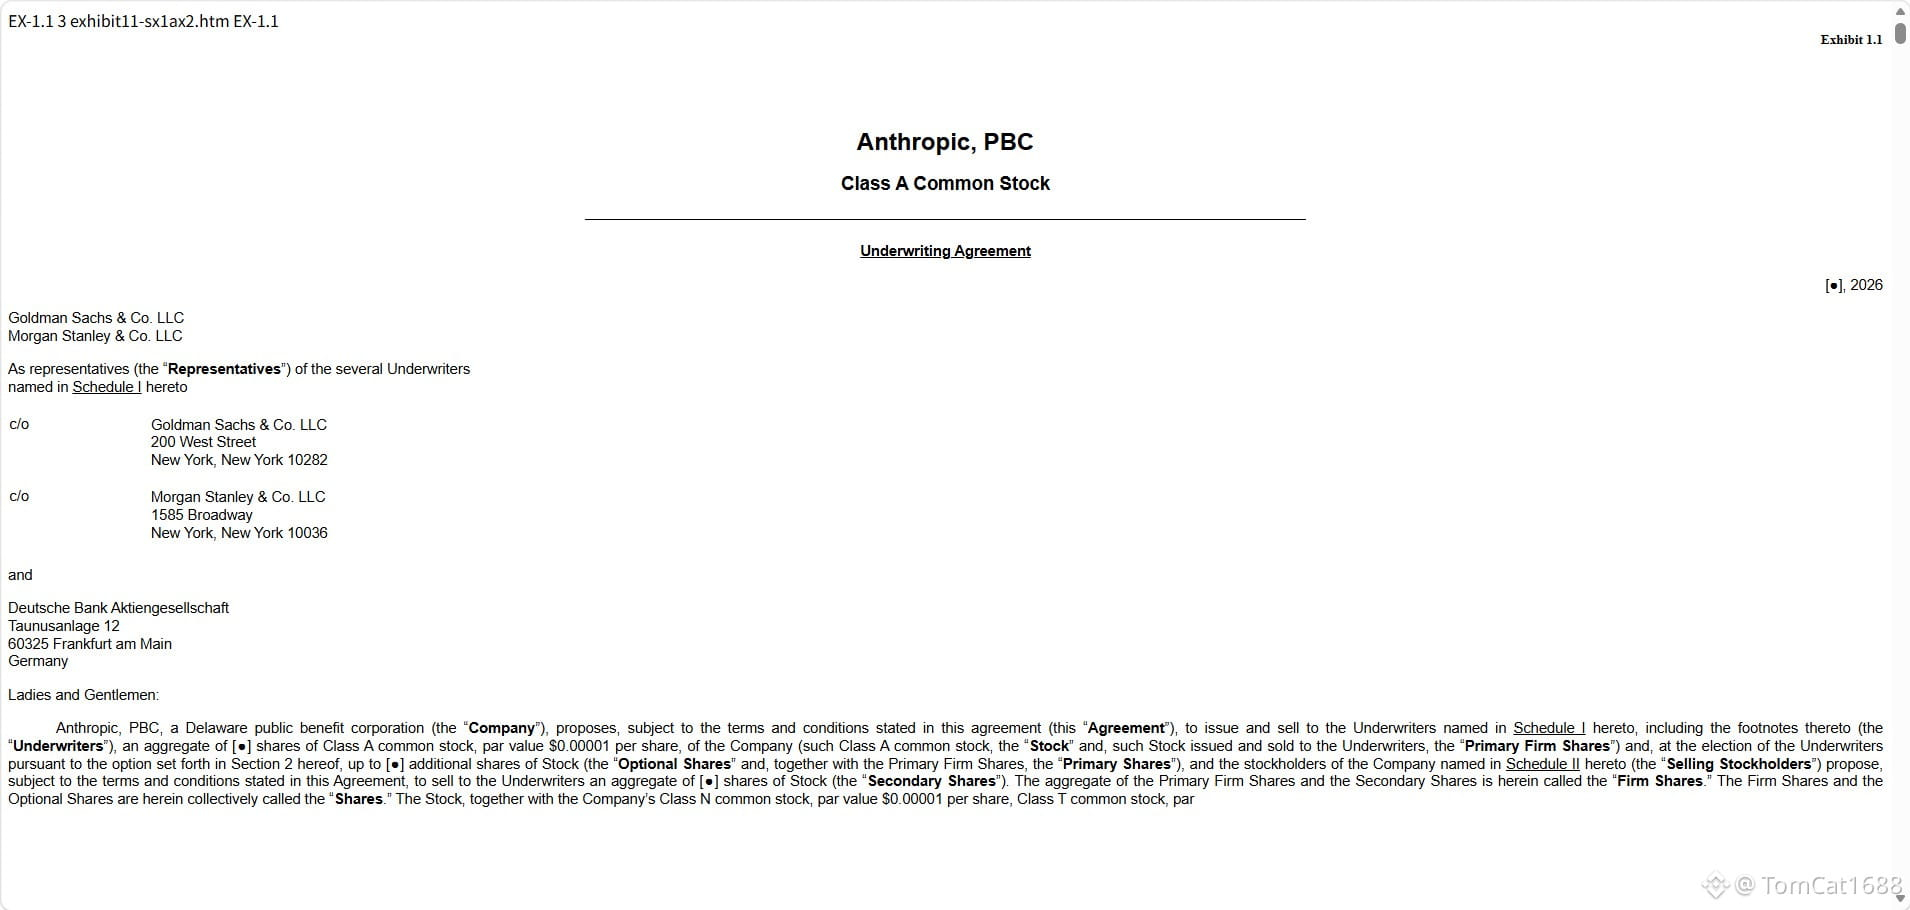
Anthropic hat den Zeitplan nicht verschoben. Die Roadshow startete am 10. November wie geplant. Angeboten werden 825 Millionen Aktien, die Preisspanne liegt bei 70 bis 78 US-Dollar. Am oberen Ende der Spanne ergibt sich eine vollständig verwässerte Bewertung von 1,405 Billionen US-Dollar. Die Preisfestsetzung erfolgt am 18. November, die Notierung an der Nasdaq am 19. November.
Noch letzte Woche sagten einige Investoren, 1,5 Billionen US-Dollar seien wohl kaum zu erreichen. Doch das Orderbuch ist innerhalb der Preisspanne bereits gedeckt. Der Markt befürchtete, dass der Börsengang nicht zustande kommen würde – stattdessen startete Anthropic die Roadshow pünktlich.
Bei einer Bewertung von 1,4 Billionen US-Dollar und einem annualisierten Umsatz von 81 Milliarden US-Dollar Ende Oktober liegt das Kurs-Umsatz-Verhältnis bei etwa dem 17-Fachen. Bei der Finanzierungsrunde im Mai lag die Bewertung bei 965 Milliarden US-Dollar, während der annualisierte Umsatz damals etwa 45 Milliarden US-Dollar betrug – ein Kurs-Umsatz-Verhältnis von mehr als dem 20-Fachen. Die Bewertung ist um über 40 Prozent gestiegen, während der Multiplikator gesunken ist. Ein Kurs-Umsatz-Verhältnis von 17 ist nicht günstig, aber günstiger als bei der Finanzierungsrunde im Mai.
Das Unternehmen kann den ursprünglichen Zeitplan einhalten, weil es darauf bauen kann: Der Umsatz wächst schneller als die Bewertung. Zudem kann der Börsengang noch vor OpenAI stattfinden und Anthropic die Preisführerschaft beim ersten US-Börsengang eines KI-Unternehmens sichern.
Der Börsengang bringt zunächst einmal Geld ein; die Rechnung danach ist schwieriger. Im Börsenprospekt werden langfristige Verpflichtungen für Rechenleistung in Höhe von 895,4 Milliarden US-Dollar genannt. Mit diesem Börsengang sollen höchstens 64,3 Milliarden US-Dollar eingenommen werden. Zusammen mit einer strategischen Platzierung über 26 Milliarden US-Dollar ergibt das insgesamt 90,4 Milliarden US-Dollar – nur ein Zehntel der Verpflichtungen für Rechenleistung. Die Bewertung von 1,4 Billionen US-Dollar setzt darauf, dass das Unternehmen weiter wachsen kann; Gewinne hat es noch nicht erzielt.
Im dritten Quartal lag der Umsatz bei 17 Milliarden US-Dollar und die bereinigte operative Marge bei 15 Prozent. Auf GAAP-Basis lag die Marge weiterhin bei minus 3 Prozent. Wenn Anthropic diese Marge im ersten Quartalsbericht nach dem Börsengang nicht halten kann, wird ein Kurs-Umsatz-Verhältnis von 17 sehr teuer wirken.
Anthropic hat den Zeitplan nicht verschoben. Die Roadshow startete am 10. November wie geplant. Angeboten werden 825 Millionen Aktien, die Preisspanne liegt bei 70 bis 78 US-Dollar. Am oberen Ende der Spanne ergibt sich eine vollständig verwässerte Bewertung von 1,405 Billionen US-Dollar. Die Preisfestsetzung erfolgt am 18. November, die Notierung an der Nasdaq am 19. November.
Noch letzte Woche sagten einige Investoren, 1,5 Billionen US-Dollar seien wohl kaum zu erreichen. Doch das Orderbuch ist innerhalb der Preisspanne bereits gedeckt. Der Markt befürchtete, dass der Börsengang nicht zustande kommen würde – stattdessen startete Anthropic die Roadshow pünktlich.
Bei einer Bewertung von 1,4 Billionen US-Dollar und einem annualisierten Umsatz von 81 Milliarden US-Dollar Ende Oktober liegt das Kurs-Umsatz-Verhältnis bei etwa dem 17-Fachen. Bei der Finanzierungsrunde im Mai lag die Bewertung bei 965 Milliarden US-Dollar, während der annualisierte Umsatz damals etwa 45 Milliarden US-Dollar betrug – ein Kurs-Umsatz-Verhältnis von mehr als dem 20-Fachen. Die Bewertung ist um über 40 Prozent gestiegen, während der Multiplikator gesunken ist. Ein Kurs-Umsatz-Verhältnis von 17 ist nicht günstig, aber günstiger als bei der Finanzierungsrunde im Mai.
Das Unternehmen kann den ursprünglichen Zeitplan einhalten, weil es darauf bauen kann: Der Umsatz wächst schneller als die Bewertung. Zudem kann der Börsengang noch vor OpenAI stattfinden und Anthropic die Preisführerschaft beim ersten US-Börsengang eines KI-Unternehmens sichern.
Der Börsengang bringt zunächst einmal Geld ein; die Rechnung danach ist schwieriger. Im Börsenprospekt werden langfristige Verpflichtungen für Rechenleistung in Höhe von 895,4 Milliarden US-Dollar genannt. Mit diesem Börsengang sollen höchstens 64,3 Milliarden US-Dollar eingenommen werden. Zusammen mit einer strategischen Platzierung über 26 Milliarden US-Dollar ergibt das insgesamt 90,4 Milliarden US-Dollar – nur ein Zehntel der Verpflichtungen für Rechenleistung. Die Bewertung von 1,4 Billionen US-Dollar setzt darauf, dass das Unternehmen weiter wachsen kann; Gewinne hat es noch nicht erzielt.
Im dritten Quartal lag der Umsatz bei 17 Milliarden US-Dollar und die bereinigte operative Marge bei 15 Prozent. Auf GAAP-Basis lag die Marge weiterhin bei minus 3 Prozent. Wenn Anthropic diese Marge im ersten Quartalsbericht nach dem Börsengang nicht halten kann, wird ein Kurs-Umsatz-Verhältnis von 17 sehr teuer wirken.