ETH 暴跌 43%!以太坊巨头 Bitmine 财年净亏损 63 亿美元,评价损失高达 62 亿
由 Tom Lee 掌舵的以太坊财库公司 Bitmine 现已公布截至 8 月底的 2026 财年业绩报告。报告显示,该公司全财年净亏损高达 63.13 亿美元,其中 62.29 亿美元 来自持有的加密货币未实现评价损失。而在上一个财年,该公司曾实现净利润 3.28 亿美元。
这家公司坦言,账面业绩由盈转亏的主要原因在于其对持有的以太币采用了公允价值会计准则,因此以太币价格的剧烈下跌会直接体现在损益表中。
根据 Bitmine 向美国证券交易委员会(SEC)提交的 10-K 年报:
运营费用与损失: 63.13 亿美元的净亏损中,62.29 亿美元归因于数字资产的未实现评价损失,导致总体运营费用膨胀至 66.06 亿美元。
其他项目调整: 公司计入了 2.579 亿美元的认股权证评价收益,以及 1.437 亿美元的衍生品损失。扣除这些波动因素后,调整后的 EBITDA 为 -1.545 亿美元。
管理支出: 管理费用达 3.769 亿美元,其中包含 2 亿美元的一次性顾问与法务支出。截至 8 月底,公司累计亏损已达约 60 亿美元。
虽然亏损非现金,但融资成本是实打实的
在报告期财年内,Bitmine 积极进行资金运作与资本管理:
ATM 股票增发: 期间增发卖出 3.951 亿股,毛募资 132.02 亿美元(净额 129.41 亿美元)。市场流通股数从上一财年的 2.32 亿股剧增至 6.13 亿股。
股票回购: 董事会于 4 月将股票回购授权额度从 10 亿美元提升至 40 亿美元。财年内以平均每股 17 美元的价格回购了 2082 万股,截至 8 月底仍有 36 亿美元额度未使用。
现金与优先股压力: 账面现金及现金等价物为 5.45 亿美元。此外,公司发行了 350 万股、利率为 9.5% 的可赎回优先股(清算优先权为 3.5 亿美元),其现金股息支付压力被列为 10-K 报告中的主要风险之一。
持币平均成本 3380 美元,市价却仅剩 2467 美元
截至 8 月底,Bitmine 具体的持仓与成本情况如下:
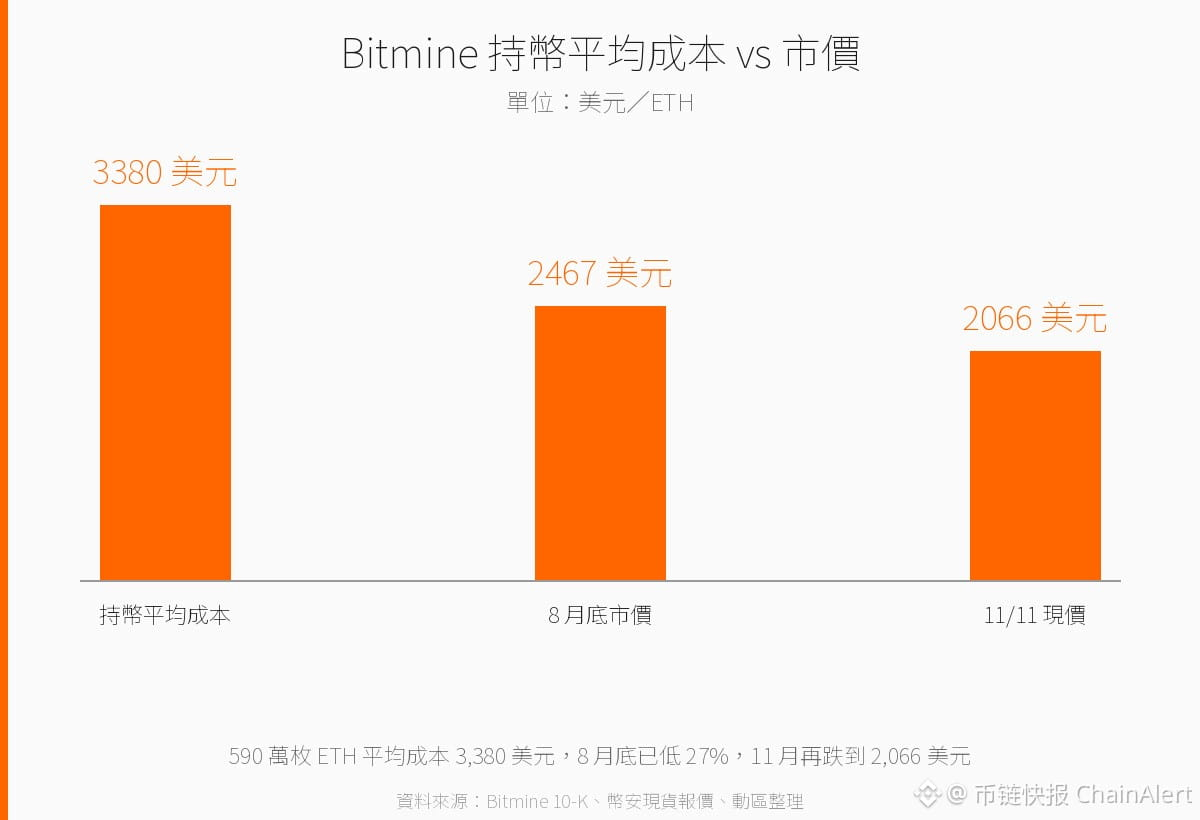
ETH 持仓: 持有 5,901,837 枚 ETH,公允价值约 145.59 亿美元,约占当时 ETH 流通总量的 4.9%。对照 10-K 年报揭露的 199.48 亿美元成本基础,这批 ETH 的平均取得成本约为 3380 美元。而 8 月底市价仅剩 2467 美元,单是这一项的账面减损就超过 53 亿美元。
BTC 持仓: 持有 211 枚 BTC,公允价值约为 1660 万美元。
在财年期间,以太币价格从 2025 年 9 月初的约 4314 美元一路下挫至财年末的 2467 美元,累计跌幅达 43%。若以 11 月 11 日的币安现货价 2066 美元计算,持仓市价已比财年末再低约 16%,这意味着公司在接下来的第一财季(截至 11 月 30 日)恐怕还将面临新一轮的评价损失。
质押收入撑起主营业务,但规模难以填补财库缺口
Bitmine 全年营收为 1.248 亿美元,其中质押与验证收入为 1.214 亿美元,占比高达 97%。这笔收入主要得益于今年 3 月 24 日完成对 Pier Two 的并购后整合进 MAVAN 平台的贡献;而自营挖矿收入为 140 万美元,同比减少 56.7%。
相较于 145.59 亿美元的庞大持仓规模,1.214 亿美元的质押收入暗含的实际收益率不足 1%,明显低于链上常见的质押回报水平。自 9 月 4 日起,公司改由 American Validator 提供质押顾问服务,服务费为合格原生质押奖励的 1.5%。
市场影响与后续观察焦点
过去一年是 Bitmine 冲击持币 5% 目标的阶段。自 2025 年 6 月提出持有 ETH 占总量 5% 的目标后,公司通过持续增发将持仓推升至 4.97%。截至 11 月 9 日,持仓总量已达 6,070,092 枚,公司也明确表示达到目标后将停止购买。
随着买币计划暂告一段落,市场对 Bitmine 的关注点将发生转移:
折价与回购效果: 在 ETH 价格低于财年末市价的情况下,投资者正在观察公司能否通过 40 亿美元的回购额度缩小每股净值(NAV)与市价之间的折价,以及质押产生的现金流能否覆盖 9.5% 优先股的股息。
季报评价损失: 截至 11 月 30 日的新一季财报中,是否会因为加密市场走低而再次认列数十亿美元的未实现评价损失。
叙事动能转变: 停止增持后,公司不再增加以太币敞口,其股价与币价的关联将变得更加直接,但也失去了“持续买币”带来的新闻关注度。
由 Tom Lee 掌舵的以太坊财库公司 Bitmine 现已公布截至 8 月底的 2026 财年业绩报告。报告显示,该公司全财年净亏损高达 63.13 亿美元,其中 62.29 亿美元 来自持有的加密货币未实现评价损失。而在上一个财年,该公司曾实现净利润 3.28 亿美元。
这家公司坦言,账面业绩由盈转亏的主要原因在于其对持有的以太币采用了公允价值会计准则,因此以太币价格的剧烈下跌会直接体现在损益表中。
根据 Bitmine 向美国证券交易委员会(SEC)提交的 10-K 年报:
运营费用与损失: 63.13 亿美元的净亏损中,62.29 亿美元归因于数字资产的未实现评价损失,导致总体运营费用膨胀至 66.06 亿美元。
其他项目调整: 公司计入了 2.579 亿美元的认股权证评价收益,以及 1.437 亿美元的衍生品损失。扣除这些波动因素后,调整后的 EBITDA 为 -1.545 亿美元。
管理支出: 管理费用达 3.769 亿美元,其中包含 2 亿美元的一次性顾问与法务支出。截至 8 月底,公司累计亏损已达约 60 亿美元。
虽然亏损非现金,但融资成本是实打实的
在报告期财年内,Bitmine 积极进行资金运作与资本管理:
ATM 股票增发: 期间增发卖出 3.951 亿股,毛募资 132.02 亿美元(净额 129.41 亿美元)。市场流通股数从上一财年的 2.32 亿股剧增至 6.13 亿股。
股票回购: 董事会于 4 月将股票回购授权额度从 10 亿美元提升至 40 亿美元。财年内以平均每股 17 美元的价格回购了 2082 万股,截至 8 月底仍有 36 亿美元额度未使用。
现金与优先股压力: 账面现金及现金等价物为 5.45 亿美元。此外,公司发行了 350 万股、利率为 9.5% 的可赎回优先股(清算优先权为 3.5 亿美元),其现金股息支付压力被列为 10-K 报告中的主要风险之一。
持币平均成本 3380 美元,市价却仅剩 2467 美元
截至 8 月底,Bitmine 具体的持仓与成本情况如下:
ETH 持仓: 持有 5,901,837 枚 ETH,公允价值约 145.59 亿美元,约占当时 ETH 流通总量的 4.9%。对照 10-K 年报揭露的 199.48 亿美元成本基础,这批 ETH 的平均取得成本约为 3380 美元。而 8 月底市价仅剩 2467 美元,单是这一项的账面减损就超过 53 亿美元。
BTC 持仓: 持有 211 枚 BTC,公允价值约为 1660 万美元。
在财年期间,以太币价格从 2025 年 9 月初的约 4314 美元一路下挫至财年末的 2467 美元,累计跌幅达 43%。若以 11 月 11 日的币安现货价 2066 美元计算,持仓市价已比财年末再低约 16%,这意味着公司在接下来的第一财季(截至 11 月 30 日)恐怕还将面临新一轮的评价损失。
质押收入撑起主营业务,但规模难以填补财库缺口
Bitmine 全年营收为 1.248 亿美元,其中质押与验证收入为 1.214 亿美元,占比高达 97%。这笔收入主要得益于今年 3 月 24 日完成对 Pier Two 的并购后整合进 MAVAN 平台的贡献;而自营挖矿收入为 140 万美元,同比减少 56.7%。
相较于 145.59 亿美元的庞大持仓规模,1.214 亿美元的质押收入暗含的实际收益率不足 1%,明显低于链上常见的质押回报水平。自 9 月 4 日起,公司改由 American Validator 提供质押顾问服务,服务费为合格原生质押奖励的 1.5%。
市场影响与后续观察焦点
过去一年是 Bitmine 冲击持币 5% 目标的阶段。自 2025 年 6 月提出持有 ETH 占总量 5% 的目标后,公司通过持续增发将持仓推升至 4.97%。截至 11 月 9 日,持仓总量已达 6,070,092 枚,公司也明确表示达到目标后将停止购买。
随着买币计划暂告一段落,市场对 Bitmine 的关注点将发生转移:
折价与回购效果: 在 ETH 价格低于财年末市价的情况下,投资者正在观察公司能否通过 40 亿美元的回购额度缩小每股净值(NAV)与市价之间的折价,以及质押产生的现金流能否覆盖 9.5% 优先股的股息。
季报评价损失: 截至 11 月 30 日的新一季财报中,是否会因为加密市场走低而再次认列数十亿美元的未实现评价损失。
叙事动能转变: 停止增持后,公司不再增加以太币敞口,其股价与币价的关联将变得更加直接,但也失去了“持续买币”带来的新闻关注度。