#cpi高于预期,美股与btc再度承压
Die Kernrate stieg im Monatsvergleich um 0,3 %, erwartet wurden 0,2 %. Im August, September und Oktober lag sie drei Monate in Folge bei 0,3 %. Die Gesamtinflation betrug 0,4 %, erwartet wurden 0,3 %. Beide Werte lagen über den Erwartungen, die Kernrate sogar noch deutlicher.
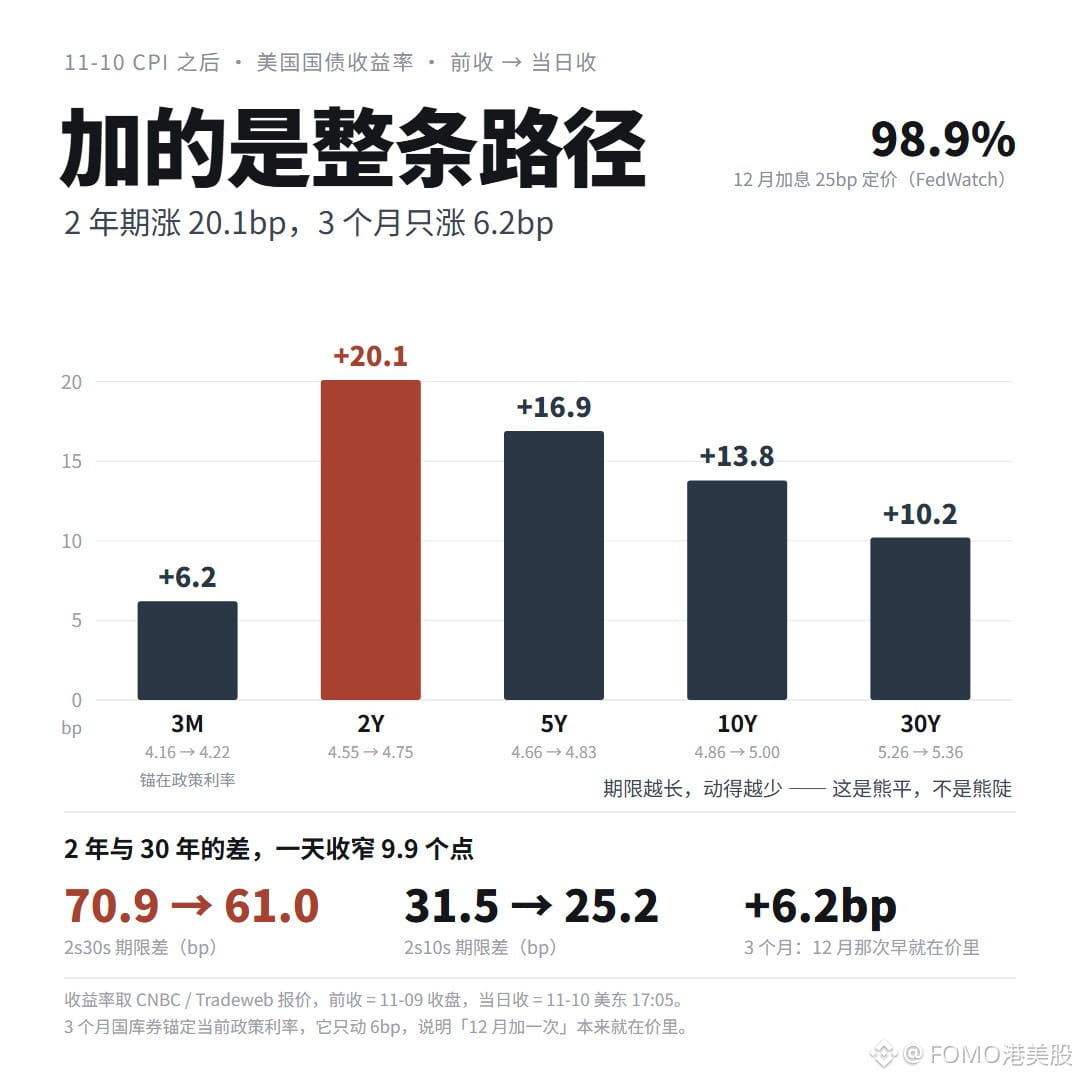
Die Zinskurve ist ehrlicher als die Zahlen. Die Rendite dreimonatiger Schatzwechsel stieg nur um 6,2 Basispunkte, die zweijähriger Anleihen um 20,1 und die dreißigjähriger um 10,2. Kurzlaufende Anleihen orientieren sich am Leitzins. Dass sich ihre Rendite kaum bewegt, zeigt: Eine Zinserhöhung im Dezember war ohnehin bereits eingepreist. Die zweijährige Rendite bewegte sich – der Markt hat den gesamten weiteren Zinspfad nach oben verschoben. Der Abstand zwischen zwei- und dreißigjährigen Renditen verringerte sich an einem Tag um 9,9 Basispunkte.
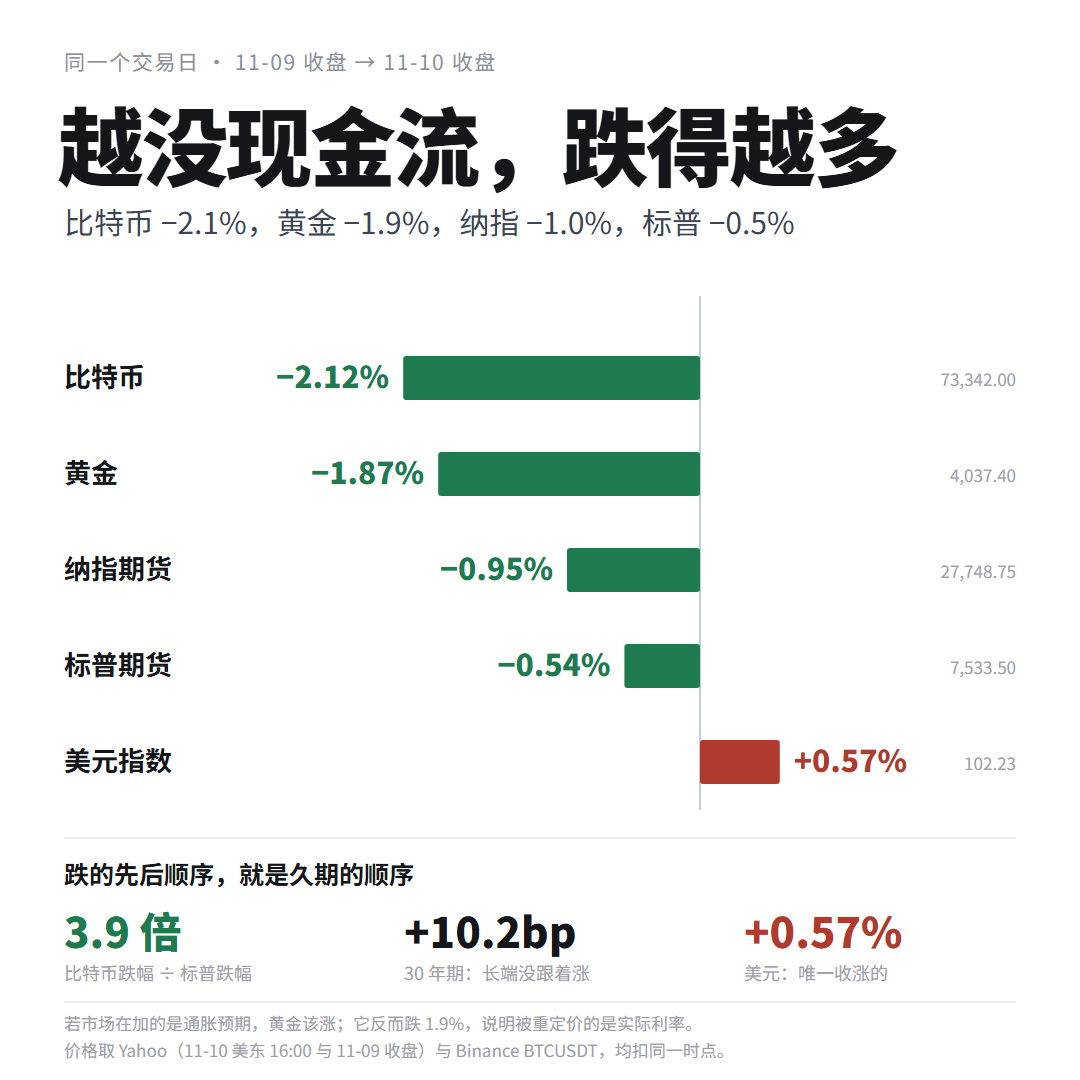
Noch interessanter ist die Reihenfolge bei den Vermögenswerten. Bitcoin $BTC −2,1 %, Gold $XAU −1,9 %, Nasdaq-Futures −1,0 %, S&P 500 −0,5 %, US-Dollar +0,6 %. Die Reihenfolge der Verluste entspricht der Duration: Je weiter die Zahlungsströme in der Zukunft liegen, desto stärker der Schmerz. Auch Gold fällt – das zeigt, dass der Markt höhere Realzinsen einpreist, nicht höhere Inflationserwartungen. Hätte der Markt wirklich Angst vor außer Kontrolle geratener Inflation, müsste der Goldpreis eigentlich steigen.
Es gibt nur zwei Variablen: Wird die Kernrate im November zum vierten Mal in Folge bei 0,3 % liegen? Und wird es bei der Sitzung am 8. und 9. Dezember eine Erhöhung um 25 oder 50 Basispunkte geben? Eine Erhöhung um 25 Basispunkte ist bereits zu 98,9 % eingepreist. Der Marktpreis liegt bei 50.
Gleichzeitig ist die Wahrscheinlichkeit einer Zinserhöhung im Dezember nach der Veröffentlichung der gestrigen CPI-Daten auf 86 % gestiegen. Die Inflation bleibt hoch, und die Entschlossenheit der US-Notenbank zu Zinserhöhungen dürfte weiter zunehmen.
#美国CPI #美联储会议
Die Kernrate stieg im Monatsvergleich um 0,3 %, erwartet wurden 0,2 %. Im August, September und Oktober lag sie drei Monate in Folge bei 0,3 %. Die Gesamtinflation betrug 0,4 %, erwartet wurden 0,3 %. Beide Werte lagen über den Erwartungen, die Kernrate sogar noch deutlicher.
Die Zinskurve ist ehrlicher als die Zahlen. Die Rendite dreimonatiger Schatzwechsel stieg nur um 6,2 Basispunkte, die zweijähriger Anleihen um 20,1 und die dreißigjähriger um 10,2. Kurzlaufende Anleihen orientieren sich am Leitzins. Dass sich ihre Rendite kaum bewegt, zeigt: Eine Zinserhöhung im Dezember war ohnehin bereits eingepreist. Die zweijährige Rendite bewegte sich – der Markt hat den gesamten weiteren Zinspfad nach oben verschoben. Der Abstand zwischen zwei- und dreißigjährigen Renditen verringerte sich an einem Tag um 9,9 Basispunkte.
Noch interessanter ist die Reihenfolge bei den Vermögenswerten. Bitcoin $BTC −2,1 %, Gold $XAU −1,9 %, Nasdaq-Futures −1,0 %, S&P 500 −0,5 %, US-Dollar +0,6 %. Die Reihenfolge der Verluste entspricht der Duration: Je weiter die Zahlungsströme in der Zukunft liegen, desto stärker der Schmerz. Auch Gold fällt – das zeigt, dass der Markt höhere Realzinsen einpreist, nicht höhere Inflationserwartungen. Hätte der Markt wirklich Angst vor außer Kontrolle geratener Inflation, müsste der Goldpreis eigentlich steigen.
Es gibt nur zwei Variablen: Wird die Kernrate im November zum vierten Mal in Folge bei 0,3 % liegen? Und wird es bei der Sitzung am 8. und 9. Dezember eine Erhöhung um 25 oder 50 Basispunkte geben? Eine Erhöhung um 25 Basispunkte ist bereits zu 98,9 % eingepreist. Der Marktpreis liegt bei 50.
Gleichzeitig ist die Wahrscheinlichkeit einer Zinserhöhung im Dezember nach der Veröffentlichung der gestrigen CPI-Daten auf 86 % gestiegen. Die Inflation bleibt hoch, und die Entschlossenheit der US-Notenbank zu Zinserhöhungen dürfte weiter zunehmen.
#美国CPI #美联储会议