
Die Rechenleistung von CoreWeave ist bereits bis 2028 verkauft. Muss sich der Markt für KI-Rechenleistung wirklich keine Sorgen über ein Überangebot machen?
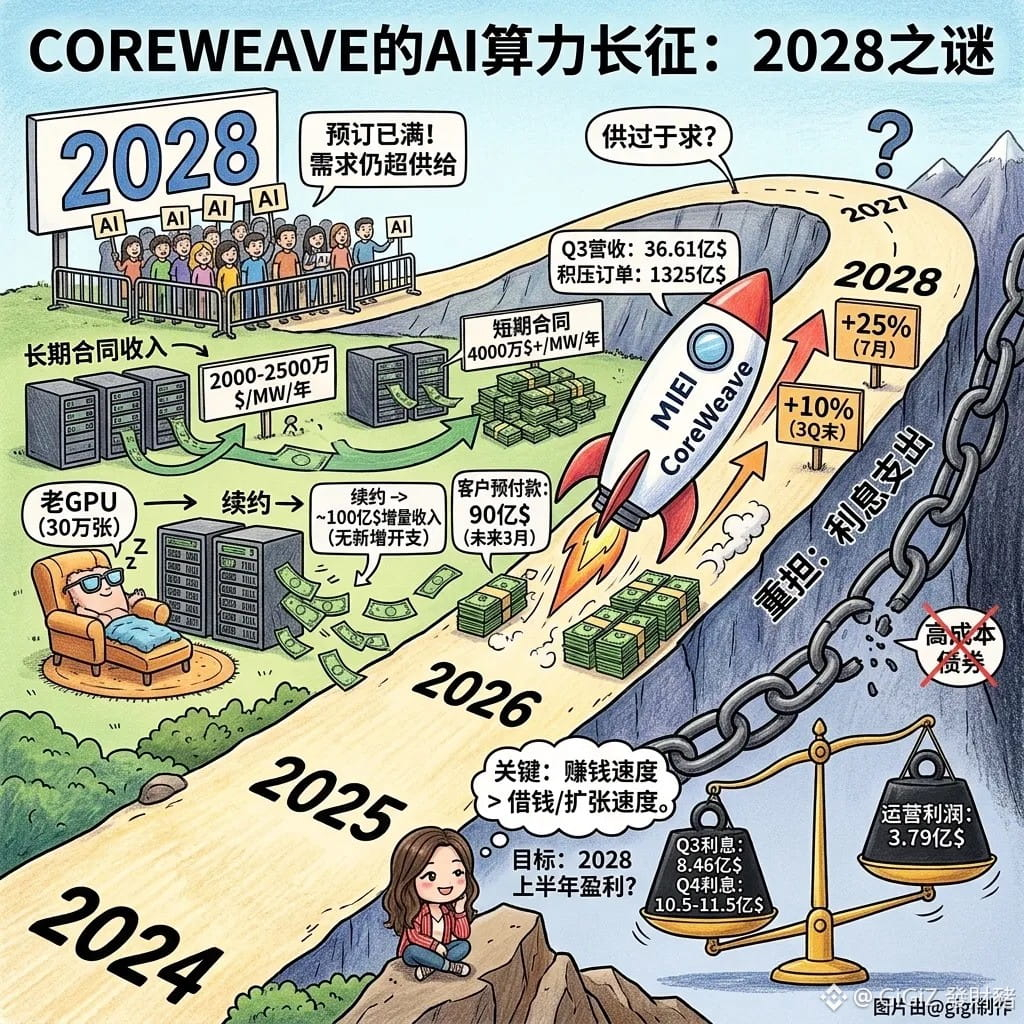
$CRWV Der Umsatz im dritten Quartal lag bei 3,661 Milliarden US-Dollar, ein Plus von 168 % gegenüber dem Vorjahr. Der Auftragsbestand erreichte 132,5 Milliarden US-Dollar, ein Plus von 138 %. Die bereinigte operative Marge stieg auf 10 %, und die Umsatzprognose für das Gesamtjahr wurde auf 13 bis 13,3 Milliarden US-Dollar angehoben.
Im Juli dieses Jahres erhöhte das Unternehmen seine Produktpreise um 25 % und legte zum Ende des dritten Quartals nochmals 10 % drauf. Bei langfristigen Verträgen belaufen sich die annualisierten Einnahmen derzeit auf 20 bis 25 Millionen US-Dollar je Megawatt, bei kurzfristigen Verträgen auf über 40 Millionen US-Dollar. Das Management erklärte, die Rechenleistung für 2027 sei praktisch ausverkauft, und die Nachfrage werde auch 2028 das Angebot deutlich übersteigen.
Zusätzliche potenzielle Einnahmen könnten aus älteren GPUs stammen: Zwischen 2027 und 2028 laufen bei rund 300.000 GPUs nach und nach die Erstverträge aus. Die Verlängerungen dürften annualisierte Zusatzeinnahmen von fast 10 Milliarden US-Dollar bringen, ohne dass dafür hohe zusätzliche Investitionen erforderlich wären.
Bei der Finanzierung will das Unternehmen keine unbesicherten Anleihen mehr zu hohen Kosten ausgeben. In den kommenden drei Monaten rechnet es mit Kundenvorauszahlungen in Höhe von 9 Milliarden US-Dollar.
Allerdings beliefen sich die Zinsaufwendungen im dritten Quartal bereits auf 846 Millionen US-Dollar und überstiegen damit den bereinigten operativen Gewinn von 379 Millionen US-Dollar. Für das vierte Quartal wird ein weiterer Anstieg auf 1,05 bis 1,15 Milliarden US-Dollar erwartet.
Ich finde, die Nachfrage nach Rechenleistung von CRWV und die Möglichkeit, die Preise zu erhöhen, sind durchaus überzeugend. Entscheidend ist aber, ob das Unternehmen schnell genug Gewinne erwirtschaften kann, um mit dem Tempo der Kreditaufnahme und Expansion Schritt zu halten. Gelingt es, wie geplant im ersten Halbjahr 2028 profitabel zu werden, wäre das Geschäftsmodell von CRWV wirklich auf die Probe gestellt worden – und die Aktie könnte sich neue Wachstumsspielräume eröffnen.
DYOR
$CRWV Der Umsatz im dritten Quartal lag bei 3,661 Milliarden US-Dollar, ein Plus von 168 % gegenüber dem Vorjahr. Der Auftragsbestand erreichte 132,5 Milliarden US-Dollar, ein Plus von 138 %. Die bereinigte operative Marge stieg auf 10 %, und die Umsatzprognose für das Gesamtjahr wurde auf 13 bis 13,3 Milliarden US-Dollar angehoben.
Im Juli dieses Jahres erhöhte das Unternehmen seine Produktpreise um 25 % und legte zum Ende des dritten Quartals nochmals 10 % drauf. Bei langfristigen Verträgen belaufen sich die annualisierten Einnahmen derzeit auf 20 bis 25 Millionen US-Dollar je Megawatt, bei kurzfristigen Verträgen auf über 40 Millionen US-Dollar. Das Management erklärte, die Rechenleistung für 2027 sei praktisch ausverkauft, und die Nachfrage werde auch 2028 das Angebot deutlich übersteigen.
Zusätzliche potenzielle Einnahmen könnten aus älteren GPUs stammen: Zwischen 2027 und 2028 laufen bei rund 300.000 GPUs nach und nach die Erstverträge aus. Die Verlängerungen dürften annualisierte Zusatzeinnahmen von fast 10 Milliarden US-Dollar bringen, ohne dass dafür hohe zusätzliche Investitionen erforderlich wären.
Bei der Finanzierung will das Unternehmen keine unbesicherten Anleihen mehr zu hohen Kosten ausgeben. In den kommenden drei Monaten rechnet es mit Kundenvorauszahlungen in Höhe von 9 Milliarden US-Dollar.
Allerdings beliefen sich die Zinsaufwendungen im dritten Quartal bereits auf 846 Millionen US-Dollar und überstiegen damit den bereinigten operativen Gewinn von 379 Millionen US-Dollar. Für das vierte Quartal wird ein weiterer Anstieg auf 1,05 bis 1,15 Milliarden US-Dollar erwartet.
Ich finde, die Nachfrage nach Rechenleistung von CRWV und die Möglichkeit, die Preise zu erhöhen, sind durchaus überzeugend. Entscheidend ist aber, ob das Unternehmen schnell genug Gewinne erwirtschaften kann, um mit dem Tempo der Kreditaufnahme und Expansion Schritt zu halten. Gelingt es, wie geplant im ersten Halbjahr 2028 profitabel zu werden, wäre das Geschäftsmodell von CRWV wirklich auf die Probe gestellt worden – und die Aktie könnte sich neue Wachstumsspielräume eröffnen.
DYOR