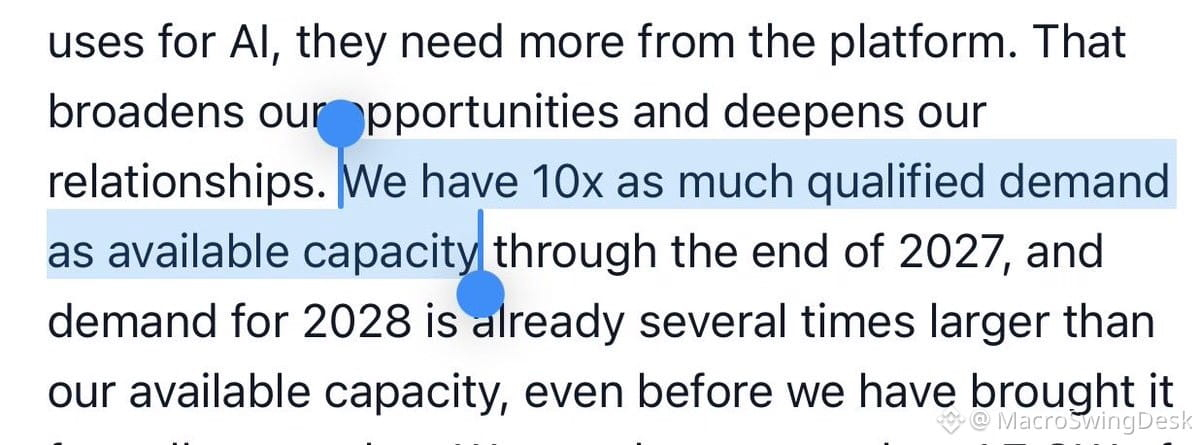
Der jüngste Ergebnisbericht von $CRWV hat bestätigt, was viele vermutet haben: Die Nachfrage nach KI-Infrastruktur ist absolut verrückt, und trotzdem werden die Aktien immer weiter abgestraft.
Die wichtigsten Punkte:
• 10-mal mehr qualifizierte Nachfrage als verfügbare Kapazität
• Die Kapazitäten für 2028 sind bereits um ein Mehrfaches überbucht
• Preissetzungsmacht ist real: +25 % im Juli, weitere +10 % im Q3, weitere Erhöhungen im Q4 erwartet
• Selbst bei älteren Ampere-/Hopper-GPUs stiegen die Mietpreise im Quartalsvergleich um 30–50 %
• Bessere Finanzierungslage: höhere Vorauszahlungen, niedrigere Zinssätze (7–7,5 % bei neuen Krediten)
• Erwartet bis zum ersten Halbjahr 2028 ein positives bereinigtes Nettoergebnis
Damit haben wir:
✅ Explosive Nachfrage
✅ Preissetzungsmacht auf breiter Front
✅ Bessere Finanzierungskonditionen
✅ Einen Weg zur Profitabilität
Und trotzdem werden die Aktie und Konkurrenten wie $NBIS regelrecht zerlegt.
Das ist die klassische Diskrepanz: Die Fundamentaldaten schreien nach Aufwärtspotenzial, aber Marktstruktur, Zinsängste und Stimmung sprechen dagegen. Andere Neocloud-Anbieter könnten operativ besser aufgestellt sein, doch sie alle kämpfen mit denselben makroökonomischen Gegenwinden.
Das Setup ist ein Lehrbuchbeispiel für Asymmetrie. Sollten sich die Zinsen stabilisieren oder die Erzählung rund um KI-Investitionen wieder ins Positive drehen, könnten diese Aktien kräftig zulegen. Bis dahin heißt es für alle, die Positionen aufbauen: Geduld haben.
Die wichtigsten Punkte:
• 10-mal mehr qualifizierte Nachfrage als verfügbare Kapazität
• Die Kapazitäten für 2028 sind bereits um ein Mehrfaches überbucht
• Preissetzungsmacht ist real: +25 % im Juli, weitere +10 % im Q3, weitere Erhöhungen im Q4 erwartet
• Selbst bei älteren Ampere-/Hopper-GPUs stiegen die Mietpreise im Quartalsvergleich um 30–50 %
• Bessere Finanzierungslage: höhere Vorauszahlungen, niedrigere Zinssätze (7–7,5 % bei neuen Krediten)
• Erwartet bis zum ersten Halbjahr 2028 ein positives bereinigtes Nettoergebnis
Damit haben wir:
✅ Explosive Nachfrage
✅ Preissetzungsmacht auf breiter Front
✅ Bessere Finanzierungskonditionen
✅ Einen Weg zur Profitabilität
Und trotzdem werden die Aktie und Konkurrenten wie $NBIS regelrecht zerlegt.
Das ist die klassische Diskrepanz: Die Fundamentaldaten schreien nach Aufwärtspotenzial, aber Marktstruktur, Zinsängste und Stimmung sprechen dagegen. Andere Neocloud-Anbieter könnten operativ besser aufgestellt sein, doch sie alle kämpfen mit denselben makroökonomischen Gegenwinden.
Das Setup ist ein Lehrbuchbeispiel für Asymmetrie. Sollten sich die Zinsen stabilisieren oder die Erzählung rund um KI-Investitionen wieder ins Positive drehen, könnten diese Aktien kräftig zulegen. Bis dahin heißt es für alle, die Positionen aufbauen: Geduld haben.