Die US-Aktienmärkte schlossen am Dienstag durchweg im Minus. Inflationsdaten bremsten die kräftige Erholungsrally vom Montag.
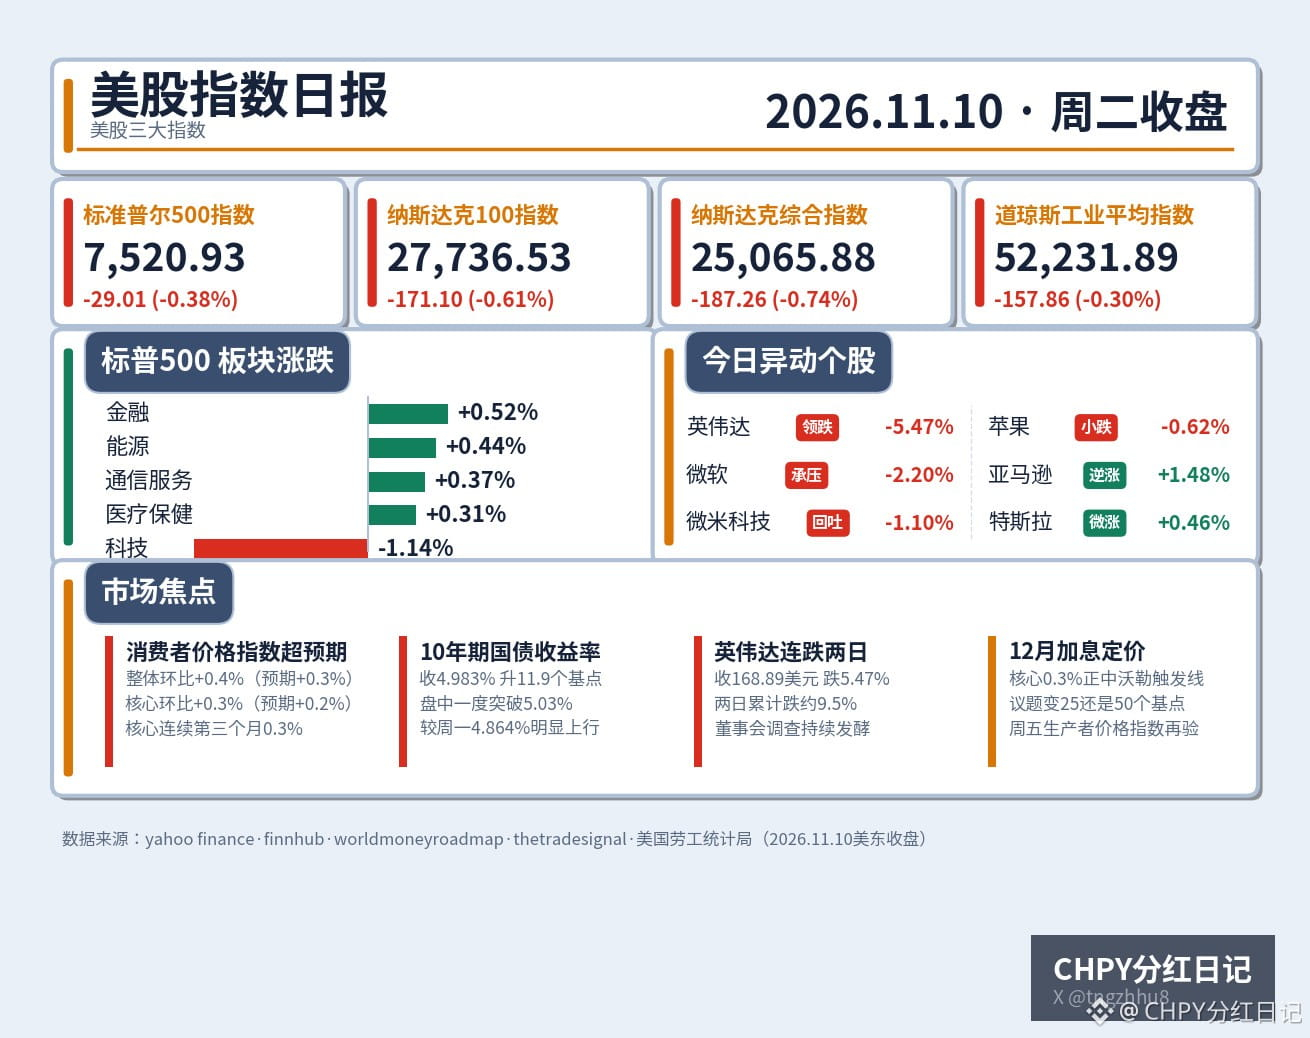
Der S&P 500 fiel um 0,38 % auf 7,520.93 Punkte und gab damit nur etwa ein Sechstel seiner Montagsgewinne wieder ab. Der Nasdaq Composite sank um 0,74 % auf 25,065.88 Punkte, der Nasdaq 100 um 0,61 % auf 27,736.53 Punkte und der Dow Jones Industrial Average um 0,30 % auf 52,231.89 Punkte. Im Handelsverlauf waren die Verluste zeitweise größer: Der S&P 500 fiel zwischenzeitlich auf ein Tagestief von 7,470.43 Punkten, machte zum Handelsschluss aber den Großteil seiner Verluste wieder wett. Panik kam nicht auf – der Volatilitätsindex der Chicago Board Options Exchange schloss bei 19.46 Punkten und damit 2,31 % unter dem Montagswert. Bei den S&P-500-Komponenten standen 230 Gewinnern 265 Verlierer gegenüber: Die Unterschiede waren größer als die Anzeichen von Panik.
Auslöser war der am Vorabend um 21:30 Uhr Pekinger Zeit veröffentlichte US-Verbraucherpreisindex für Oktober: Die Gesamtinflation stieg gegenüber dem Vormonat um 0,4 % und lag damit über der Reuters-Prognose von 0,3 %. Die Kerninflation, bei der die Preise für Lebensmittel und Energie ausgeklammert werden, legte im Monatsvergleich um 0,3 % zu – mehr als die erwarteten 0,2 %. Damit verharrte sie den dritten Monat in Folge bei 0,3 %. Bei den Einzelkomponenten stiegen die Lebensmittelpreise im Monatsvergleich um 0,5 %, die Energiepreise um 0,7 % und die Wohnkosten um 0,3 % – die Preissteigerungen waren also breit gefächert. Noch wichtiger: Der Kerninflationswert von 0,3 % im Monatsvergleich traf genau die Schwelle von 50 Basispunkten, die Fed-Gouverneur Christopher Waller gezogen hatte. In seiner Rede gestern in London sagte er, sobald die Kerninflation im Monatsvergleich 0,3 % erreiche, sollte im Dezember eine Zinserhöhung um 50 Basispunkte ernsthaft erwogen werden.
Die Wirkungskette war klar: Die Inflation fiel höher aus als erwartet, die Erwartungen an eine Zinserhöhung im Dezember nahmen zu, die Rendite zehnjähriger US-Staatsanleihen sprang um 11,9 Basispunkte auf 4,983 % und überschritt im Tagesverlauf zeitweise 5,03 %. Der Abzinsungsdruck auf Wachstumsaktien zog wieder an, Technologiewerte gerieten unter Druck. Das Kapital rotierte dagegen in Bereiche, die von höheren Zinsen eher profitieren: Der Finanzsektor führte mit einem Plus von 0,52 %, gefolgt von Energie mit 0,44 %, Kommunikationsdiensten mit 0,37 % und dem Gesundheitssektor mit 0,31 %. Von den elf Sektoren stiegen sechs und fünf fielen; der Technologiesektor bildete mit einem Minus von 1,14 % das Schlusslicht. Ein Basispunkt ist die kleinste übliche Einheit für Zinsänderungen; ein Basispunkt entspricht 0,01 Prozentpunkten.
Bei den Einzelaktien waren die Unterschiede noch auffälliger als bei den Indizes. Nvidia verlor 5,47 % auf 168.89 US-Dollar und gab damit innerhalb von zwei Tagen rund 9,5 % nach. Die Untersuchung durch den Verwaltungsrat sorgte weiter für Schlagzeilen. Vor den Quartalszahlen am 17. November und der nicht öffentlichen Unterrichtung des Kongresses am 18. November wollte der Markt nicht ins fallende Messer greifen. Microsoft verlor 2,20 %, Apple 0,62 % und Alphabet 0,27 %. Unter den „Glorreichen Sieben“ der US-Aktien schlossen nur Amazon mit einem Plus von 1,48 % und Tesla mit 0,46 % im grünen Bereich. Micron Technology verlor 1,10 % auf 725.11 US-Dollar und gab damit einen kleinen Teil des Kursgewinns von 6,25 % vom Montag wieder ab. Das Interesse an Speicherchips blieb bestehen, doch die Käufer, die den Kursen hinterhergelaufen waren, hielten sich erst einmal zurück.
Das widerlegt nicht die Erholung vom Montag – die Inflationsdaten haben ihr lediglich einen Dämpfer verpasst. Am Montag setzte der Markt darauf, dass sinkende Ölpreise die Inflationserwartungen drücken würden. Die Daten vom Dienstag signalisierten, dass die Inflation noch nicht besiegt ist. Damit lautete die Frage für Dezember nicht mehr „Zinserhöhung oder nicht?“, sondern „25 oder 50 Basispunkte?“. Die eigentlichen Prüfsteine kommen noch: der Erzeugerpreisindex für Oktober am Freitag und der Kernindex der Preise für private Konsumausgaben für Oktober am 25. November. Diese beiden Daten werden darüber entscheiden, ob 50 Basispunkte eine „Option“ bleiben oder zur vorherrschenden Markterwartung werden. Fällt auch der Erzeugerpreisindex heiß aus, müssen Technologiewerte eine weitere Runde Abzinsungsdruck verkraften. Kühlt er sich ab, kann sich die Logik hinter der Erholung vom Montag fortsetzen. Am Mittwoch ist in den USA Veterans Day: Die Aktienmärkte handeln regulär, die Anleihemärkte bleiben geschlossen. Zinssignale lassen sich daher nur an den Aktienmärkten ablesen.
Am Montag setzte der Markt auf „Die Inflation ist besiegt“, am Dienstag signalisierten die Daten: „Noch nicht ganz.“ Ob die Zinsen im Dezember um 25 oder 50 Basispunkte steigen, entscheidet sich nicht an den Worten der Wall Street, sondern am Erzeugerpreisindex vom Freitag.
#美股 #Verbraucherpreisindex
Der S&P 500 fiel um 0,38 % auf 7,520.93 Punkte und gab damit nur etwa ein Sechstel seiner Montagsgewinne wieder ab. Der Nasdaq Composite sank um 0,74 % auf 25,065.88 Punkte, der Nasdaq 100 um 0,61 % auf 27,736.53 Punkte und der Dow Jones Industrial Average um 0,30 % auf 52,231.89 Punkte. Im Handelsverlauf waren die Verluste zeitweise größer: Der S&P 500 fiel zwischenzeitlich auf ein Tagestief von 7,470.43 Punkten, machte zum Handelsschluss aber den Großteil seiner Verluste wieder wett. Panik kam nicht auf – der Volatilitätsindex der Chicago Board Options Exchange schloss bei 19.46 Punkten und damit 2,31 % unter dem Montagswert. Bei den S&P-500-Komponenten standen 230 Gewinnern 265 Verlierer gegenüber: Die Unterschiede waren größer als die Anzeichen von Panik.
Auslöser war der am Vorabend um 21:30 Uhr Pekinger Zeit veröffentlichte US-Verbraucherpreisindex für Oktober: Die Gesamtinflation stieg gegenüber dem Vormonat um 0,4 % und lag damit über der Reuters-Prognose von 0,3 %. Die Kerninflation, bei der die Preise für Lebensmittel und Energie ausgeklammert werden, legte im Monatsvergleich um 0,3 % zu – mehr als die erwarteten 0,2 %. Damit verharrte sie den dritten Monat in Folge bei 0,3 %. Bei den Einzelkomponenten stiegen die Lebensmittelpreise im Monatsvergleich um 0,5 %, die Energiepreise um 0,7 % und die Wohnkosten um 0,3 % – die Preissteigerungen waren also breit gefächert. Noch wichtiger: Der Kerninflationswert von 0,3 % im Monatsvergleich traf genau die Schwelle von 50 Basispunkten, die Fed-Gouverneur Christopher Waller gezogen hatte. In seiner Rede gestern in London sagte er, sobald die Kerninflation im Monatsvergleich 0,3 % erreiche, sollte im Dezember eine Zinserhöhung um 50 Basispunkte ernsthaft erwogen werden.
Die Wirkungskette war klar: Die Inflation fiel höher aus als erwartet, die Erwartungen an eine Zinserhöhung im Dezember nahmen zu, die Rendite zehnjähriger US-Staatsanleihen sprang um 11,9 Basispunkte auf 4,983 % und überschritt im Tagesverlauf zeitweise 5,03 %. Der Abzinsungsdruck auf Wachstumsaktien zog wieder an, Technologiewerte gerieten unter Druck. Das Kapital rotierte dagegen in Bereiche, die von höheren Zinsen eher profitieren: Der Finanzsektor führte mit einem Plus von 0,52 %, gefolgt von Energie mit 0,44 %, Kommunikationsdiensten mit 0,37 % und dem Gesundheitssektor mit 0,31 %. Von den elf Sektoren stiegen sechs und fünf fielen; der Technologiesektor bildete mit einem Minus von 1,14 % das Schlusslicht. Ein Basispunkt ist die kleinste übliche Einheit für Zinsänderungen; ein Basispunkt entspricht 0,01 Prozentpunkten.
Bei den Einzelaktien waren die Unterschiede noch auffälliger als bei den Indizes. Nvidia verlor 5,47 % auf 168.89 US-Dollar und gab damit innerhalb von zwei Tagen rund 9,5 % nach. Die Untersuchung durch den Verwaltungsrat sorgte weiter für Schlagzeilen. Vor den Quartalszahlen am 17. November und der nicht öffentlichen Unterrichtung des Kongresses am 18. November wollte der Markt nicht ins fallende Messer greifen. Microsoft verlor 2,20 %, Apple 0,62 % und Alphabet 0,27 %. Unter den „Glorreichen Sieben“ der US-Aktien schlossen nur Amazon mit einem Plus von 1,48 % und Tesla mit 0,46 % im grünen Bereich. Micron Technology verlor 1,10 % auf 725.11 US-Dollar und gab damit einen kleinen Teil des Kursgewinns von 6,25 % vom Montag wieder ab. Das Interesse an Speicherchips blieb bestehen, doch die Käufer, die den Kursen hinterhergelaufen waren, hielten sich erst einmal zurück.
Das widerlegt nicht die Erholung vom Montag – die Inflationsdaten haben ihr lediglich einen Dämpfer verpasst. Am Montag setzte der Markt darauf, dass sinkende Ölpreise die Inflationserwartungen drücken würden. Die Daten vom Dienstag signalisierten, dass die Inflation noch nicht besiegt ist. Damit lautete die Frage für Dezember nicht mehr „Zinserhöhung oder nicht?“, sondern „25 oder 50 Basispunkte?“. Die eigentlichen Prüfsteine kommen noch: der Erzeugerpreisindex für Oktober am Freitag und der Kernindex der Preise für private Konsumausgaben für Oktober am 25. November. Diese beiden Daten werden darüber entscheiden, ob 50 Basispunkte eine „Option“ bleiben oder zur vorherrschenden Markterwartung werden. Fällt auch der Erzeugerpreisindex heiß aus, müssen Technologiewerte eine weitere Runde Abzinsungsdruck verkraften. Kühlt er sich ab, kann sich die Logik hinter der Erholung vom Montag fortsetzen. Am Mittwoch ist in den USA Veterans Day: Die Aktienmärkte handeln regulär, die Anleihemärkte bleiben geschlossen. Zinssignale lassen sich daher nur an den Aktienmärkten ablesen.
Am Montag setzte der Markt auf „Die Inflation ist besiegt“, am Dienstag signalisierten die Daten: „Noch nicht ganz.“ Ob die Zinsen im Dezember um 25 oder 50 Basispunkte steigen, entscheidet sich nicht an den Worten der Wall Street, sondern am Erzeugerpreisindex vom Freitag.
#美股 #Verbraucherpreisindex